
Wealth-Policen aus Liechtenstein: Lohnt sich das für die Asset Protection?

Lohnen sich sog. Wealth-Policen aus Liechtenstein?
Sie wollen einen Teil ihres Vermögens außerhalb Deutschlands anlegen und absichern? Dann geht es Ihnen vermutlich weniger um Steuertricks als um ein gutes Gefühl: Was passiert bei steigender Staatsverschuldung? Wie sicher ist das Geld im Ernstfall wirklich? Viele denken dabei sofort an Familienstiftungen, Auslandsstrukturen oder gar eine zweite Staatsbürgerschaft. Dabei geht es oft deutlich einfacher.
Eine Option, die gerade vermögende Anleger nutzen, ist die Lebensversicherungslösung aus Liechtenstein. Sie ist kein Investment im klassischen Sinn, sondern eine Struktur für Generationen und Asset Protection. Der Haken: Wer hier falsch auswählt, zahlt schnell fünf- oder sechsstellige Beträge zu viel. In diesem Artikel beleuchten wir, wie die sog. "Wealth-Policen" funktionieren, welche Vorteile sie bieten und welche drei Fehler fast immer passieren.
Wie eine Liechtensteiner Police funktioniert
Der Versicherungsmantel als Kern
Ihre Wertpapiere, Fonds oder ETFs liegen nicht im privaten Depot, sondern sind innerhalb einer Versicherungslösung gebündelt. Juristisch ist zunächst die Versicherung Eigentümerin der Assets. Genau daraus ergeben sich zwei zentrale Vorteile. Wichtig vorweg: Es geht in den meisten Fällen nicht um mehr Rendite, sondern um Struktur.
Vorteil 1: Asset Protection
Die rechtliche Trennung schafft einen zusätzlichen Schutzmechanismus. Je nach Gestaltung kann dein Vermögen besser vor externen Zugriffen geschützt sein, etwa bei Haftungsrisiken oder in komplexen Vermögenssituationen. Liechtenstein ist seit vielen Jahren auf Vermögensschutz und stabile rechtliche Rahmenbedingungen ausgerichtet. Dazu kommen weitere Sicherungsmechanismen als in Deutschland, Stichwort §314 im Versicherungsaufsichtsgesetz.
Vorteil 2: Steuerliche Behandlung
Innerhalb des Mantels sind Umschichtungen in der Regel ohne unmittelbare Besteuerung möglich. Es fließt also kein laufender Steuerbetrag ab wie im klassischen Depot, und der Zinseszinseffekt kann langfristig deutlich stärker ausfallen. Auch bei der Auszahlung kann je nach Gestaltung, Laufzeit und persönlicher Situation ein hoher Vorteil entstehen. Im Todesfall wird nicht die offene Abgeltungsteuer an die nächste Generation mitvererbt, wie es im Depot der Fall wäre.
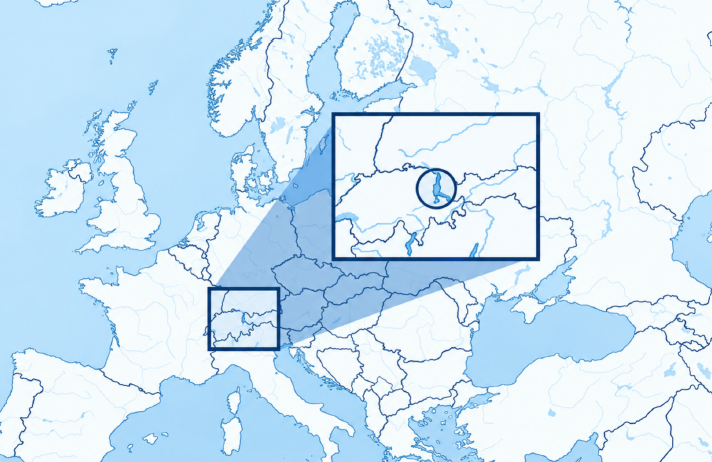
Liechtenstein: Kleines Land, große Vorteile für Ihren Vermögensschutz.
Warum gerade Liechtenstein?
- Kein EU-Mitglied, aber deutschsprachige Verträge sind verfügbar.
- Andere Sicherungsmechanismen als in Deutschland.
- Struktur, Steuer und Nachfolgeplanung lassen sich verbinden.
Deshalb spricht man oft eben von Wealth- oder Vermögenspolicen: Sie sind weniger ein Produkt als ein rechtlicher Rahmen, in dem du Vermögen organisierst.
Die drei häufigsten Fehler bei der Auswahl
Diese Lösungen sind kein Selbstläufer. Oft sind Kosten und Komplexität so hoch, dass die Steuervorteile wieder verpuffen. Nicht alles, was glänzt, ist Gold.
| Fehler | Typisches Problem | Worauf du achten solltest |
|---|---|---|
| Hohe Einrichtungskosten | Teils deutlich über 5 % des Anlagevolumens statt 1 bis 2 % | Abschlusskosten vergleichen und verhandeln |
| Teure Anlagestruktur | Transaktionskosten von 0,5 % oder mehr je Trade, nicht pauschal | Depotstelle und Kostenmodell genau prüfen |
| Teure Vertragsgestaltung | Kostspielige Absicherung der Todesfallleistung | Art der garantierten Leistung gezielt wählen |
Sie haben bereits eine Wealth-Police oder Ihnen liegen konkrete Angebote vor? Vereinbaren Sie eine kostenfreie Vertragsanalyse mit uns und erfahren Sie, worauf es bei Kosten und Vertragsgestaltung wirklich ankommt: https://www.timvestment.de
Thorsten Illig-Martin, M.Sc. Finance (Frankfurt School of Finance & Management), Gründer timvestment
Warum die Todesfallleistung so wichtig ist
Damit der rechtliche Rahmen einer Lebensversicherung greift, braucht es eine garantierte, abgesicherte Mehrleistung im Todesfall. Dafür gibt es verschiedene Wege, und manche sind extrem teuer. Genau hier verstecken sich die Risikokosten.
Ein Praxisfall mit Zahlen
Ein Unternehmer Anfang 60 wollte 500.000 € einmalig anlegen. Er rechnete mit einem Alter von 80 bis 85 Jahren, also etwa 25 Jahren Anlagehorizont, und mit 6 bis 7 % Rendite vor Kosten. Sein Wunsch war eine Liechtensteiner Police, und er stützte sich auf die Empfehlung eines Börsenbriefs.
Das erste Angebot zeigte eine Effektivkostenquote von rund 3 %, bei 5 % angenommener Wertentwicklung teils sogar knapp 4 %. Über 2 Prozentpunkte davon waren reine Risikokosten, verursacht durch eine sehr teure Todesfallleistung, die der Kunde gar nicht wollte. Sein Fokus lag auf kosteneffizientem Investieren.
Durch eine einfache Vertragsoptimierung sanken die Effektivkosten deutlich. Für die Erben bedeutete das eine Ersparnis von über 400.000 €, mit Zinseszins gerechnet sogar mehrere hunderttausend Euro mehr.
Ihre Checkliste vor dem Abschluss
- Holen Sie mehrere Angebote ein und verschaffen Sie sich einen Marktüberblick.
- Prüfen Sie die Effektivkostenquote und woraus sie sich zusammensetzt.
- Hinterfragen Sie Einrichtungskosten und Transaktionsgebühren.
- Wählen Sie die Todesfallleistung passend zu ihren Zielen.
- Arbeiten Sie nur mit Beratern, die das Thema wirklich beherrschen.
Fazit
Eine Liechtensteiner Police kann ein starkes Werkzeug für Vermögensschutz, Steuerstruktur und Nachfolgeplanung sein. Ihr Nutzen steht und fällt aber mit den Kosten und der Vertragsgestaltung. Nehmen Sie sich daher ein vorliegendes oder geplantes Angebot vor und prüfen Sie noch heute die Effektivkostenquote und die Todesfallleistung. Schon kleine Anpassungen können für Sie oder ihre Erben sechsstellige Beträge bedeuten.
Bringt eine Liechtensteiner Police mehr Rendite?
In den meisten Fällen nicht. Der Nutzen liegt in Struktur, Vermögensschutz, steuerlicher Gestaltung und Nachfolgeplanung, nicht in einer höheren Anlageperformance.
Was ist ein Versicherungsmantel?
Dabei liegen Wertpapiere, Fonds oder ETFs nicht im privaten Depot, sondern innerhalb der Versicherungslösung. Juristisch ist zunächst die Versicherung Eigentümerin der Assets.
Warum ist Liechtenstein als Standort interessant?
Das Land ist kein EU-Mitglied, bietet aber deutschsprachige Verträge und andere Sicherungsmechanismen als Deutschland. Zudem ist der Standort seit Jahren auf Vermögensschutz ausgerichtet.
Welche Kosten sind ein Warnsignal?
Einrichtungskosten von deutlich über 5 %, Transaktionskosten von 0,5 % oder mehr je Trade und Effektivkostenquoten von über 3 % pro Jahr sollten dich stutzig machen.
Für wen lohnt sich eine solche Police?
Vor allem für vermögende Anleger mit langem Horizont, die Wert auf Asset Protection und Nachfolgeplanung legen. Ob es für dich passt, zeigt eine individuelle Prüfung.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.
 Vermögen schützen ohne teure Umwege: Liechtensteiner Wealth-Policen richtig gestalten
Mehr erfahren