
Wer bezahlt Ihren Finanzierungsberater in Dubai wirklich?

Das Nexus Bridge Capital Team im Beratungsgespräch in Dubai
Immobilienmakler in Dubai werden in der Regel über eine Provision vergütet, die beim Objektabschluss von Käufer und/oder Verkäufer gezahlt wird. Hypothekenvermittler dagegen erhalten ihre Vergütung meist von der finanzierenden Bank, oft als Prozentsatz der Darlehenssumme, und diese Provision wird dem Kunden nicht in der Praxis offengelegt, was einen strukturellen Interessenkonflikt bei der Bankauswahl schaffen kann.
Wer eine Finanzierung in Dubai plant, sollte deshalb genau wissen, wie sein Berater bezahlt wird, bevor er sich auf eine Bankempfehlung verlässt. Dieser Artikel erklärt die gängigen Provisionsmodelle und nennt konkrete Fragen, die Sie Ihrem Berater stellen sollten.
Das Wichtigste in Kürze
- Makler erhalten marktüblich rund 2 Prozent des Kaufpreises als Provision, gezahlt von Verkäufer und/oder Käufer, festgehalten in einem Maklerauftrag (Form A/B).
- Hypothekenvermittler werden häufig direkt von der finanzierenden Bank vergütet, nicht vom Kunden.
- Wie hoch diese Bankprovision im Einzelfall ausfällt, wird dem Kunden nicht offengelegt.
- Daraus kann ein wirtschaftlicher Interessenkonflikt entstehen: Ein Vermittler, der von der Bank bezahlt wird, hat einen Anreiz, die Bank mit der höchsten Provision zu empfehlen, unabhängig davon, ob deren Konditionen für den Kunden tatsächlich die besten sind.
- Die Zentralbank der VAE verlangt von Kreditgebern grundsätzlich transparente Informationen über die Kosten eines Darlehens, adressiert die Offenlegung von Vermittlerprovisionen im Speziellen aber nicht ausdrücklich.
- Ein alternatives Modell ist ein erfolgsbasiertes Honorar, das direkt mit dem Kunden vereinbart wird; dabei wird keine Provision von der Bank angenommen.
- Als Kunde können und sollten Sie aktiv nach der Vergütung Ihres Beraters fragen, bevor Sie sich für eine Finanzierung entscheiden.
- Eine unabhängige Zweitmeinung zu einem bereits vorliegenden Finanzierungsangebot kostet in der Regel nichts und deckt mögliche Interessenkonflikte auf.
Wie werden Immobilienmakler in Dubai eigentlich bezahlt?
Beim Kauf oder Verkauf einer Immobilie in Dubai ist die Maklerprovision fester Bestandteil der Transaktion, aber nicht gesetzlich in ihrer Höhe vorgeschrieben. Marktüblich hat sich ein Satz von rund 2 Prozent des Kaufpreises zuzüglich der gesetzlichen Mehrwertsteuer auf die Provision selbst etabliert. Dieser Satz bezieht sich in erster Linie auf den Verkauf bestehender Immobilien, sogenannte Bestandsimmobilien beziehungsweise den Secondary Market. Bei Off-Plan-Immobilien, also Projekten, die direkt vom Bauträger gekauft werden, liegen die üblichen Maklerprovisionen in der Regel deutlich höher. Die rund 2 Prozent sollten daher nicht als allgemein gültiger Maßstab für den gesamten Dubaier Immobilienmarkt missverstanden werden. Wer diese Provision zahlt, wird im Maklervertrag geregelt: Häufig beauftragt der Verkäufer einen Makler mit dem Verkauf (Form A) und zahlt dessen Provision, während der Käufer, sofern er einen eigenen Makler einschaltet, dessen Provision separat trägt. In einem ruhigeren Markt übernehmen Verkäufer teils auch die Provision des Käufermaklers, um mehr Makler zur aktiven Vermarktung ihres Objekts zu bewegen. Wichtig für Käufer und Verkäufer ist vor allem, dass dieses Modell weitgehend transparent ist: Die Provision wird im Maklerauftrag schriftlich festgehalten und ist damit für beide Seiten nachvollziehbar.
Wie werden Hypothekenvermittler bezahlt, und warum ist das anders?
Bei der Vermittlung von Finanzierungen sieht die übliche Praxis anders aus. Hypothekenvermittler in den VAE werden typischerweise auf zwei Arten vergütet: über eine Pauschale oder über eine prozentuale Provision der vermittelten Darlehenssumme. Wer diese Vergütung zahlt, ist grundsätzlich frei vereinbar zwischen Vermittler, Kunde und Bank, in der Praxis trägt aber häufig die Bank die Kosten, weil sie den Vermittler für die Kundengewinnung entlohnt. Die genaue Höhe wird dem Kunden dabei nicht mitgeteilt.
Der entscheidende Unterschied zum Maklermodell liegt in der Transparenz. Während die Maklerprovision im Kaufvertrag offen ausgewiesen wird, wird die Provision, die eine Bank an einen Hypothekenvermittler zahlt, dem Kunden nicht offengelegt. Die in diesem Artikel genannten Bandbreiten beruhen auf eigenen Marktbeobachtungen und Schätzungen von Nexus Bridge Capital, nicht auf einer Mitteilung der Bank oder des Vermittlers an den einzelnen Kunden. Für den Kunden ist damit oft nicht erkennbar, ob die empfohlene Bank deshalb empfohlen wurde, weil sie die besten Konditionen bietet, oder weil sie dem Vermittler die höchste Provision zahlt.
| Berufsgruppe | Übliche Vergütung | Wer zahlt | Offenlegungspraxis |
|---|---|---|---|
| Immobilienmakler | Rund 2 Prozent des Kaufpreises plus Mehrwertsteuer auf die Provision | Verkäufer und/oder Käufer, laut Maklerauftrag | Im Kaufvertrag/Maklerauftrag ausgewiesen |
| Hypothekenvermittler (bankvergütet) | Nicht offengelegt | In der Praxis häufig die finanzierende Bank | Wird dem Kunden nicht offengelegt |
| Erfolgsbasiertes Beratungshonorar | Rund 1 bis 3 Prozent der Finanzierungssumme, individuell mit dem Kunden vereinbart | Ausschließlich der Kunde | Vollständig offengelegt, da direkt vereinbart |
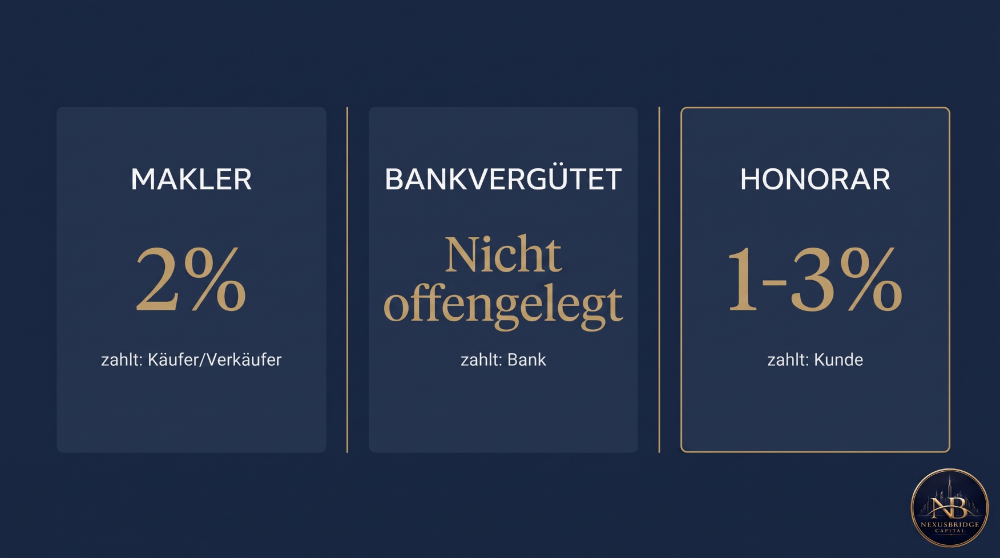
Vergleich der drei gängigen Vergütungsmodelle bei Immobilienfinanzierung in Dubai. Die Bankvergütung wird dem Kunden nicht offengelegt.
Auf den ersten Blick wirkt das Honorar von 1 bis 3 Prozent teurer als eine Bankprovision. Entscheidend ist aber nicht die reine Prozentzahl, sondern wer am Ende wirklich zahlt: Bei einem bankvergüteten Modell zahlt am Ende der Kunde die Provision indirekt über Zinskonditionen oder Bankwahl, die nicht immer die günstigste ist, und zwar ohne die Höhe zu kennen. Bei einem offen vereinbarten Honorar zahlt der Kunde die Provision direkt und kennt die Höhe vorab, kann sie verhandeln und weiß, dass die Bankempfehlung nicht von einer Provisionszahlung beeinflusst ist.
Der entscheidende Unterschied: Woran ist die Vergütung gekoppelt?
Neben der Offenlegung gibt es einen weiteren, wirtschaftlich mindestens ebenso wichtigen Unterschied, der in der reinen Prozentzahl leicht untergeht: Woran die jeweilige Vergütung gekoppelt ist.
Die Provision eines Immobilienmaklers bemisst sich am Kauf- beziehungsweise Verkaufspreis der Immobilie. Je höher dieser Preis ausfällt, desto höher fällt automatisch auch seine Provision aus. Sein wirtschaftliches Interesse ist damit grundsätzlich mit einem möglichst hohen Transaktionspreis verbunden, das ist letztlich die Grundlage seines Geschäftsmodells, unabhängig davon, ob er im Einzelfall dennoch gewissenhaft im Sinne seines Auftraggebers handelt.
Nexus Bridge Capital arbeitet dagegen als unabhängiger Finanzberater auf Honorarbasis. Das Honorar ist nicht vom Kaufpreis der Immobilie abhängig, sondern wird separat mit dem Kunden vereinbart. Dadurch entsteht kein wirtschaftlicher Anreiz, einen möglichst hohen Kaufpreis zu erzielen, im Gegenteil: Das Interesse liegt darin, den Kaufpreis für den Kunden so weit wie möglich zu verhandeln. Dafür werden unter anderem verifizierte Echtzeit-Transaktionsdaten des Dubai Land Department herangezogen, auf deren Grundlage sich der tatsächliche Marktwert einer Immobilie fundierter einschätzen und in Preisverhandlungen entsprechend argumentieren lässt.
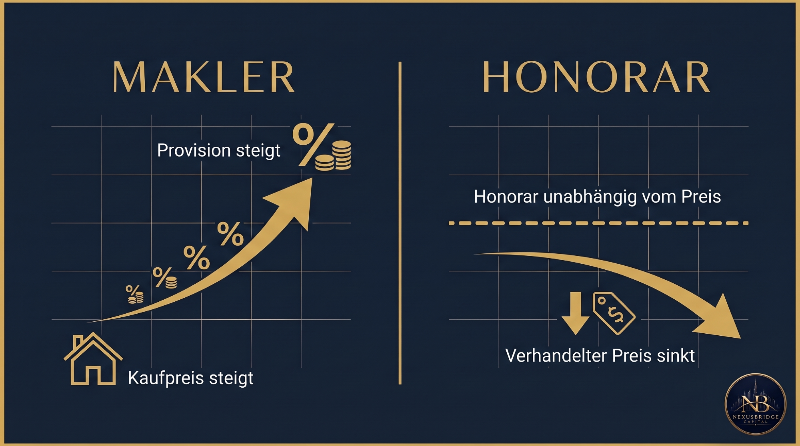
Der entscheidende Unterschied: Woran die Vergütung gekoppelt ist. Bei der Maklerprovision steigt die Vergütung mit dem Kaufpreis, beim NBC-Honorar ist sie davon unabhängig – ein zentraler Interessenunterschied.
Im besten Fall spart ein Kunde durch eine erfolgreich verhandelte Kaufpreisreduzierung das Honorar bereits vollständig wieder ein, mitunter sogar ein Vielfaches davon. Das ist aus Sicht von Nexus Bridge Capital der entscheidende Unterschied zwischen einer klassischen, provisionsbasierten Maklerleistung und einer unabhängigen, honorarbasierten Finanz- und Immobilienberatung.
Warum kann eine bankfinanzierte Provision zum Interessenkonflikt werden?
Der Mechanismus ist einfach zu erklären: Erhält ein Vermittler eine höhere Provision von Bank A als von Bank B, entsteht ein wirtschaftlicher Anreiz, dem Kunden Bank A zu empfehlen, selbst wenn Bank B einen niedrigeren Zinssatz oder günstigere Nebenkosten bietet. Das bedeutet nicht automatisch, dass jede bankvergütete Empfehlung falsch oder schlecht ist, viele Vermittler achten dennoch gewissenhaft auf die Interessen ihrer Kunden. Es bedeutet aber, dass der Kunde diesen möglichen Interessenkonflikt strukturell nicht erkennen kann, solange die Provisionshöhe nicht offengelegt wird. Genau das unterscheidet die Situation von einem regulierten Markt wie etwa der Anlageberatung, wo Provisionsoffenlegung in vielen Ländern inzwischen verpflichtend ist.
Die Zentralbank der VAE verpflichtet Kreditgeber grundsätzlich dazu, Kunden ausreichende und transparente Informationen über die Kosten und Risiken eines Darlehens zur Verfügung zu stellen, damit diese eine informierte Entscheidung treffen können. Eine spezifische Pflicht zur Offenlegung der Höhe einer an einen Vermittler gezahlten Provision ist darin jedoch nicht ausdrücklich geregelt. Diese Lücke ist der Grund, warum es für Kunden sinnvoll ist, aktiv nachzufragen, statt sich auf eine automatische Offenlegung zu verlassen.
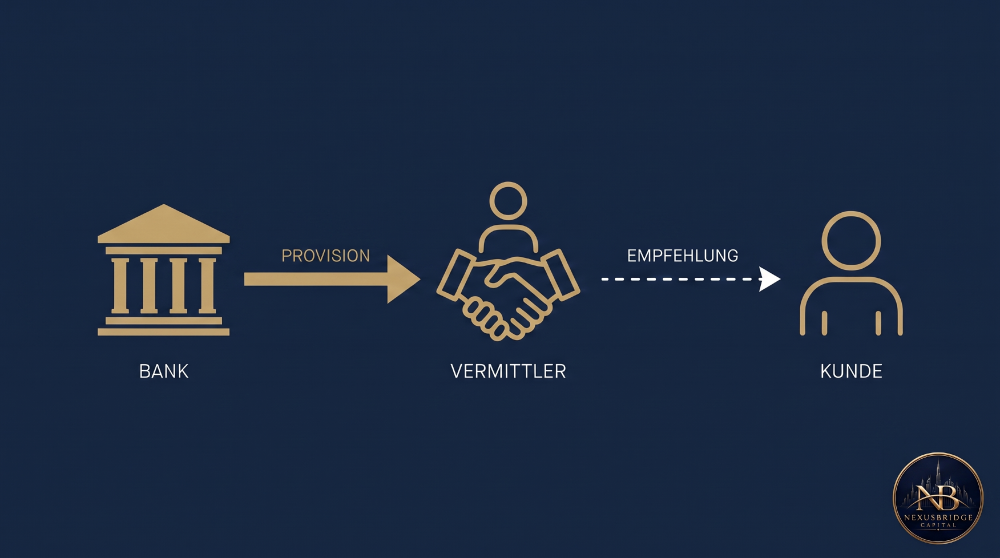
So fließt die bankvergütete Provision vom Kreditgeber über den Vermittler zur Empfehlung an den Kunden
Welche Fragen sollten Sie Ihrem Berater stellen?
Bevor Sie eine Finanzierungsempfehlung annehmen, lohnt es sich, die folgenden Fragen direkt zu stellen und die Antworten schriftlich festzuhalten:
- Erhalten Sie für diese Finanzierung eine Provision von der Bank?
- Wie hoch ist diese Provision, in Prozent der Darlehenssumme oder als fester Betrag?
- Unterscheidet sich Ihre Provision je nach Bank, die Sie mir empfehlen?
- Haben Sie mir alle in Frage kommenden Banken mit ihren jeweiligen Konditionen gezeigt, oder nur diejenigen, mit denen Sie zusammenarbeiten?
- Wie werden Sie bezahlt, wenn ich am Ende gar keine Finanzierung über Sie abschließe?
- Was würde sich an Ihrer Empfehlung ändern, wenn ich Sie stattdessen direkt mit einem Honorar bezahle?
Ein Berater, der diese Fragen offen und ohne Ausweichen beantwortet, hat in der Regel nichts zu verbergen. Zögert er sichtbar, ist das selbst schon eine Information.
Checkliste: Diese Fragen sollten Sie vor jeder Bankempfehlung stellen
Häufige Fehler bei der Beraterwahl und was Sie stattdessen tun sollten
Ein häufiger Fehler ist, die Frage nach der Vergütung überhaupt nicht zu stellen, weil die Beratung selbst kostenlos wirkt. Kostenlos ist eine Beratung für den Kunden aber nur, wenn niemand anders im Hintergrund bezahlt wird, und genau das lässt sich nur durch Nachfragen klären. Ein zweiter Fehler ist, die erste angebotene Finanzierung unhinterfragt zu akzeptieren, ohne eine zweite, unabhängige Einschätzung einzuholen. Ein dritter Fehler ist, aus einer berechtigten Kritik an Provisionsmodellen automatisch zu schließen, jede bankvergütete Vermittlung sei unseriös, das greift zu kurz und hilft niemandem weiter. Sinnvoller ist es, das eigene Vergütungsmodell des Beraters zu kennen, es mit einem erfolgsbasierten Honorarmodell zu vergleichen und danach in Ruhe zu entscheiden, welches Modell für die eigene Situation passt.
Nexus Bridge Capital vereinbart sein Honorar direkt mit dem Kunden und nimmt keine Provision von finanzierenden Banken an. Das beseitigt nicht jeden denkbaren Interessenkonflikt der Finanzwelt, es beseitigt aber den spezifischen Konflikt zwischen der Frage, welche Bank am meisten zahlt, und der Frage, welche Bank für den Kunden tatsächlich die beste Wahl ist. Bevor Sie sich für eine Finanzierung entscheiden, lohnt sich eine zweite, unabhängige Einschätzung zu Ihrem vorliegenden Angebot, die nichts kostet und zu nichts verpflichtet.
Wie eine unabhängige, gebührenbasierte Beratung in der Praxis aussehen kann, zeigt unsere Fallstudie Finanzieren oder bar kaufen? aus der eigenen Kundenarbeit von Nexus Bridge Capital.
Häufige Fragen
Ist eine bankvergütete Vermittlung automatisch unseriös?
Nein, viele Vermittler beraten trotz Bankprovision gewissenhaft im Interesse ihrer Kunden. Problematisch wird es erst, wenn die Provision verschwiegen wird und der Kunde den möglichen Interessenkonflikt dadurch nicht einschätzen kann.
Wie erkenne ich, ob mein Berater unabhängig von einer bestimmten Bank berät?
Fragen Sie direkt nach der Provisionshöhe je Bank und danach, ob Ihnen tatsächlich alle infrage kommenden Angebote gezeigt wurden, nicht nur die von Banken, mit denen der Vermittler eng zusammenarbeitet.
Was kostet ein erfolgsbasiertes Honorarmodell im Vergleich zu einer bankvergüteten Vermittlung?
Bei Nexus Bridge Capital liegt das erfolgsbasierte Honorar je nach Höhe der Finanzierungssumme bei rund 1 bis 3 Prozent, direkt mit dem Kunden vereinbart. Der entscheidende Unterschied liegt aber nicht nur in der Höhe, sondern darin, dass dieses Honorar unabhängig von der gewählten Bank ist und keine zusätzliche Provision von einer Bank angenommen wird.
Muss ich für eine unabhängige Zweitmeinung zu einem bestehenden Angebot bezahlen?
Bei Nexus Bridge Capital ist eine erste Einschätzung zu einem bereits vorliegenden Finanzierungsangebot unverbindlich und kostenfrei.
Gilt diese Provisionslogik auch bei der Finanzierung von Off-Plan-Käufen?
Grundsätzlich ja, auch bei Off-Plan-Finanzierungen können Vermittler von der Bank vergütet werden; die gleichen Fragen zur Offenlegung sind hier ebenso sinnvoll wie bei Bestandsimmobilien.
Ist eine Bankprovision an Vermittler in den VAE überhaupt erlaubt?
Ja, solche Provisionsvereinbarungen zwischen Banken und Vermittlern sind grundsätzlich zulässig. Eine allgemeine Pflicht, ihre genaue Höhe gegenüber dem Endkunden offenzulegen, ist nach aktuellem Kenntnisstand nicht gesondert geregelt, weshalb aktives Nachfragen umso wichtiger ist.
Über die Prüfung dieses Artikels
Dieser Artikel wurde von Martin Krygier, Manager bei Nexus Bridge Capital und seit 2012 selbst privater Immobilieninvestor in Deutschland und Dubai, fachlich geprüft. Redaktionell verantwortet hat den Text Denise Tanrikul, Managing Partner bei Nexus Bridge Capital, die auch die Kaufprozessbegleitung unserer Kunden koordiniert. Stand: September 2026.
Quellen
- Central Bank of the UAE, CBUAE Rulebook, Regulations Regarding Mortgage Loans, Artikel zur Offenlegungs- und Transparenzpflicht von Kreditgebern, rulebook.centralbank.ae, abgerufen im September 2026
- Mortgage broker commissions in the UAE, Marktübersicht zu Pauschal- und Prozentvergütungen von Hypothekenvermittlern, kredium.ae, abgerufen im September 2026
- Dubai Agent Commission 2026, Marktpraxis zur Maklerprovision und deren Verteilung zwischen Käufer und Verkäufer, realestateclubdubai.com, abgerufen im September 2026
Prüfhinweis: Die in diesem Artikel beschriebene Vergütungspraxis für Hypothekenvermittler beruht auf eigenen Marktbeobachtungen von Nexus Bridge Capital, nicht auf einer amtlichen Statistik oder einer Offenlegung durch Bank oder Vermittler. Sie sollten vor einer Entscheidung stets die im Einzelfall tatsächlich vereinbarte Vergütung Ihres eigenen Beraters erfragen.