
 Nexus Bridge Capital
Wie eine vorausschauende Vertragsklausel unseren Kunden vor finanziellem Schaden bewahrte
Das Bankgutachten fiel rund 6 Prozent niedriger aus als der Kaufpreis. Dank einer von uns verhandelten Schutzklausel trat der Kunde ohne finanziellen Verlust vom Kaufvertrag zurück, statt rund AED 50.700 zusätzliches Eigenkapital aufzubringen.
Das Ergebnis in Zahlen
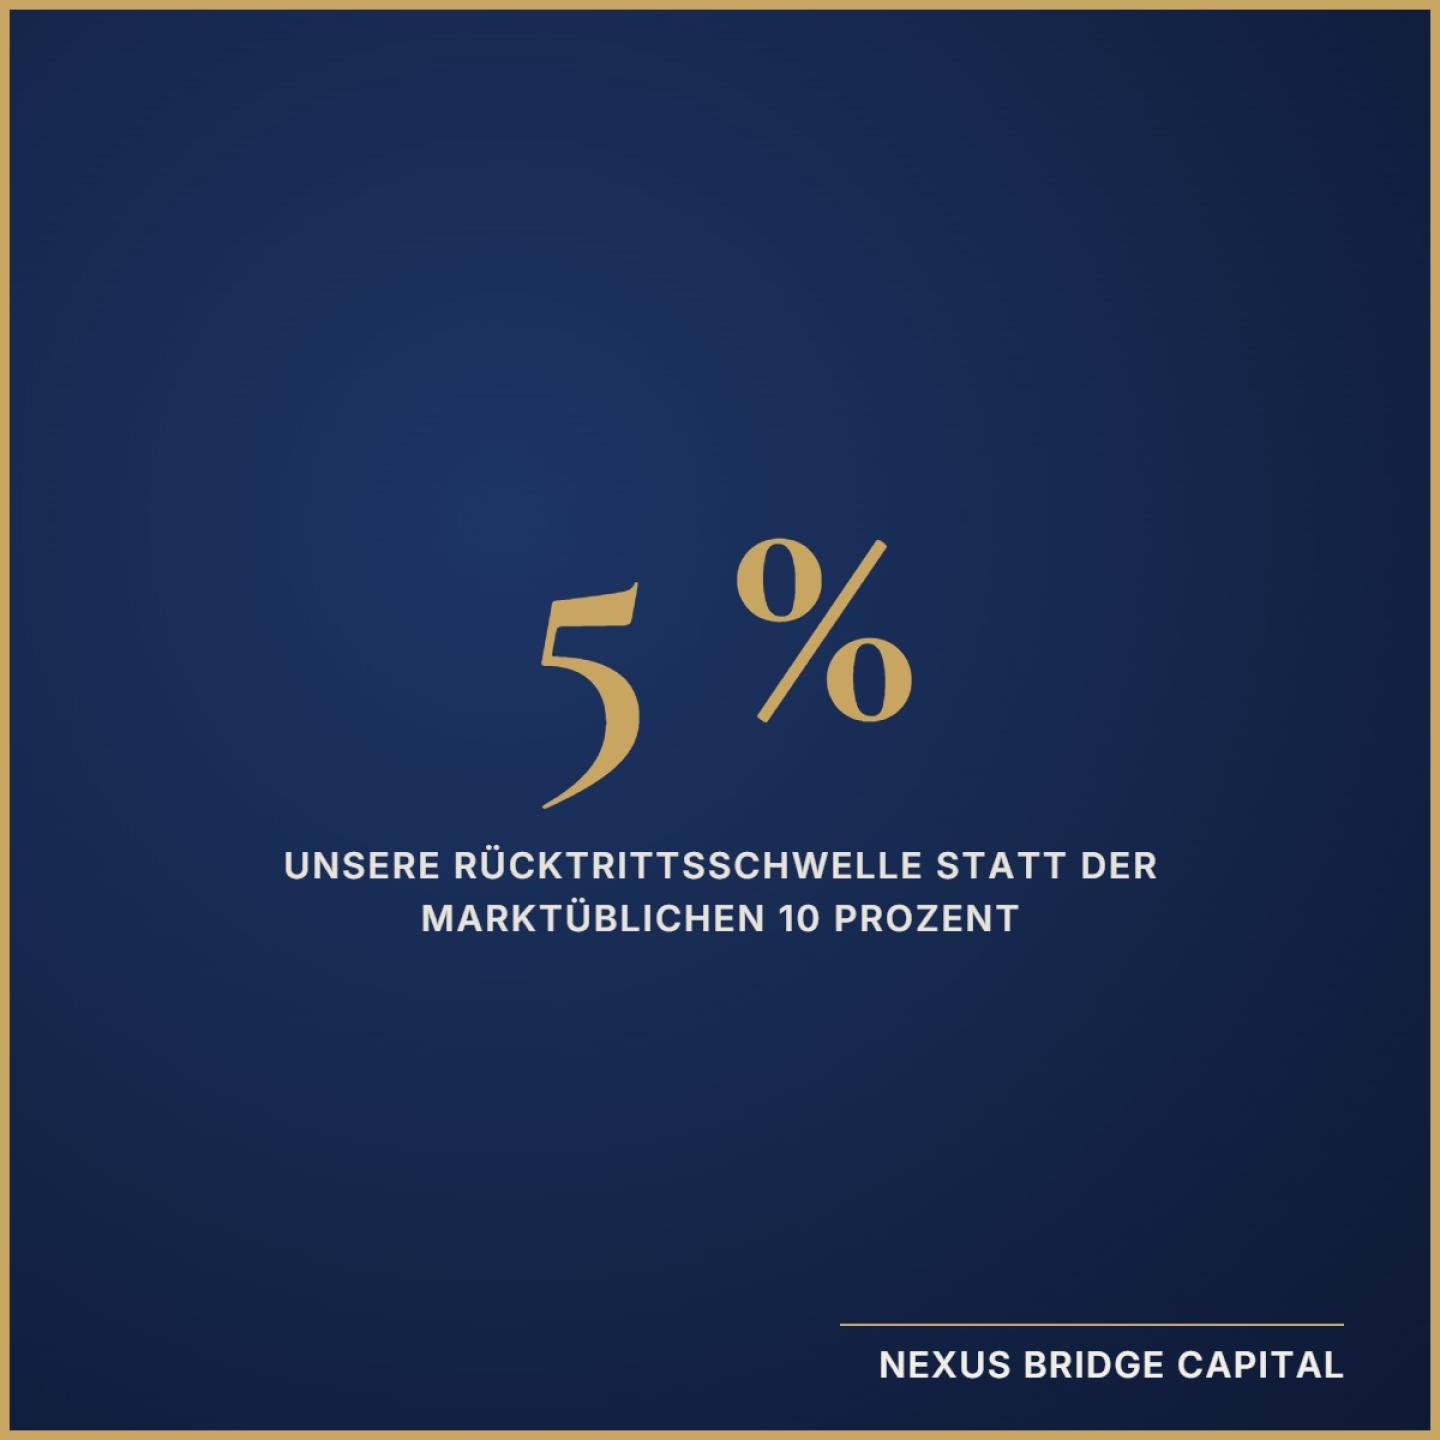
Kaufpreis AED 1.300.000, Bankgutachten rund AED 1.222.000. Ohne unsere 5-Prozent-Klausel wären rund AED 50.700 zusätzliches Eigenkapital fällig geworden. Mit der Klausel endete der Vertrag ohne Verlust der Anzahlung.
Bei jedem Immobilienkauf mit Finanzierung in Dubai läuft der Prozess in klaren Schritten ab: Vor Unterzeichnung des Kaufvertrags erhält der Käufer eine Pre-Approval der Bank. Erst nach Unterschrift des Kaufvertrags beauftragt die Bank ein eigenes Gutachten der Immobilie, dessen Ergebnis die tatsächliche Finanzierungssumme bestimmt, unabhängig vom vereinbarten Kaufpreis. Erst danach folgt das finale Kreditangebot zur Unterschrift.
Genau in diesem Zwischenschritt liegt ein oft unterschätztes Risiko. Fällt das Bankgutachten niedriger aus als der Kaufpreis, muss der Käufer die Differenz zusätzlich aus Eigenkapital stemmen oder riskiert bei einem Rücktritt seine Anzahlung zu verlieren. Der Käufer ist zu diesem Zeitpunkt bereits gebunden, die Bank ist es noch nicht.
In diesem konkreten Fall hatte sich der Kunde bereits für eine Ein-Zimmer-Einheit im Wert von AED 1.300.000 entschieden, mit einer Pre-Approval über 65 Prozent Finanzierungssumme. Unsere vorherige Marktanalyse zeigte, dass der Preis sehr nah am Marktwert lag, mit dem Risiko, dass ein Bankgutachten niedriger ausfallen könnte. Wir machten den Kunden transparent auf dieses Risiko aufmerksam und boten an, alternative Einheiten zu prüfen. Er entschied sich bewusst, an dieser Einheit festzuhalten.
Aus genau diesem Grund verhandeln wir bei jedem Kaufvertrag eine Schutzklausel, die über den Marktstandard hinausgeht. Während marktüblich erst ab 10 Prozent Differenz zwischen Kaufpreis und Bankgutachten ein Rücktrittsrecht ohne Verlust der Anzahlung besteht, setzen wir als festen Standard eine Schwelle von nur 5 Prozent durch. Der Grund ist einfach: Auf das Ergebnis des Gutachtens haben wir keinen Einfluss, und 10 Prozent Risiko halten wir für zu hoch.
Verkäufer bestreiten das in der Verhandlung regelmäßig hart. Durchsetzbar ist es trotzdem in nahezu allen Fällen, weil die Klausel den Verkäufer nichts kostet, solange der Preis realistisch ist.
Wie befürchtet fiel das Bankgutachten rund 6 Prozent niedriger aus. Der Gutachterwert lag bei etwa AED 1.222.000 statt der vereinbarten AED 1.300.000.
Was das ohne die Klausel bedeutet hätte. Der nötige Eigenkapitalanteil des Kunden wäre von ursprünglich 35 Prozent, also AED 455.000, auf rund 39 Prozent oder AED 505.700 gestiegen. Das sind rund AED 50.700 zusätzlich aus eigener Tasche, und zwar kurzfristig, zwischen Gutachten und Auszahlungstermin. Was auf den ersten Blick nach wenigen Prozentpunkten klingt, wird schnell zu einer erheblichen Summe. Bei Kaufpreisen im zweistelligen Millionenbereich fällt die absolute Differenz entsprechend größer aus.
Dank der im Vorfeld verhandelten 5-Prozent-Klausel konnte der Kunde stattdessen problemlos und ohne jeglichen finanziellen Verlust vom Kaufvertrag zurücktreten. Die Anzahlung floss vollständig zurück.
Was wir daraus mitnehmen. Eine Schutzklausel ist kein Papier für den Ausnahmefall, sondern der einzige Punkt im Ablauf, an dem sich ein niedrigeres Gutachten noch folgenlos auffangen lässt. Sie muss vor der Unterschrift unter den Kaufvertrag verhandelt sein, danach ist sie nicht mehr zu bekommen. Und sie ersetzt keine Marktanalyse: Wir haben den Kunden vorher auf das Risiko hingewiesen, die Entscheidung für diese Einheit lag bei ihm.
Zur Einordnung, weil die Frage regelmäßig kommt: Unser Honorar wird vom Kunden bezahlt, nicht vom Produktvertrieb. Wir nehmen keine Provision von Banken oder Verkäufern, und wir begleiten Sie zur Bank, wir arbeiten nicht für die Bank.
Verfasst hat diese Fallstudie Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Fachlich geprüft wurde sie von Martin Krygier, Manager bei Nexus Bridge Capital und selbst privater Immobilieninvestor in Deutschland und Dubai. Alle Beträge stammen aus den Unterlagen des Mandats, anonymisiert und mit Einverständnis des Klienten veröffentlicht. Stand: 13. September 2026.
Bereit für Ihre eigene Erfolgsgeschichte?
Kontaktieren Sie uns für eine unverbindliche Erstberatung zu Ihrer Immobilienfinanzierung in Dubai.
Weitere Fallstudien von Nexus Bridge Capital
Finde heraus, wie Nexus Bridge Capital weiteren Kunden geholfen hat, ihre Ziele zu erreichen.
Möchtest du mit Nexus Bridge Capital deine Ziele erreichen und erfahren, wie die Zusammenarbeit aussehen kann? Fülle jetzt das Kontaktformular aus, um den nächsten Schritt zu gehen.