Alte Leipziger bAV für Gesellschafter-Geschäftsführer: Lohnt sich das wirklich?

bAV für Geschäftsführer lohnt sich, aber nur mit dem richtig Tarif.
Du bist Gesellschafter-Geschäftsführer und hast ein Angebot für eine betriebliche Altersversorgung über deine GmbH auf dem Tisch? Vielleicht läuft sogar schon ein Vertrag. Dann stellt sich die entscheidende Frage: Kommt am Ende wirklich etwas Vernünftiges dabei heraus? Die Antwort hängt davon ab, wohin dein Geld tatsächlich fließt.
Ein Blick auf ein Angebot der Alten Leipziger und auf eine Standmitteilung eines zwei Jahre alten Vertrags zeigt, wie groß die Lücke zwischen Versprechen und Realität sein kann. Hier erfährst du, wie der Tarif aufgebaut ist, was er kostet, welche Rendite realistisch ist und welche Alternative du als Gesellschafter-Geschäftsführer hast.
Wie der Tarif aufgebaut ist
Geht es um den Tarif mit dem internen Kürzel FR20, dann ist das im Kern eine Direktversicherung, über die deine Firma für dich einzahlt. Das Besondere sind die drei Anlagetöpfe, auf die dein Beitrag verteilt wird:
- Sicherungsvermögen (klassische Anlage): die eigene Anlage des Versicherers, sicher, aber renditeschwach.
- Wertsicherungsfonds: ein hauseigener Fonds des Versicherers.
- Freie Fondsauswahl: hier wählst du selbst, zum Beispiel einen ETF.
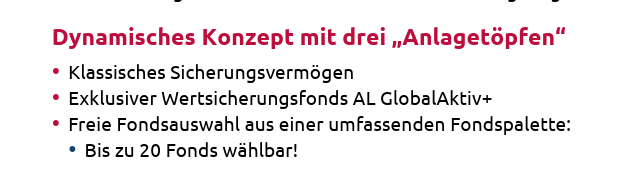
Dieser Tarif investiert das Geld in 3 unterschiedliche Töpfe. Wann und wie viel in welchen Töpfen liegt, ist schwer nachzuvollziehen als Kunde.
Solche Dreitopf-Hybride funktionieren bei allen Anbietern ähnlich. Es geht also nicht darum, einen Versicherer schlechtzureden, sondern darum, das Konstrukt zu verstehen.
Das Rechenbeispiel
Angenommen, eine Person ist Jahrgang 1990, zahlt 31 Jahre lang den aktuellen Höchstbetrag von 676 Euro pro Monat ein und vereinbart eine Beitragsgarantie von 80 Prozent. Das heißt: Zum Rentenbeginn sind 80 Prozent der eingezahlten Beiträge garantiert. Das ist üblich am Markt, auch wenn eine niedrigere Garantie möglich wäre.
Die Idee klingt gut: hohe Garantie, hohe Investmentquote, und das Geld soll möglichst schnell in die freie Fondsanlage wandern. Genau hier liegt aber der Knackpunkt.
Versprechen und Realität
Die Standmitteilung eines gut zwei Jahre alten Vertrags mit 25 Euro Monatsbeitrag zeigt, was wirklich passiert. Die Höhe des Beitrags ist dabei unerheblich, die Quoten sind dieselben. Das Vertragsguthaben liegt bei rund 133 Euro. Davon stecken etwa 125 Euro im Sicherungsvermögen und nur etwa 8,80 Euro im Wertsicherungsfonds. In der freien Fondsauswahl liegt: nichts.
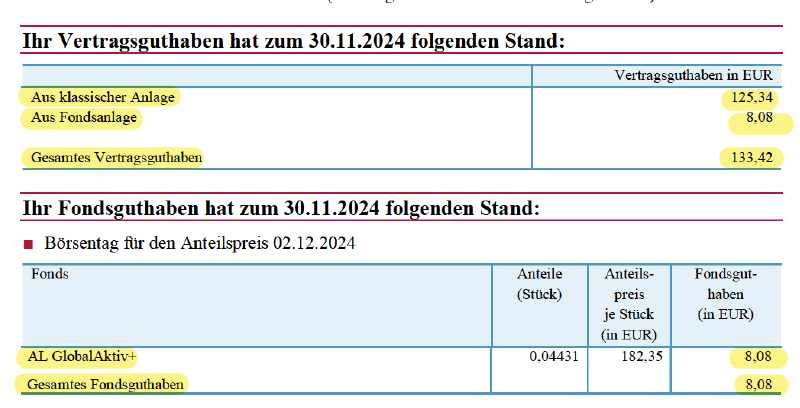
Diese Art der Tarife brauchen ewig, bis das Geld aus der klassischen Anlage, über den Sicherungsfonds in die freie Fondsanlage gelangt. Meistens dauert das Jahre.
Was der Vertrag kostet
Die Kosten sind etwas höher als marktüblich und summieren sich:
| Kostenart | Bedeutung |
|---|---|
| Abschluss- und Vertriebskosten | Vergütung des Vermittlers, in den ersten Jahren aus dem Beitrag (im Beispiel 2,5 Prozent auf die ersten 5 Jahre) |
| Verwaltungskosten | Anteil deines Beitrags für den Versicherer, solange eingezahlt wird (im Beispiel 5,65 Prozent) |
| Kosten auf das Guthaben | 3,60 Euro pro 1.000 Euro, also 0,36 Prozent |
| Effektivkostenquote (Renditeminderung durch die aufgeführten Kosten) | rund 1,63 Prozent, die du von deiner Bruttorendite abziehen musst |
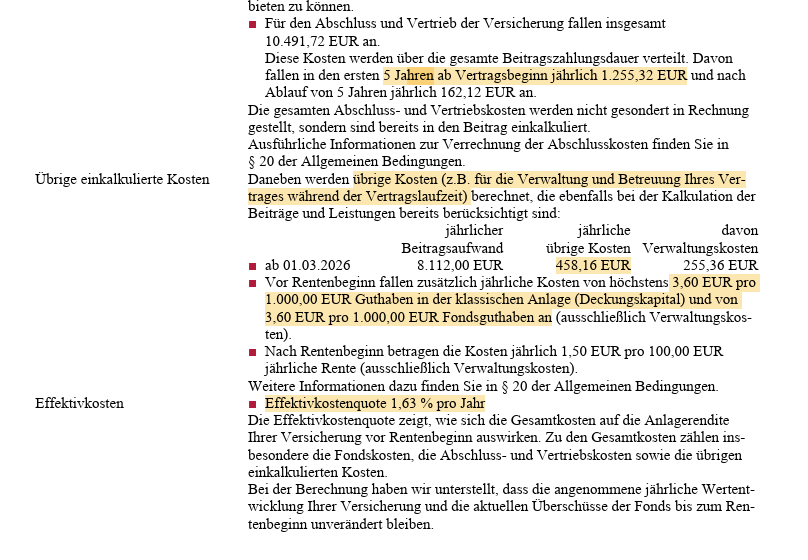
Als Kunde solltest du bei jedem Angebot immer die Seite mit den Kosten bekommen.
Was am Ende herauskommt
Rechnet man mit der realistischen Aufteilung von etwa 90 Prozent Sicherungsvermögen und 10 Prozent Wertsicherungsfonds, ergibt sich über 30 Jahre dieses Bild:
- Verzinsung der klassischen Anlage des Versicherers aktuell: 2,25 Prozent (Garantiezins 0,9 Prozent)
- Wertsicherungsfonds: laufende Kosten von 1,34 Prozent, Durchschnittsrendite seit Auflage 3,44 %
- Einzahlungen: rund 243.000 Euro
- Gesamtkosten: rund 41.000 Euro
- Ablaufleistung vor Steuern: rund 329.000 Euro
- Nettorendite vor Steuern: etwa 1,9 %
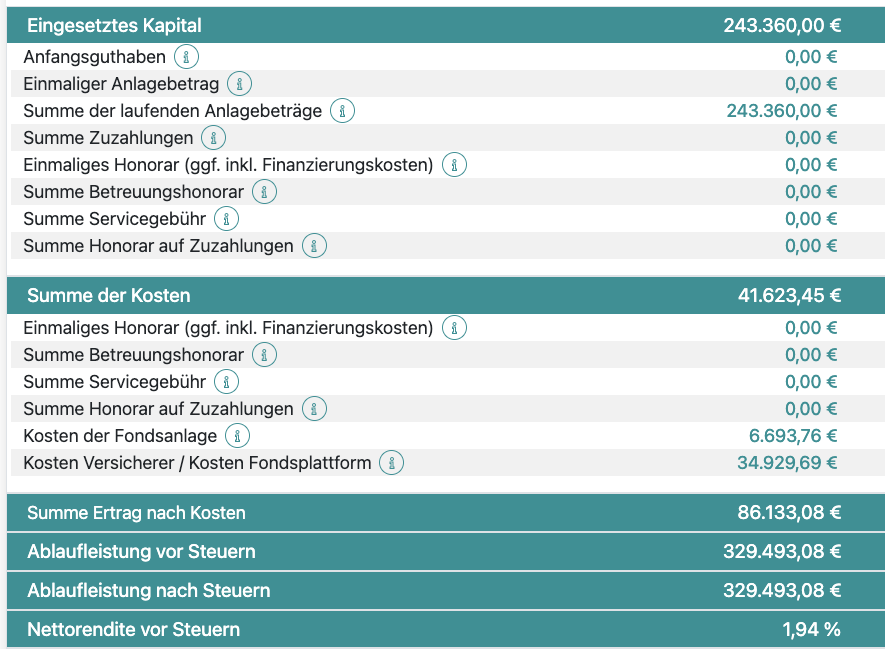
Nach 30 Jahren Invest die ernüchternde Erkenntnis: Der Vertrag gleicht nicht mal die Inflation aus.
Bei einer Inflation von im Schnitt über 2 Prozent verlierst du damit real an Kaufkraft. Du musst kein Mathematiker sein, um zu sehen, dass sich das so nicht lohnt. Zwar kann im Lauf der Jahre mehr Geld in die freien Fonds fließen, wo ETFs auf 6 bis 7 Prozent kommen können. Aber der Großteil bleibt in der renditeschwachen Anlage.
Die bessere Alternative für dich
Als Gesellschafter-Geschäftsführer bist du nicht auf die Garantie angewiesen. Du kannst dein Risiko selbst einschätzen und auf sie verzichten. Dann wählst du einen Tarif, in dem die gesamten 676 Euro direkt in ETFs fließen.
Checkliste vor der Unterschrift
- Prüfe, wie viel Prozent deines Beitrags tatsächlich in die freie Fondsanlage gehen, nicht nur, wie hoch die Ergebnisse bei 3, 6 oder 9 Prozent Rendite auf dem Angebot ist.
- Frage nach der Effektivkostenquote und nach den laufenden Kosten der Fonds.
- Vergleiche mit einem reinen ETF-Tarif ohne Beitragsgarantie.
Fazit
Die Dreitopf-Konstruktion mit hoher Beitragsgarantie klingt sicher, kostet dich aber Rendite. Im Beispiel bleiben nur etwa 1,9 Prozent netto vor Steuern, weniger als die Inflation. Als Gesellschafter-Geschäftsführer hast du die Freiheit, auf die Garantie zu verzichten und konsequent in ETFs zu investieren. Hol dir heute noch deine Standmitteilung oder dein Angebot und prüfe, in welchem Topf dein Geld wirklich liegt.
Ist die Alte Leipziger ein schlechter Anbieter?
Nein, das Problem liegt im Konzept der Beitragsgarantie, das bei allen Versicherern ähnlich funktioniert. Das meiste Geld muss sicher angelegt werden und bringt deshalb wenig Rendite.
Was bedeutet eine Beitragsgarantie von 80 Prozent?
Zum Rentenbeginn sind mindestens 80 Prozent der eingezahlten Beiträge garantiert. Dafür muss der Versicherer einen großen Teil des Geldes im Sicherungsvermögen halten.
Gibt es eine Alternative zum Dreitopf-Hybrid?
Ja, du kannst als Gesellschafter-Geschäftsführer auf die Garantie verzichten und einen Tarif wählen, in dem der gesamte Beitrag in deine Wunsch-ETFs fließt. Das ist günstiger und bietet mehr Renditechancen.