Altersvorsorge für Unternehmer: Warum ein einmaliger Plan nie reicht

Ruhestandsplanung gehört zum Standardrepertoire von Ohligschläger Consulting
Du hast deine Altersvorsorge vor Jahren aufgesetzt, alles sauber sortiert und dich seitdem nicht mehr darum gekümmert? Dann hast du vermutlich ein Problem, von dem du noch nichts ahnst. Denn die private Vorsorge ist kein Projekt, das man einmal startet und dann abhakt. Sie ist ein bewegliches Ziel.
Gerade als Unternehmer stehst du auf vielen wechselnden Fundamenten: Dein Betrieb, dein Privatleben, Gesetze und Märkte verändern sich ständig. Jede dieser Ebenen wirkt direkt auf dein Alterseinkommen. In diesem Artikel erfährst du, welche Stellschrauben das sind, welche Annahmen du realistisch ansetzen solltest und welche Was-wäre-wenn-Fragen du dir unbedingt stellen solltest.
Was sich laufend verändert
Im Unternehmen
Dein Betrieb bleibt nicht stehen. Er kann wachsen: mehr Personal, höhere Risiken, mehr Liquidität und größere Gewinne, die du gezielt in Vermögensaufbau stecken möchtest. Er kann aber auch schrumpfen, etwa weil dein Markt schwierig ist und kaum Wachstum zulässt. Vielleicht verkaufst du einen Teil der Firma und erzeugst so Cashflow. Und am Ende steht möglicherweise der komplette Firmenverkauf zum Ruhestand.
Deshalb gehört der Wert deiner Firma in die Planung. Nur wenn du ihn einschätzt, kannst du einen Verkauf realistisch durchspielen.
Im Privatleben
Auch privat bleibt wenig, wie es ist:
- Du heiratest, lässt dich scheiden oder hast eine neue Partnerschaft.
- Kinder kommen, wollen studieren oder ziehen aus.
- Du willst in eine eigene Immobilie ziehen - oder weg vom Garten und hinein in eine Mietwohnung.
Jeder dieser Schritte verändert Ausgaben, Ziele und den Kapitalbedarf.
Bei Steuern und Sozialversicherung
Schon jedes Jahr ändern sich Kennzahlen wie die Beitragsbemessungsgrenzen der gesetzlichen Rentenversicherung sowie die Beitragssätze der Kranken- und Pflegeversicherung. Dazu kommen Reformen, ein verändertes Renteneintrittsalter, ein neuer Grundfreibetrag, angepasste Steuertabellen oder andere Freibeträge bei der Kapitalertragsteuer. Das alles schlägt auf deine Ruhestandsplanung durch.
An den Kapitalmärkten
Wer hätte vor zehn Jahren gedacht, dass wir noch einmal hohe Notenbankzinsen sehen werden? In der EU und den USA lief alles darauf hinaus, dass die Staaten eine längere Niedrigzinsphase nutzen werden, um sich schleichend zu entschulden, wie es Japan über Jahrzehnte getan hat. Dann kam der Ukraine-Krieg und alles kam anders. Jeder Vermögenswert wird hiervon beeinflusst, seien es Depots, Immobilien, Tages- oder Festgeldkonten oder Krypto und Edelmetalle.
Die Entwicklung von Assets und deren gegenseitige Beeinflussung spielt eine maßgebliche Rolle bei der Ruhestandsplanung.
Realistisch rechnen: Renditen, Lebenserwartung, Teuerung
Welche Rendite ist realistisch?
Ob Riester, Rürup, betriebliche Altersvorsorge, Depot oder Festgeld: Jede Hochrechnung steht und fällt mit der angenommenen Rendite. Entscheidend ist der Zeithorizont.
| Anlage | Restlaufzeit | Einschätzung |
|---|---|---|
| Aktiendepot | 30 Jahre | Eine Rendite von 7 bis 8 Prozent ist realistisch kalkulierbar |
| Aktiendepot | 10 Jahre | Keine sichere Annahme - es gab Jahrzehnte ohne Rendite |
| Tages- und Festgeld, Sparkonten | variabel | Hochrechnung bei Zinsänderungen anpassen |
Plane mit mehreren Lebenserwartungen
Rechne zum einen im Worst Case mit dem deutschen Durchschnitt. Rechne zum anderen mit einer höheren Lebenserwartung. Wer bis zum Rentenbeginn gesund ankommt, lebt statistisch länger. Private Krankenversicherung, hoher Lebensstandard und Geld für Gesundheit können das noch verstärken.
Teuerung und Krankenversicherung
Als Rentner gibst du dein Geld für andere Dinge aus als heute, also gilt auch eine andere persönliche Teuerungsrate. Setze deshalb unterschiedliche Raten an. Das Gleiche gilt für den Beitrag zur privaten Krankenversicherung: Prüfe, welche Art von Tarif du hast und wie stark der Beitrag vermutlich steigt.
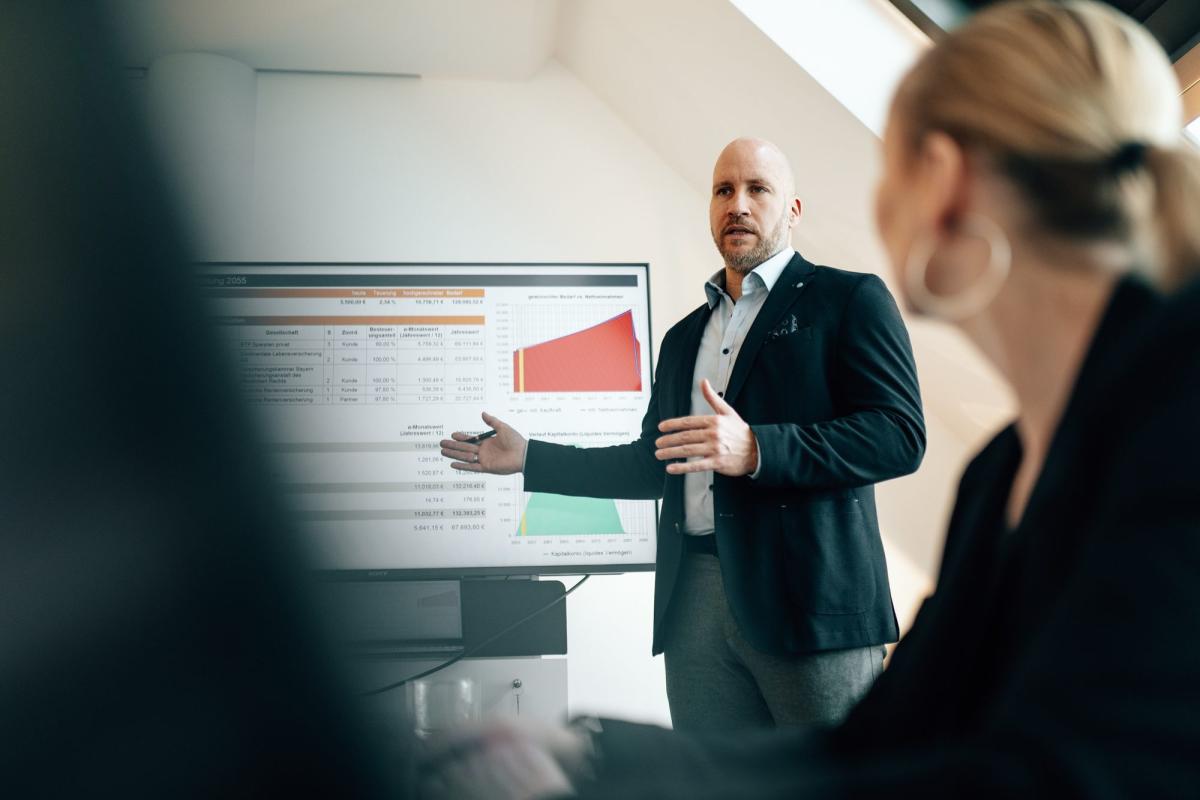
Die Höhe der späteren Steuerlast ist hochkomplex und ohne spezielle Software nicht zu beantworten.
Die wichtigsten Was-wäre-wenn-Fragen
Erst Szenarien machen aus einer Rechnung eine Entscheidungsgrundlage. Spiele diese Fragen durch:
- Firma: Was, wenn du sie zu einem fairen Preis verkaufst - und was, wenn gar nicht?
- Krankenversicherung: Was, wenn du kurz vor dem Ruhestand in die gesetzliche wechselst, und was, wenn du privat versichert bleibst?
- Depot: Was, wenn es 10 Prozent Wertentwicklung bringt - und was bei nur 5 Prozent?
- Versorgungslücke: Was, wenn deine Geschäftsführerversorgung nur bis 55 bespart wird, aber erst ab 62 verfügbar ist? Wie viel Kapital schließt die Lücke und wie wird es besteuert?
- Lebensstandard: Was, wenn du statt 4.000 Euro netto Kaufkraft lieber 5.000 Euro haben möchtest?
- Zeithorizont: Wie sieht es nicht nur bis 67 aus, sondern bis 80, 85, 90 oder 100?
- Erbe: Wie viel Vermögen bleibt für deine Kinder, wie viel häufst du als Überschuss an?
- Verlauf: Hast du anfangs zu viel Kapital, aber in den letzten zehn Jahren fehlt Geld für deinen Lebensstandard?
- Schenkung: Kannst du dir eine frühere Übertragung an die Kinder leisten, um Erbschaft- oder Schenkungsteuer zu sparen, ohne Altersarmut zu riskieren?
Fazit
Deine Altersvorsorge ist nur so gut wie die Annahmen dahinter, und die ändern sich ständig. Wer Firma, Privatleben, Gesetze und Geldanlagen regelmäßig neu bewertet und in Szenarien denkt, erkennt Lücken und Überschüsse rechtzeitig. Eine gute Ruhestandsplanung liefert dir dazu eine übersichtliche Auswertung, aus der du auf einen Blick siehst, wie du aufgestellt bist.
Probier als Kunde unsere Ruhestandsplanung für Unternehmer aus: Nimm dir diese Woche eine Stunde und spiele mit deinem Berater zwei der obigen Fragen durch. Du wirst überrascht sein, wie viel Klarheit schon das bringt.
Wie oft sollte ich meine Altersvorsorge überprüfen?
Mindestens einmal im Jahr, zusätzlich bei großen Ereignissen wie Heirat, Scheidung, Firmenverkauf oder gesetzlichen Reformen.
Mit welcher Rendite sollte ich planen?
Das hängt von der Restlaufzeit ab. Bei Aktien und 30 Jahren sind 7 bis 8 Prozent realistisch, bei zehn Jahren solltest du vorsichtiger kalkulieren.
Warum sollte ich mit mehreren Lebenserwartungen rechnen?
Damit dein Geld im Worst Case reicht, aber auch bei einem sehr langen Leben, etwa bis 100, nicht ausgeht.
Warum gehört der Firmenwert in die Planung?
Nur so kannst du einen möglichen Verkauf zum Ruhestand realistisch simulieren und prüfen, wie sich ein Verkauf oder ein Nichtverkauf auf dein Alterseinkommen auswirkt.