
Beitragsbemessungsgrenze 2027: Warum jetzt viele doppelt draufzahlen und wer wechseln kann

Beitragsbemessungsgrenze steigt 2027 um fast 10%
Wenn du gut verdienst und gesetzlich krankenversichert bist, solltest du jetzt genau hinschauen. Ab 2027 steigen die wichtigsten Rechengrößen der Sozialversicherung nicht nur wie gewohnt - sie bekommen einen zusätzlichen kräftigen Schub obendrauf. Grund dafür ist ein frisch verabschiedetes Gesetz, das die Beitragssätze der gesetzlichen Krankenversicherung eigentlich stabil halten sollte. Das Ergebnis für alle Besserverdiener: gleich zwei Erhöhungen auf einmal.
Konkret bedeutet das für dich als Arbeitnehmer, Selbstständigen oder Freiberufler mit hohem Einkommen: Die Beitragsbemessungsgrenze und die Jahresarbeitsentgeltgrenze klettern 2027 deutlich stärker als in normalen Jahren üblich. Wer bislang knapp über oder unter diesen Schwellen lag, muss jetzt genau rechnen - denn es geht um bares Geld, um die Frage privat oder gesetzlich versichert zu bleiben, und um Fristen, die teilweise schon in den kommenden Wochen ablaufen. Dieser Ratgeber zeigt dir, was sich ändert, wen es betrifft und welche Schritte du jetzt einleiten solltest.
Die wichtigsten Zahlen für 2027 im Überblick
- Die Jahresarbeitsentgeltgrenze steigt voraussichtlich von 77.400 Euro auf 84.600 Euro - ein Plus von 7.200 Euro pro Jahr.
- Die Beitragsbemessungsgrenze in der Krankenversicherung erhöht sich von 69.750 Euro auf voraussichtlich 76.500 Euro, also um 6.750 Euro jährlich.
- Der Arbeitgeberzuschuss zur privaten Krankenversicherung wächst von 508,59 Euro auf etwa 557,81 Euro monatlich - ein Plus von 49,22 Euro.
- Der gesetzliche Höchstbeitrag klettert von durchschnittlich 1.261 Euro auf rund 1.383 Euro im Monat, also um etwa 122 Euro.
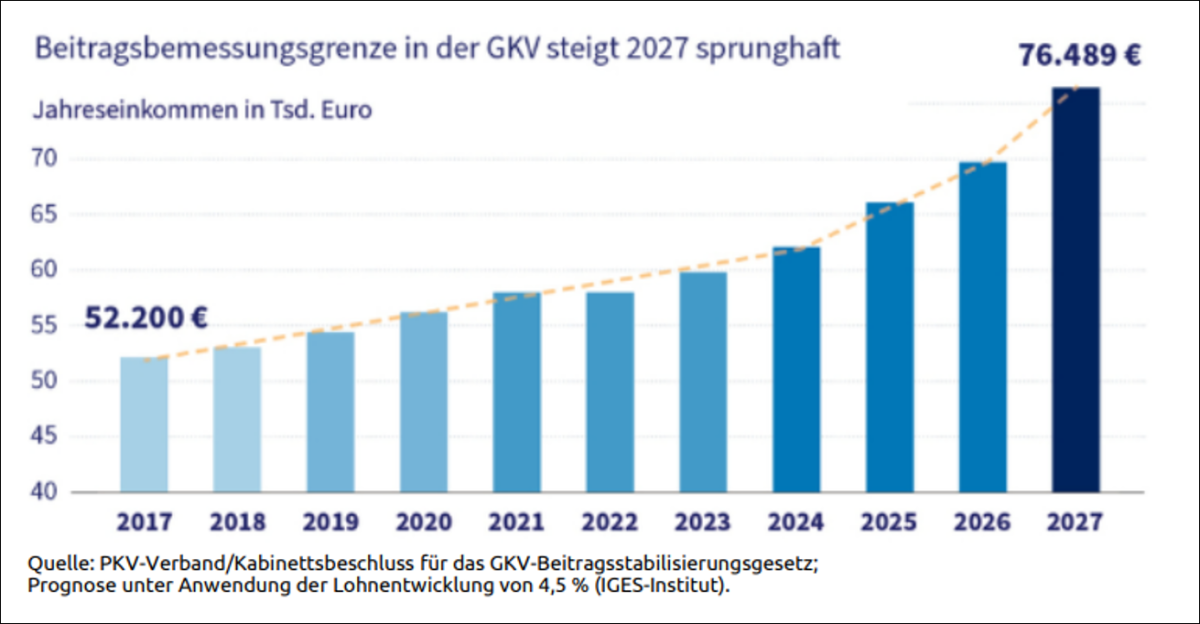
Zeitverlauf Beitragsbemessungsgrenze
Wie diese Grenzen normalerweise angepasst werden
Jedes Jahr passt der Gesetzgeber die Rechengrößen der Sozialversicherung an die Lohnentwicklung des Vorjahres an. Grundlage dafür ist die sogenannte Sozialversicherungs-Rechengrößenverordnung. Maßgeblich ist die Lohnzuwachsrate der Bruttolöhne und -gehälter je Arbeitnehmer - für das Jahr 2025 lag sie bei 4,2 Prozent. Rein rechnerisch hätte das für 2027 eine Jahresarbeitsentgeltgrenze von 81.000 Euro und eine Beitragsbemessungsgrenze von 72.900 Euro bedeutet. Normalerweise erfährst du die endgültigen Werte erst im Herbst, wenn der Referentenentwurf veröffentlicht wird.
Warum es 2027 eine doppelte Erhöhung gibt
Mit dem neuen Gesetz zur Stabilisierung der Krankenkassenbeiträge kommt zur regulären Anpassung noch eine außerplanmäßige Erhöhung von monatlich 300 Euro beziehungsweise 3.600 Euro im Jahr obendrauf. Damit sollen zusätzliche Einnahmen generiert werden, um die Beitragssätze rechnerisch stabil zu halten. Für Arbeitgeber bedeutet das laut Gesetzesbegründung Mehrausgaben von 1,3 Milliarden Euro allein im Jahr 2027, die bis 2030 auf 1,4 Milliarden Euro ansteigen sollen. Betroffen sind rund 5,4 Millionen Mitglieder der gesetzlichen Krankenversicherung, davon erzielen etwa 4,7 Millionen bereits heute Einkommen oberhalb der bisherigen Grenze.
Für dich als Beitragszahler oberhalb der Bemessungsgrenze heißt das: Zusätzlich zur normalen Anpassung kommt eine Mehrbelastung von rund 780 Euro im Jahr beziehungsweise etwa 65 Euro im Monat - die sich Arbeitgeber und Arbeitnehmer teilen.
So entwickelt sich der Höchstbeitrag konkret
Wie hoch der tatsächliche Höchstbeitrag am Ende ausfällt, hängt auch von den Zusatzbeiträgen der einzelnen Krankenkassen ab - und die stehen für 2027 noch nicht endgültig fest. Nimmt man die aktuellen Zusatzbeiträge als Grundlage, ergibt sich für Arbeitnehmer und Selbstständige mit Höchstsatz eine Steigerung von rund 120 Euro monatlich, die sich Arbeitgeber und Arbeitnehmer teilen. Schaut man sich die Beitragsentwicklung seit 1995 an, zeigt sich: Der Sprung ins Jahr 2027 fällt deutlich größer aus als in den Jahren zuvor - ein direktes Resultat der Sonderanpassung.
Für wen gilt die neue Versicherungspflichtgrenze ab 2027?
Ob du dich als Angestellter privat versichern darfst, hängt von der Jahresarbeitsentgeltgrenze ab. Nur wer sie mit regelmäßigem Einkommen überschreitet, hat überhaupt die Wahl zwischen gesetzlicher und privater Krankenversicherung.
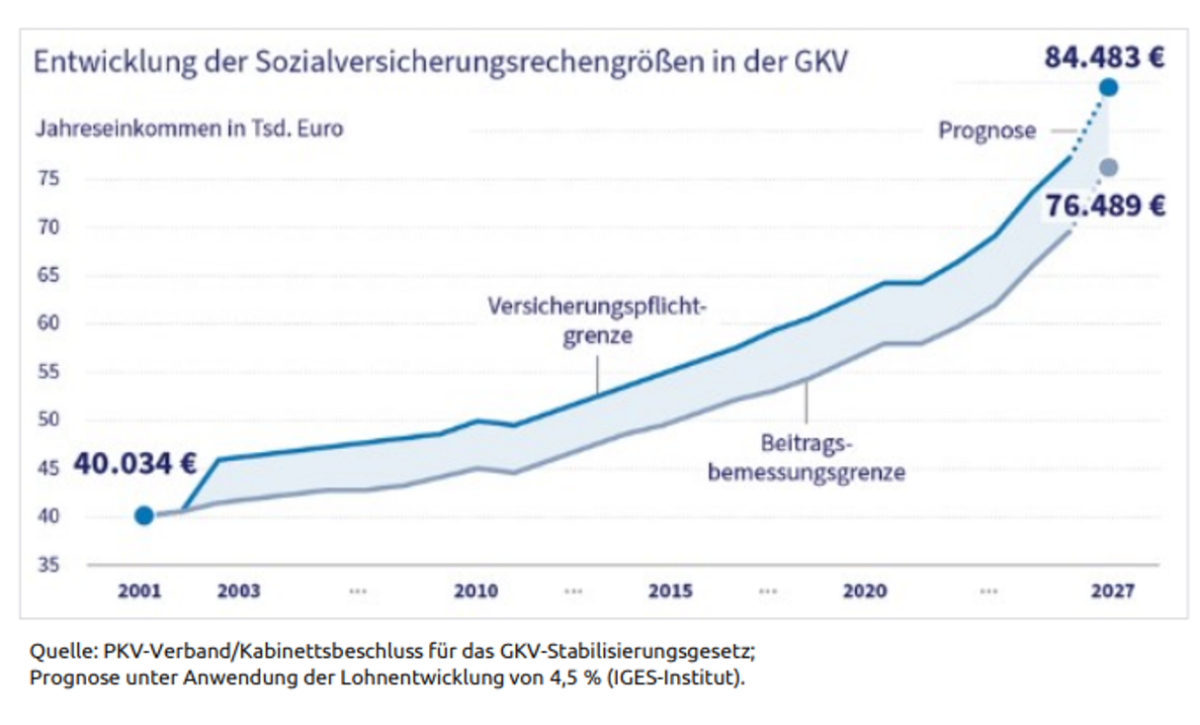
Zeitverlauf Jahresarbeitsentgeltgrenze (JAEG)
Die neue, höhere Grenze von 84.600 Euro gilt für:
- alle Angestellten, die ab dem 1. Januar 2027 eine neue Beschäftigung aufnehmen
- Angestellte, die aus anderen Gründen 2027 versicherungsfrei werden, etwa nach einer Phase mit Arbeitslosengeld I
- Personen, die ihre Beschäftigung nach einer Unterbrechung wieder aufnehmen, etwa nach der Elternzeit
Sie gilt dagegen nicht für Personen, die am 31. Dezember 2026 bereits privat versichert waren. Für diese Gruppe bleibt die alte, nur regulär angepasste Grenze von 81.000 Euro maßgeblich - ohne die Sondererhöhung. Wer zwischen 77.400 Euro und 81.000 Euro brutto verdient und rechtzeitig bis zum 1. Dezember 2026 in die private Versicherung gewechselt ist, kann sich von der Rückkehr in die gesetzliche Kasse befreien lassen.
Wenn dein Einkommen zwischen 77.400 und 84.600 Euro liegt: Jetzt handeln
Genau in dieser Einkommensspanne wird es kompliziert - und die Fristen sind eng gesteckt. Die folgende Übersicht zeigt dir, was für welche Einkommensgruppe gilt:
| Kriterium | Einkommen 77.400 € - 81.000 € | Einkommen 81.000 € - 84.600 € |
|---|---|---|
| Wechsel in die PKV 2026 möglich? | Ja, bei neuer Tätigkeit in 2026 (Überschreiten bis 30.12. reicht) | Ja, problemlos möglich |
| Wechsel in die PKV 2027 möglich? | Nein, Versicherungspflicht besteht | Nein, Versicherungspflicht besteht |
| Letzter Wechseltermin | Theoretisch 30.12.2026 bei neuer Beschäftigung | 30.12.2026 bei neuer Beschäftigung, sonst 1.12. |
| Letzter PKV-Beginn ohne neue Beschäftigung | 1.12.2026 | 1.12.2026 |
| Letzter Kündigungstermin GKV | 30. September 2026 (Wirkung zum 30.11.2026) | 30. September 2026 (Wirkung zum 30.11.2026) |
Gute Nachrichten für Privatversicherte: Höherer Arbeitgeberzuschuss
Nicht nur schlechte Nachrichten: Wer bereits privat krankenversichert ist, profitiert von der Anhebung der Bemessungsgrenze gleich doppelt. Der Arbeitgeberzuschuss zur privaten Krankenversicherung steigt 2027 auf voraussichtlich 557,81 Euro - ein Plus von 49,22 Euro gegenüber dem Vorjahr. Hinzu kommt der hälftige Zuschuss zur Pflegeversicherung.
Wer einen PKV-Beitrag von bis zu 1.115,62 Euro zahlt, bekommt dadurch bis zu 50 Prozent seines Beitrags vom Arbeitgeber erstattet. Liegt dein Beitrag darunter, lohnt sich ein Blick auf beitragsentlastende Bausteine im Vertrag - so schöpfst du den maximalen Zuschuss tatsächlich aus.
Fazit: Jetzt informieren statt später überrascht werden
Die Erhöhung der Beitragsbemessungsgrenze und der Jahresarbeitsentgeltgrenze 2027 trifft Besserverdiener gleich doppelt: durch die reguläre Lohnanpassung und durch die zusätzliche Sondererhöhung im Rahmen des Stabilisierungsgesetzes. Wer mit seinem Einkommen im Grenzbereich zwischen 77.400 und 84.600 Euro liegt, sollte die Fristen für einen möglichen Wechsel in die private Krankenversicherung jetzt im Blick behalten - denn ab 2027 ist ein Wechsel für diese Gruppe nicht mehr ohne Weiteres möglich. Privatversicherte wiederum profitieren von einem spürbar höheren Arbeitgeberzuschuss und sollten prüfen, ob ihr aktueller Vertrag diesen auch optimal ausschöpft.
Schau dir am besten noch diese Woche dein Bruttojahreseinkommen an und vergleiche es mit den genannten Grenzwerten. Falls du unsicher bist, welche Regelung für deine Situation gilt, lohnt sich eine individuelle Beratung - gerade weil die Fristen teilweise schon im Herbst 2026 ablaufen.
Wann werden die neuen Werte für 2027 endgültig festgelegt?
Die finalen Rechengrößen legt der Gesetzgeber üblicherweise im Herbst fest, nachdem im September oder Oktober der Referentenentwurf veröffentlicht wurde.
Betrifft die Erhöhung auch gesetzlich Versicherte, die unterhalb der Bemessungsgrenze verdienen?
Die zusätzliche Sondererhöhung wirkt sich nur auf Einkommen oberhalb der bisherigen Bemessungsgrenze aus, da nur dieser Teil des Gehalts überhaupt zusätzlich mit Beiträgen belegt wird.
Kann ich 2027 noch in die private Krankenversicherung wechseln, wenn ich zwischen 77.400 und 84.600 Euro verdiene?
Nein, sobald die neue Jahresarbeitsentgeltgrenze 2027 gilt, besteht für diese Einkommensgruppe grundsätzlich Versicherungspflicht in der gesetzlichen Krankenversicherung, ein Wechsel ist dann nicht mehr möglich.
Wie wirkt sich die Erhöhung auf den Arbeitgeberzuschuss zur PKV aus?
Der Arbeitgeberzuschuss steigt zusammen mit dem gesetzlichen Höchstbeitrag an, sodass Privatversicherte 2027 mit einem monatlichen Zuschuss von voraussichtlich 557,81 Euro rechnen können.
Was passiert, wenn ich erst durch eine Gehaltserhöhung über die neue Grenze komme?
In diesem Fall wirst du erst zum 1. Januar des Folgejahres von der Versicherungspflicht befreit, und zwar nur, wenn dein Einkommen bereits im laufenden Jahr die neue Grenze erreicht hat.