Frühstartrente: 10 Euro vom Staat für dein Kind - so nutzt du den Vorsprung

Frühstartrente: 10 Euro vom Staat für dein Kind
Zehn Euro im Monat klingen nach wenig. Doch früh investiert und über Jahrzehnte angelegt, können sie zu einem spürbaren Polster werden. Genau darauf zielt die geplante Frühstartrente: Sie soll Kindern einen finanziellen Startvorteil für die Altersvorsorge verschaffen, ganz ohne eigenen Beitrag der Eltern.
Gerade zwischen Schichtdienst, Einsatzbereitschaft und Familienalltag bleibt die langfristige Vorsorge oft liegen. Das gilt für Berufsfeuerwehr und Rettungsdienst genauso wie für die Freiwillige Feuerwehr. Dieser Artikel zeigt dir, wer profitieren soll, wie das Geld angelegt wird und worauf du jetzt achten kannst. Wichtig: Der Bundestag hat das Gesetz am 16. Oktober 2026 beschlossen, die Zustimmung des Bundesrates steht noch aus. Geplanter Start ist der 1. Januar 2027.
Das steckt hinter der Frühstartrente
Zehn Euro für jeden anspruchsberechtigten Monat
Vorgesehen sind zehn Euro pro Fördermonat. Das macht 120 Euro im Jahr. Über zwölf volle Förderjahre kommen 1.440 Euro staatliche Einzahlungen zusammen. Gefördert werden soll ab dem sechsten Geburtstag bis vor dem 18. Geburtstag. Einen Mindestbeitrag musst du nicht leisten.
Das Geld ist keine Zusatzleistung zum Kindergeld und keine Leistung der gesetzlichen Rentenversicherung. Es fließt in einen Altersvorsorgevertrag für dein Kind. Die Voraussetzungen prüft die Zentrale Zulagenstelle für Altersvermögen.
Welche Jahrgänge dabei sind
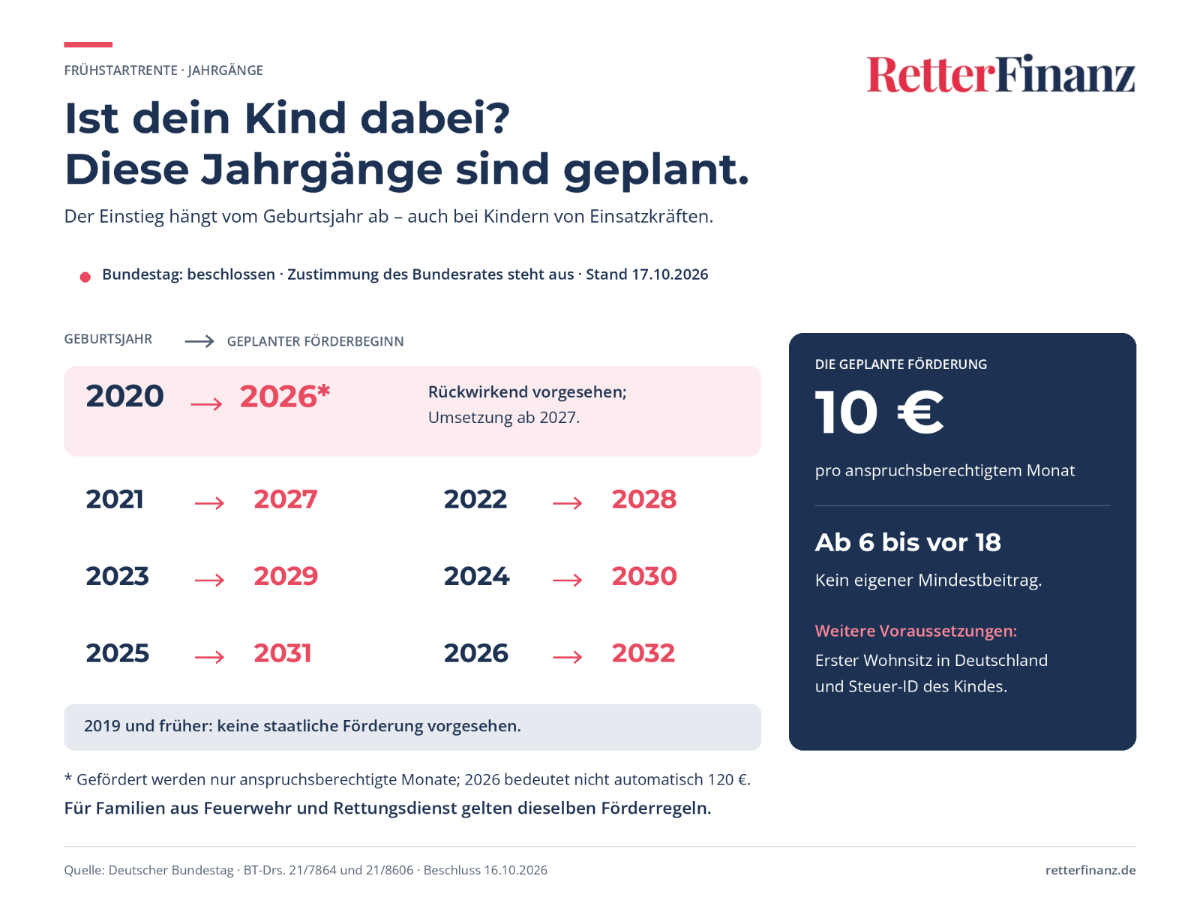
Den Anfang macht der Geburtsjahrgang 2020, danach kommt jedes Jahr ein weiterer Jahrgang dazu.
Alles auf einen Blick
| Geburtsjahr des Kindes | Vorgesehener Förderbeginn |
|---|---|
| 2019 und früher | keine Förderung vorgesehen |
| 2020 | rückwirkend für 2026; Umsetzung ab 2027 |
| 2021 | 2027 |
| 2022 | 2028 |
| 2023 | 2029 |
| 2024 | 2030 |
| 2025 | 2031 |
| 2026 | 2032 |
Die Tabelle ordnet nur die Jahrgänge zu. Ob und wie lange dein Kind gefördert wird, hängt zusätzlich vom Alter ab. Die Rückwirkung für 2020 heißt also nicht automatisch 120 Euro pro Kind. Gefördert werden nur die anspruchsberechtigten Monate.
Gilt das auch für Retterfamilien?
Ja, aber ohne Sonderstatus. Nötig sind ein gemeldeter erster Wohnsitz in Deutschland und die Steuer-ID deines Kindes. Der Beruf der Eltern spielt keine Rolle, ob verbeamtet, angestellt oder ehrenamtlich. Eine Einkommensgrenze ist nicht vorgesehen.
So wird aus dem Zuschuss echtes Vermögen
Der richtige Vertrag
Das Geld soll am Kapitalmarkt angelegt werden. Vorgesehen ist ein zertifizierter Standarddepot-Vertrag auf den Namen des Kindes. Ein normales Junior-Depot, ein bestehender ETF-Sparplan oder irgendeine Kinderrentenversicherung erfüllt das nicht automatisch. Den Förderantrag soll in der Regel der Anbieter stellen, sobald die Daten vorliegen. Du musst dich also nicht selbst darum kümmern.
Warum der Zinseszins zählt
Bleiben Erträge angelegt, können sie selbst wieder Erträge bringen. Ein Beispiel mit angenommenen vier Prozent: Aus 1.000 Euro werden 1.040 Euro. Im nächsten Jahr beziehen sich die vier Prozent schon auf 1.040 Euro, der Ertrag liegt bei 41,60 Euro. Über Jahrzehnte wird dieser Effekt deutlich größer. Aber: Bei Fonds gibt es keinen festen Zins. Kurse können steigen und fallen.
Was aus zehn Euro rechnerisch werden könnte
Die Modellrechnung geht von folgenden Annahmen aus:
- zehn Euro Einzahlung zum Monatsende über 144 Monate (Alter 6 bis 18)
- danach keine weiteren Einzahlungen, das Kapital bleibt bis 65 angelegt
- durchgehend vier Prozent Jahresrendite nach Kosten, vor Steuern
- keine Berücksichtigung der Inflation
| Alter | Rechnerischer Depotwert |
|---|---|
| 18 Jahre | 1.836 Euro |
| 35 Jahre | 3.576 Euro |
| 50 Jahre | 6.441 Euro |
| 65 Jahre | 11.599 Euro |
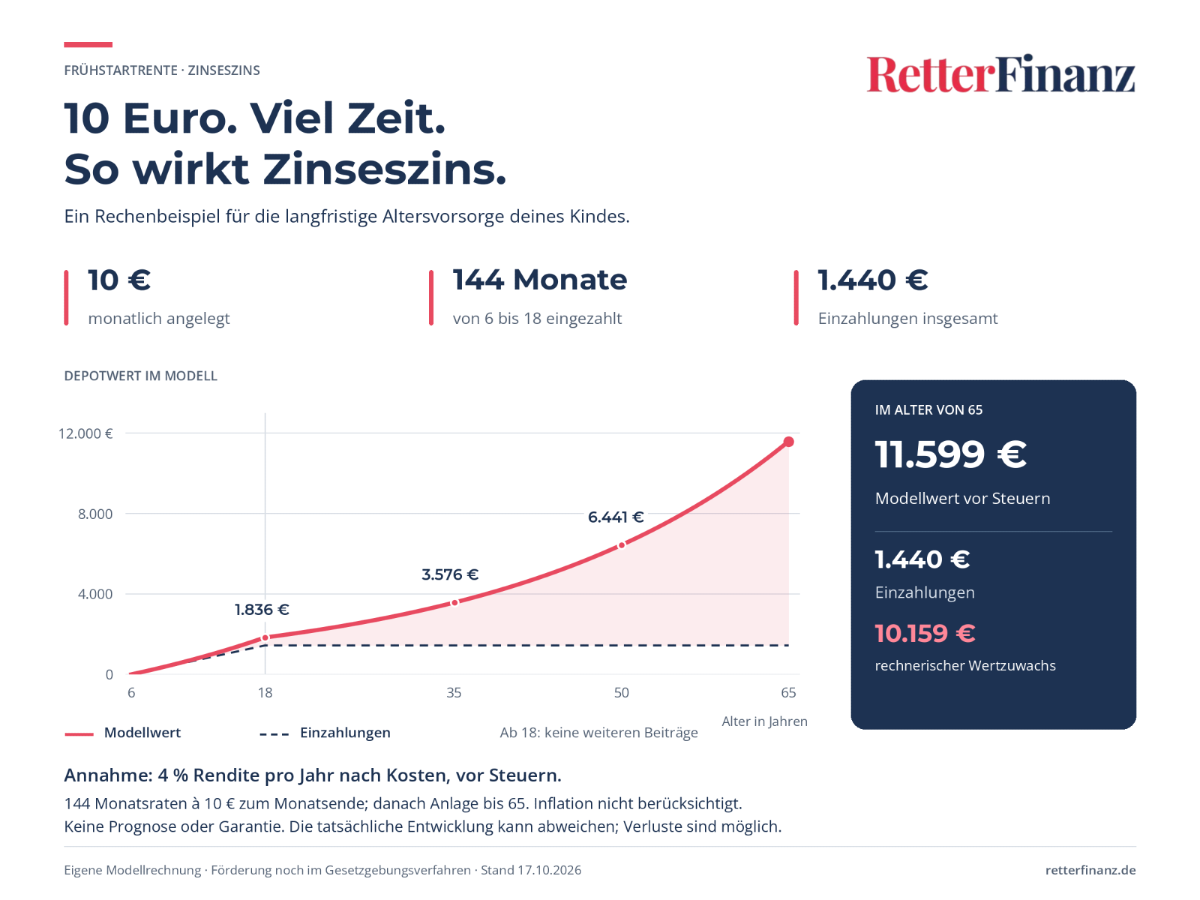
Bei 1.440 Euro Einzahlung ergibt das rechnerisch rund 10.159 Euro Wertzuwachs
Zusätzlich einzahlen: Eltern und Großeltern
Freiwillige Beiträge sind möglich, bis insgesamt 6.840 Euro pro Kalenderjahr. Überlege vorher, wofür das Geld gedacht ist: Ausbildung, Führerschein, erste Wohnung oder wirklich die Altersvorsorge? Ungeförderte Eigenbeiträge samt Erträgen können nach den Vertragsregeln vorzeitig entnommen werden, dabei können Steuern anfallen. Für staatlich gefördertes Kapital gelten andere Vorgaben.
Mit 18 endet die Förderung, die Zweckbindung bleibt
Der 18. Geburtstag macht das geförderte Geld nicht frei verfügbar. Altersleistungen sind grundsätzlich ab 65 vorgesehen. Ausnahmen gibt es etwa für begünstigtes selbst genutztes Wohneigentum nach § 92a Einkommensteuergesetz oder bei entsprechendem Renten- oder Versorgungsbezug. Der Vertrag kann danach weitergeführt und aus eigenen Mitteln bespart werden.
Anbieterwechsel, Kosten und Steuern
- Wechsel: Vor dem 18. Geburtstag soll das geförderte Vermögen vollständig auf einen anderen Standarddepot-Vertrag übertragbar sein. Ab Volljährigkeit auch auf andere zertifizierte Altersvorsorgeverträge. Ein gewöhnliches Wertpapierdepot zählt nicht.
- Kosten: In der Ansparphase ist eine Effektivkostenbegrenzung von einem Prozent vorgesehen. Auf den geförderten Teil dürfen bis zur Auszahlungsphase keine Abschluss- und Vertriebskosten erhoben werden, bei Eigenbeiträgen schon.
- Steuern: Erträge bleiben in der Ansparphase grundsätzlich steuerfrei. Im Alter greift die nachgelagerte Besteuerung, rechne also nicht mit einer komplett steuerfreien Auszahlung.
Und ohne eigenen Vertrag?
Für Kinder ohne Vertrag ist eine kollektive Kapitalanlage unter Verwaltung der Deutschen Bundesbank vorgesehen. Das Startkapital lässt sich bis zum 35. Lebensjahr in einen eigenen begünstigten Vertrag übertragen. Die Auffanglösung zahlt nicht von selbst im Rentenalter aus, also nutze die Frist rechtzeitig.
Fazit: Jetzt vorbereiten, später entspannt starten
Die Frühstartrente kann ein sinnvoller Baustein für die Zukunft deines Kindes sein. Prüfe jetzt den Geburtsjahrgang und halte die Steuer-ID bereit. Sobald das Verfahren abgeschlossen ist und Angebote vorliegen, vergleichst du Förderfähigkeit, Kosten, Anlagemöglichkeiten und Vertragsbedingungen. Überlege außerdem, wie viel ihr darüber hinaus sparen wollt und welcher Teil flexibel bleiben soll.
Du willst wissen, was das für deine Familie bedeutet? Bei Retterfinanz ordnen wir staatliche Förderung, Altersvorsorge und frei verfügbares Sparen verständlich ein. Sprich uns über unser Expertenmarkt-Profil an, die Beratung ist für dich kostenlos.
Muss ich einen Förderantrag stellen?
Im Regelfall nicht. Der Anbieter soll die Förderung mit dem Vertragsabschluss beantragen, sobald die erforderlichen Daten vorliegen.
Gibt es eine Einkommensgrenze für Eltern?
Nein, eine Einkommensgrenze ist nicht vorgesehen. Auch der Beruf der Eltern begründet weder einen Anspruch noch einen Ausschluss.
Kann ich schon vor dem 18. Geburtstag über das Geld verfügen?
Gefördertes Kapital ist zweckgebunden für die Altersvorsorge. Ausnahmen gibt es etwa bei selbst genutztem Wohneigentum nach § 92a EStG. Ungeförderte Eigenbeiträge samt Erträgen können nach den Vertragsregeln entnommen werden, dabei können Steuern anfallen.
Was passiert, wenn ich keinen Vertrag eröffne?
Dann soll das Geld kollektiv unter Verwaltung der Deutschen Bundesbank angelegt werden. Du kannst es bis zum 35. Lebensjahr deines Kindes in einen eigenen Vertrag übertragen.
Hinweis: Allgemeine Informationen auf Basis des Gesetzgebungsstands vom 17. Oktober 2026. Die Zustimmung des Bundesrates und die endgültige Umsetzung stehen noch aus. Der Beitrag ersetzt keine individuelle Rechts-, Steuer- oder Anlageberatung. Die Modellrechnung enthält keine Rendite- oder Leistungszusage.