
Geschäftsführerversorgung: Große Fondsauswahl oder niedrige Kosten?

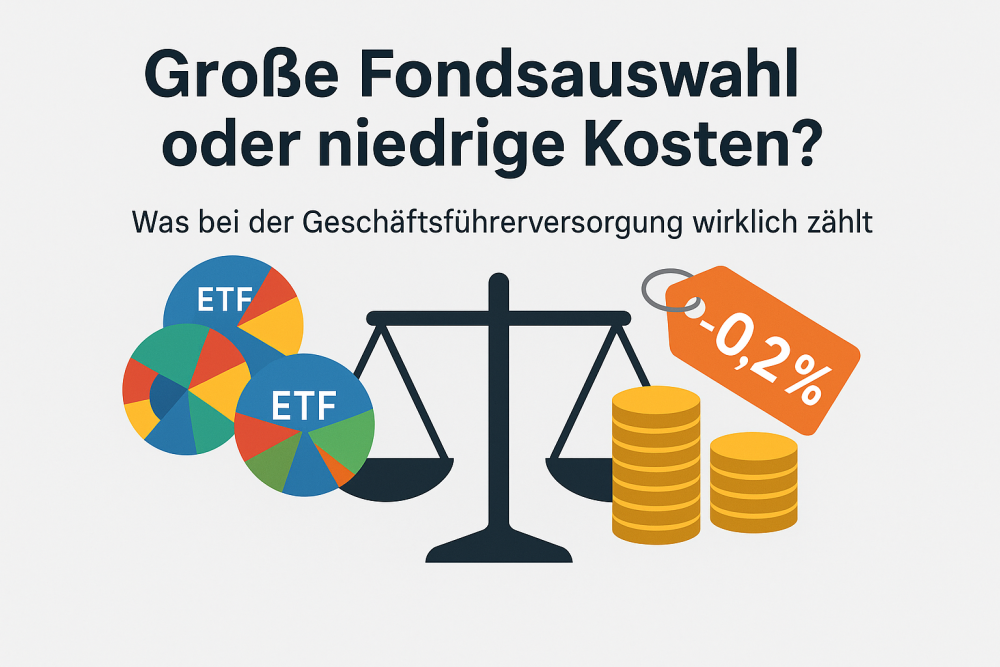
Besser eine große Fondsauswahl oder lieber niedrige Kosten
Du stehst vor der Wahl: Soll deine Geschäftsführerversorgung eine riesige Auswahl an ETFs und Fonds bieten – oder lieber günstig sein? Diese Frage beschäftigt viele Führungskräfte, wenn sie ihre Altersvorsorge optimal aufstellen wollen. Die gute Nachricht: Der Unterschied ist kleiner, als du denkst. Und mit der richtigen Strategie musst du dich nicht mal entscheiden.
Die beiden Lager: Premium-Auswahl vs. Discount-Kosten
Auf der einen Seite stehen Anbieter mit beeindruckender Fondspalette: 250 bis 300 ETFs und Fonds, mit denen du praktisch jede Anlagestrategie umsetzen kannst. Ob Value-Investing, Tech-Fokus oder gezielte regionale Ausschlüsse wie China – hier findest du für jede Überzeugung das passende Produkt. Diese Flexibilität hat allerdings ihren Preis.
Auf der anderen Seite locken günstige Anbieter mit niedrigen Kostenquoten. Ihre Auswahl ist überschaubarer, aber sie decken alle wichtigen Basis-Indizes ab: MSCI World, Emerging Markets, Europa, S&P 500, Nasdaq. Für ein klassisches, weltweit diversifiziertes Portfolio reicht das vollkommen aus.
Der entscheidende Unterschied? Etwa 0,2 Prozentpunkte bei der jährlichen Kostenquote. Das klingt erstmal marginal – und genau hier liegt der Schlüssel zu deiner Entscheidung.
Die Kernfrage: Glaubst du an deine Mehrrendite?
Jetzt wird's persönlich. Überlege dir ehrlich: Bringt dir die größere Fondsauswahl eine Mehrrendite, die diese 0,2 Prozent Mehrkosten wieder ausgleicht?
Wenn du davon überzeugt bist, dass deine individuellere Portfoliogestaltung dir über 10, 15 oder 20 Jahre hinweg 0,5 bis 1 Prozent zusätzliche Rendite pro Jahr bringt, dann rechtfertigt das absolut den teureren Anbieter. Aktives Nachdenken über dein Investment, gezieltes Gewichten bestimmter Sektoren oder Regionen – das kann sich auszahlen, wenn du weißt, was du tust.
Aber mal ehrlich: Bist du wirklich dieser Typ? Oder gehörst du eher zu denjenigen, die den wissenschaftlichen Konsens ernst nehmen? Die Studien zeigen nämlich ziemlich eindeutig: Aktives Management schlägt den Markt langfristig selten. Wenn du zu den Verfechtern passiver Investments gehörst und dir ein solides, diversifiziertes Weltportfolio reicht, dann ist die Antwort klar: Nimm den günstigen Anbieter.
Der clevere Workaround: Dein Gesamtvermögen im Blick
Hier kommt ein Gedanke, der vielen nicht sofort in den Sinn kommt: Du musst nicht alles in einem Produkt abbilden. Schau dir dein Gesamtvermögen an – also deine Geschäftsführerversorgung plus dein privates oder Firmendepot.
Diversifizierung funktioniert über alle deine Anlagen hinweg. Du betrachtst ja auch nicht jedes Depot isoliert, sondern fragst dich:
- Wie bin ich insgesamt aufgestellt zwischen Aktien, Anleihen, Immobilien?
- Wo bin ich bei Aktien regional oder branchenmäßig übergewichtet?
- Wo gibt es Lücken?
Dein Gesamtvermögen entscheidet bei der Diversifizierung.
Die Lösung: Nutze die günstige Geschäftsführerversorgung für deine Kern-Bausteine – MSCI World, Emerging Markets und Co. Alles, was spezieller ist, bildest du einfach in deinem normalen Depot ab. Dort hast du ohnehin Zugriff auf praktisch jeden ETF, den es gibt. So holst du dir die Flexibilität, wo du sie brauchst, und sparst Kosten, wo es sinnvoll ist.
Warum Diversifizierung am Anfang überschätzt wird
Noch ein wichtiger Punkt, gerade wenn du bereits ein größeres Depot hast und die Geschäftsführerversorgung gerade erst aufbaust:
Stell dir vor, du hast 200.000 Euro im Depot und zahlst ab jetzt monatlich zusätzlich 1.000 Euro in deine neue Geschäftsführerversorgung. Nach einem Jahr stehen dort 12.000 Euro. Dein bestehendes Depot hat in der Zeit vielleicht 5 Prozent Rendite gemacht – das sind 10.000 Euro. Allein der Zuwachs deines alten Depots ist fast so groß wie die gesamte Geschäftsführerversorgung.
Was heißt das? Die Geschäftsführerversorgung spielt anfangs gewichtsmäßig kaum eine Rolle für dein Gesamtvermögen. Die Frage nach perfekter Diversifizierung innerhalb der Geschäftsführerversorgung wird erst in 10 bis 15 Jahren wirklich relevant – wenn beide Töpfe ähnlich groß sind. Bis dahin hast du genug Zeit, deine Strategie anzupassen.
Praktische Empfehlung: So triffst du die richtige Wahl
Wähle den Premium-Anbieter, wenn:
- Du klare Überzeugungen zu bestimmten Anlagestrategien hast
- Du aktiv an deinem Portfolio arbeiten möchtest
- Du glaubst, dadurch mindestens 0,2% Mehrrendite zu erzielen
- Du Wert auf maximale Flexibilität legst
Wähle den Discount-Anbieter, wenn:
- Du auf passive, breit diversifizierte Portfolios setzt
- Du dich nicht ständig mit Investments beschäftigen willst
- Dir ein Standard-Weltportfolio ausreicht
- Du bereits ein Depot hast, in dem du speziellere Positionen abbilden kannst
Fazit: Kosten sparen ist gut – aber nicht um jeden Preis
Die Entscheidung zwischen Fondsauswahl und Kostenquote ist keine Entweder-oder-Frage, sondern eine Frage deiner Prioritäten. Die 0,2 Prozentpunkte Unterschied sind real, aber überschaubar. Viel wichtiger ist, dass deine Strategie zu dir passt – zu deinem Anlagestil, deiner Zeit und deinem Gesamtvermögen.
Dein Takeaway: Betrachte nie nur ein einzelnes Produkt isoliert. Schau dir dein Gesamtvermögen an, nutze verschiedene Vehikel für verschiedene Zwecke und optimiere dort, wo es den größten Effekt hat. So holst du das Beste aus beiden Welten – ohne Kompromisse bei deinen finanziellen Zielen.
Und wenn du wissen willst, wie du deine Geschäftsführerversorgung so gestaltest, dass du möglichst wenig Abgeltungssteuer und Vorabpauschale zahlst, lohnt sich eine professionelle Beratung. Denn die wirklich großen Hebel liegen oft in der steueroptimierten Struktur – nicht nur in der Fondsauswahl.