
GKV-Reform 2027: Diese 7 Änderungen kosten dich bares Geld

Gesetzliche Krankenkassen - Änderungen ab 2027
Stell dir vor, dein Partner ist bei dir in der gesetzlichen Krankenversicherung beitragsfrei mitversichert – ein Modell, das Millionen Familien in Deutschland seit Jahren nutzen. Ab 2028 ist damit Schluss mit der kompletten Kostenfreiheit. Denn die Bundesregierung hat ein Gesetz auf den Weg gebracht, das die gesetzliche Krankenversicherung grundlegend umbaut. Offiziell nennt es sich sperrig „GKV-Beitragssatzstabilisierungsgesetz“, in der Praxis bedeutet es für Millionen Versicherte schlicht: mehr zahlen, weniger Leistung.
Der Hintergrund ist schnell erklärt. Die Krankenkassen rutschten 2024 mit knapp zehn Milliarden Euro ins Minus. Ohne Gegenmaßnahmen würde die Lücke bis 2027 auf 15 Milliarden und bis 2030 sogar auf 40 Milliarden Euro anwachsen. Eine Expertenkommission hat deshalb 66 Sparvorschläge erarbeitet, von denen das Gesundheitsministerium mehr als drei Viertel übernommen hat. Am 29. April 2026 hat das Kabinett das Gesetz beschlossen, jetzt müssen nur noch Bundestag und Bundesrat zustimmen. Was das für dich konkret bedeutet, schlüsseln wir dir jetzt Punkt für Punkt auf.
Diese Kostenpunkte kommen auf dich zu
1. Familienversicherung wird teurer
Bisher konnte ein Partner ohne eigenes Einkommen oder mit einem Verdienst unter 565 Euro monatlich beitragsfrei mitversichert werden – aktuell nutzen das laut Statistischem Bundesamt rund 2,5 Millionen Ehepaare. Ab dem 1. Januar 2028 zahlt der Hauptverdiener dafür einen Aufschlag von 2,5 Prozentpunkten auf den Beitragssatz. Bei 5.000 Euro Bruttoeinkommen sind das 125 Euro im Monat, bei Höchstverdienern bis zu 161 Euro.
Es gibt allerdings fünf Ausnahmen, bei denen der Aufschlag entfällt:
- Ein gemeinsames Kind unter sieben Jahren lebt im Haushalt
- Ein Kind mit Behinderung wird versorgt, unabhängig vom Alter
- Der Partner pflegt einen Angehörigen (mind. Pflegegrad 2, mind. 10 Std./Woche)
- Der Partner hat bereits die Regelaltersgrenze erreicht
- Der Partner ist voll erwerbsgemindert
2. Zuzahlungen steigen kräftig
Bei Medikamenten klettert die Zuzahlung von aktuell 5–10 Euro auf künftig 7,50–15 Euro, im Krankenhaus von 10 auf 15 Euro pro Tag. Macht über die Bank ein Plus von mehr als 50 Prozent – und das nach 22 Jahren ohne Anpassung. Ab 2028 werden die Beträge zudem automatisch an die Lohnentwicklung gekoppelt, steigen also künftig ganz ohne neue Abstimmung weiter. Die Belastungsgrenze bleibt zum Glück bestehen: Chronisch Kranke zahlen maximal ein Prozent, alle anderen zwei Prozent ihres Haushaltsbruttoeinkommens.
3. Zahnersatz wird schlechter bezuschusst
Die Festzuschüsse sinken um rund zehn Prozentpunkte – je nach Bonusheft von 60 auf 50, von 70 auf 60 oder von 75 auf 65 Prozent. Bei einer Krone für 800 Euro bedeutet das mit fünf Jahren Bonusheft künftig nur noch 239 statt 279 Euro Zuschuss.
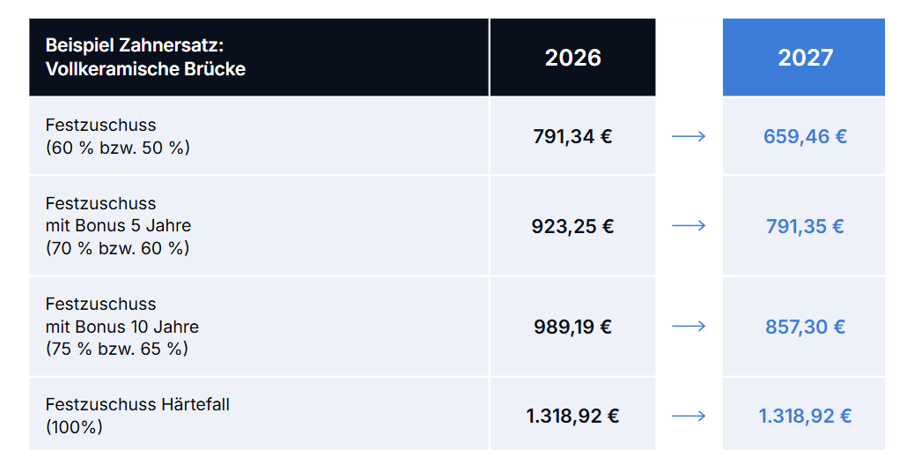
Beispiel Zahnersatz
4. Beitragsbemessungsgrenze steigt deutlich
Die Beitragsbemessungsgrenze (BBG) markiert die Einkommensgrenze, bis zu der GKV-Beiträge berechnet werden. Sie steigt 2027 außerordentlich um 300 Euro monatlich zusätzlich zur regulären Anpassung – voraussichtlich auf rund 6.450 Euro im Monat. Für Gutverdiener bedeutet das bis zu 90 Euro mehr Beitrag pro Monat, ganz ohne dass sich der Zusatzbeitragssatz ändert.
5. Die PKV-Schwelle (JAEG) wandert weiter weg
Die Jahresarbeitsentgeltgrenze, ab der Angestellte in die private Krankenversicherung wechseln dürfen, steigt 2027 von 77.400 auf rund 84.800 Euro – ein Sprung von 9,6 Prozent in nur einem Jahr. Seit 2017 ist sie bereits um 47 Prozent gestiegen.
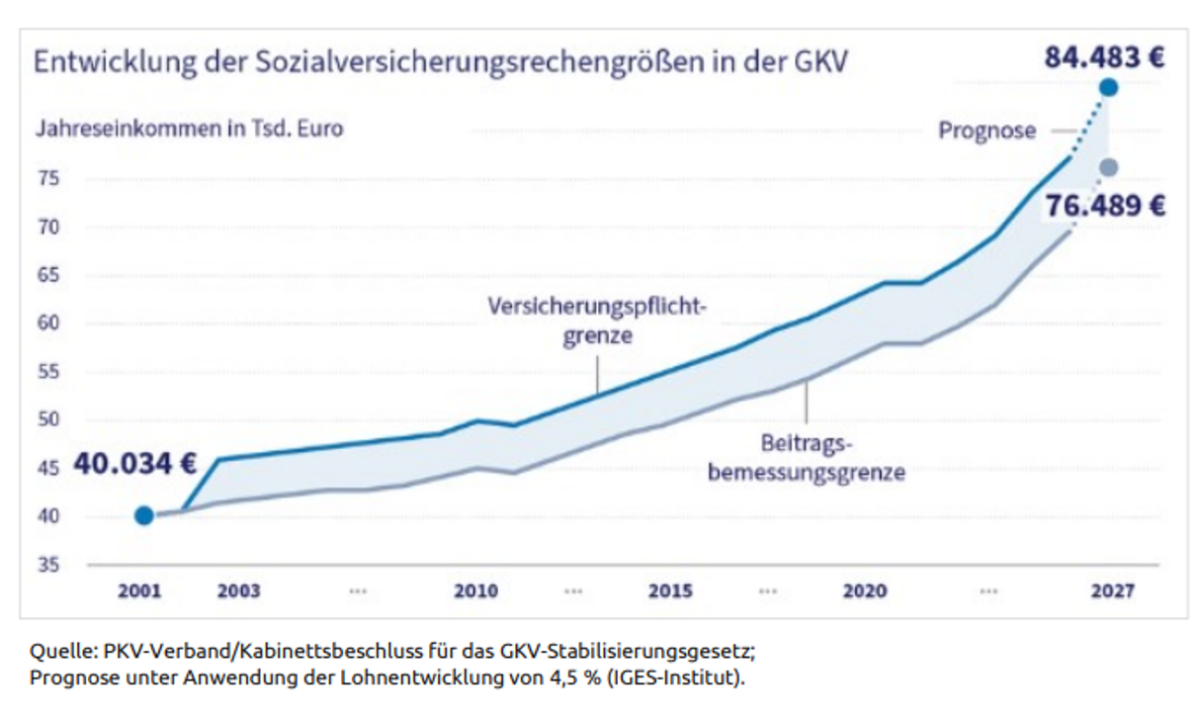
Entwicklung der JAEG seit 2001
Ein PKV-Wechsel kann Beiträge sparen oder bessere Leistungen ermöglichen. Gleichzeitig gibt es einige wichtige Punkte zu beachten, etwa Gesundheitszustand, Alterungsrückstellungen, Tarifleistungen und mögliche Nachteile beim Wechsel. Prüfe jetzt, ob ein Wechsel für dich sinnvoll ist und worauf du unbedingt achten solltest. Jetzt beraten lassen: https://www.timvestment.de/
6. Krankengeld wird umgebaut
Die Grundregel bleibt: 70 Prozent vom Brutto für maximal 78 Wochen. Neu ist die Teilarbeitsunfähigkeit in drei Stufen (25, 50 oder 75 Prozent), die den Wiedereinstieg nach Krankheit erleichtern soll. Endet allerdings das Arbeitsverhältnis während der Krankschreibung, sinkt das Krankengeld von 70 auf nur noch 60 Prozent vom Netto (67 Prozent mit Kind). Zudem bleibt das Krankengeld weiterhin auf die Beitragsbemessungsgrenze gedeckelt – für Gutverdiener entsteht dadurch eine spürbare Absicherungslücke.
| Szenario | GKV-Krankengeld | PKV-Krankentagegeld |
|---|---|---|
| 3 Monate Ausfall (Beispiel Burnout) | ca. 10.600 Euro | ca. 19.350 Euro |
| Deckelung | Ja, an BBG gekoppelt | Nein, individuell vereinbart |
| Wartezeit bei Wahltarif | 3 Monate (neu ab 2027) | Meist keine bei Vertragsabschluss |
7. Vorsorge wird neu sortiert
Das Hautkrebsscreening wird künftig risikobasiert vergeben statt pauschal ab 35 Jahren, der allgemeine Gesundheitscheck-up wird stärker auf Herz-Kreislauf-Erkrankungen fokussiert. Wichtig: Mammografie, Prostata- und Darmkrebsvorsorge, alle Kinderuntersuchungen (U1–U10, J1/J2) sowie die komplette Schwangerschaftsvorsorge bleiben unangetastet.
Was du jetzt konkret tun solltest
- Bonusheft sichern: Termin beim Zahnarzt machen, abstempeln lassen und den Heil- und Kostenplan noch 2026 einreichen und bewilligen lassen.
- Familienbudget durchrechnen: Prüfe, was der Aufschlag von 2,5 Prozentpunkten für deinen Haushalt konkret bedeutet.
- Teilzeitmodelle checken: In manchen Konstellationen kann eine bewusste Erwerbstätigkeit des Partners Beiträge optimieren.
- PKV-Option prüfen: Wer knapp über der aktuellen JAEG liegt, sollte einen Wechsel jetzt durchrechnen lassen, bevor die Schwelle weiter steigt.
- Wissen aufbauen: Informier dich sachlich über die private Krankenversicherung – viele kursierende Mythen halten einer genauen Prüfung nicht stand.
Fazit
Die GKV-Reform 2027 ist kein einzelner Kostenpunkt, sondern ein Bündel aus höheren Beiträgen, geringeren Zuschüssen und verschobenen Grenzen, das sich in der Summe deutlich auf deinem Konto bemerkbar macht. Wer jetzt aktiv wird – Bonusheft sichern, Beiträge durchrechnen, PKV-Optionen prüfen – kann viele der Mehrkosten abfedern oder zumindest realistisch einplanen. Warte nicht bis 2027, sondern schau dir noch in diesem Jahr an, wo du konkret betroffen bist.
Muss ich als gesetzlich Versicherter sofort etwas unternehmen?
Nicht sofort, aber es lohnt sich, schon jetzt zu prüfen, ob du von einzelnen Punkten wie der Familienversicherung oder der Beitragsbemessungsgrenze betroffen bist, um rechtzeitig zu reagieren.
Betrifft der Aufschlag bei der Familienversicherung auch Rentner?
Bis Mitte 2028 gilt für Rentner eine Übergangsregelung, danach entfällt der Aufschlag ohnehin, wenn der mitversicherte Partner die Regelaltersgrenze erreicht hat.
Lohnt sich jetzt noch ein Wechsel in die PKV?
Das hängt stark von deinem Einkommen, Alter und Gesundheitszustand ab. Wer knapp über der aktuellen Jahresarbeitsentgeltgrenze liegt, sollte die Entscheidung jedoch zeitnah durchrechnen lassen, da die Schwelle 2027 deutlich steigt.
Fallen wichtige Vorsorgeuntersuchungen komplett weg?
Nein, zentrale Programme wie Mammografie, Darmkrebs- und Prostatavorsorge sowie sämtliche Kinder- und Schwangerschaftsvorsorgen bleiben ausdrücklich erhalten, nur einzelne Screenings werden risikobasiert angepasst.
Was passiert, wenn ich den Zahnersatz-Kostenplan erst 2027 einreiche?
Dann gelten für dich bereits die neuen, niedrigeren Festzuschüsse, weshalb sich eine Bewilligung noch 2026 finanziell lohnen kann.
Dieser Beitrag dient der allgemeinen Information und ist in keiner Art und Weise eine professionelle (Anlage-)Beratung und ersetzen diese auch nicht. Es handelt sich auch nicht um eine Rechts- oder Steuerberatung.