
Handover Payment in Ras Al Khaimah finanzieren: Was Non-Residents wissen müssen

Handover Payment in Ras Al Khaimah: Kunde und Projekt entscheiden über die Finanzierung
Wer als Non-Resident eine Off-Plan-Immobilie in Ras Al Khaimah gekauft hat, steht spätestens vor der Übergabe vor einer wichtigen Frage: Muss die noch offene Schlusszahlung vollständig aus Eigenkapital bezahlt werden, oder kann das Handover Payment finanziert werden?
Die kurze Antwort lautet: Ja. Non-Residents können in der Regel rund 50 Prozent des Handover Payments finanzieren. Wie viel tatsächlich möglich ist, hängt vom Profil des Käufers, von der Bank und von der Bankfähigkeit des Projekts ab. Die kurze Antwort lautet: Eine Finanzierung des Handover Payments in Ras Al Khaimah kann grundsätzlich möglich sein.
Bei Nexus Bridge Capital beobachten wir eine zunehmende Nachfrage nach genau solchen Finanzierungslösungen. Allein in den vergangenen zwei Wochen haben uns auffallend viele Anfragen zur Finanzierung von Handover Payments in Ras Al Khaimah erreicht.
Was ist ein Handover Payment?
Bei vielen Off-Plan-Immobilien in den Vereinigten Arabischen Emiraten wird der Kaufpreis über einen Payment Plan bezahlt. Ein Teil wird während der Bauphase geleistet, der Rest erst bei Fertigstellung und Übergabe der Immobilie. Diese Schlusszahlung heißt Handover Payment, Final Payment oder Final Installment.
Ein häufiges Modell ist der Zahlungsplan 20/80: 20 Prozent des Kaufpreises werden beim Erwerb angezahlt, die übrigen 80 Prozent werden zum Handover fällig. Je nach Bauträger kann der Zahlungsplan anders aufgebaut sein.
Was wird beim Handover Payment für Non-Residents finanziert?
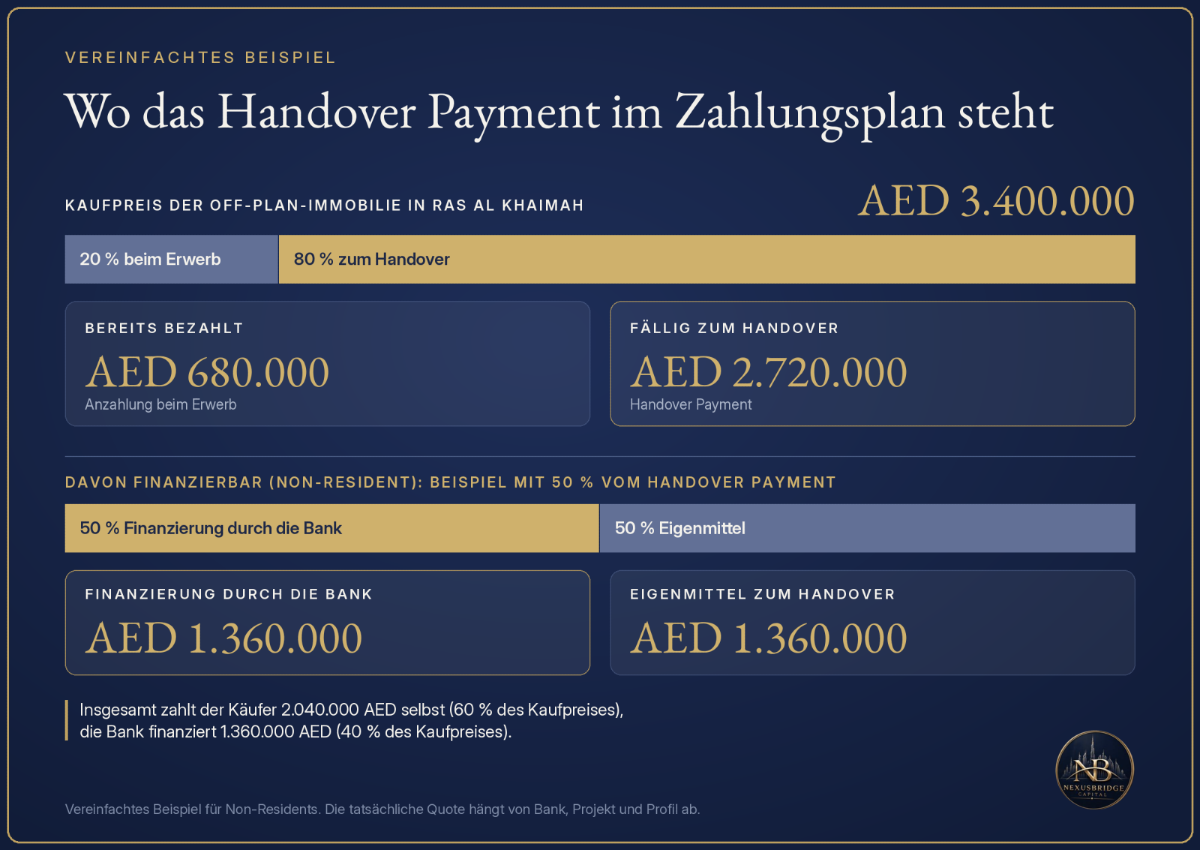
Vereinfachtes Beispiel: Von 3.400.000 AED Kaufpreis sind 680.000 AED bereits bezahlt. Die offenen 2.720.000 AED zum Handover lassen sich für Non-Residents zu einem Teil finanzieren.
Die Bank finanziert nicht den gesamten Kaufpreis, sondern einen Teil des noch offenen Handover Payments. Für Non-Residents, also Käufer ohne Wohnsitz in den VAE, gelten rund 50 Prozent als Richtwert. Die tatsächliche Quote hängt stark vom Profil des Käufers, von der Bank und vom Projekt ab. Bei UAE Residents können die Quoten abweichen. Wichtig: Die Quote bezieht sich auf das Handover Payment und nicht auf den gesamten Kaufpreis. Das führt häufig zu Missverständnissen.
Ein Beispiel für einen Non-Resident mit einem Kaufpreis von 3.400.000 AED und einem Zahlungsplan 20/80:
• Anzahlung beim Erwerb (20 Prozent): 680.000 AED, bereits bezahlt
• Handover Payment (80 Prozent): 2.720.000 AED
• Finanzierung durch die Bank (50 Prozent des Handover Payments): 1.360.000 AED
• Eigenmittel zum Handover (die übrigen 50 Prozent): 1.360.000 AED
Insgesamt zahlt der Käufer damit 2.040.000 AED selbst, das sind 60 Prozent des Kaufpreises. Die Bank finanziert 1.360.000 AED, also 40 Prozent des Kaufpreises. Hinzu kommen Transaktions- und Finanzierungskosten.
Nicht jede Bank finanziert Non-Residents. Entscheidend ist deshalb die passende Kombination aus Bank, Antragsteller und Projekt.
Warum eine Finanzierung sinnvoll sein kann
Wer das Handover Payment nicht vollständig aus Eigenkapital bezahlen möchte, hat Alternativen. Eine Finanzierung hält Liquidität frei und ermöglicht es, die Immobilie zu behalten, statt sie in der aktuellen Marktsituation mit Verlust zu verkaufen.
Ob das im Einzelfall sinnvoll ist, hängt von den Konditionen und der persönlichen Situation ab. Eine Prüfung schafft dafür Klarheit.
Welche Immobilien sind finanzierbar?
Entscheidend ist nicht allein die Bonität des Käufers. Auch die Immobilie muss die Anforderungen der Bank erfüllen, denn sie dient als Sicherheit für die Finanzierung.
Besonders relevant sind qualitativ starke Projekte etablierter und bankfähiger Bauträger. Banken betrachten unter anderem das konkrete Projekt, den Developer, den Baufortschritt, die Dokumentation sowie die Beleihbarkeit der Immobilie. Bei einem wenig bekannten Bauträger oder bei Problemen mit der Dokumentation ist die Ausgangslage schwieriger.
Nicht jedes Projekt in Ras Al Khaimah lässt sich zum Handover finanzieren. Bei hochwertigen Projekten etablierter Bauträger können jedoch Finanzierungsmöglichkeiten für die offene Schlusszahlung bestehen. Jeder Fall wird individuell geprüft.
Für eine belastbare Einschätzung zählen Kunde und Immobilie gemeinsam:
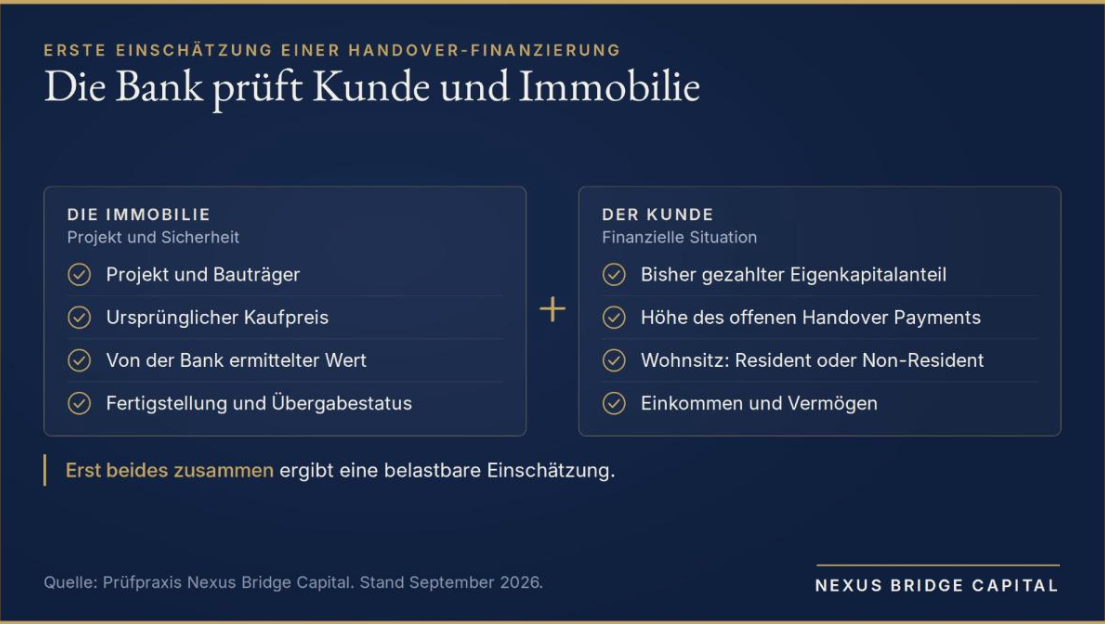
Die Bank prüft Immobilie und Käufer gemeinsam. Erst Projekt, Kaufpreis und Bewertung zusammen mit der finanziellen Situation ergeben eine belastbare Einschätzung.
Warum Ras Al Khaimah gesondert betrachtet werden sollte
Ras Al Khaimah ist ein eigenständiges Emirat mit eigenen Immobilien- und Registrierungsprozessen.
Aus Finanzierungsmöglichkeiten in Dubai lässt sich deshalb nicht pauschal auf ein Projekt in Ras Al Khaimah schließen.
Die entscheidende Frage lautet: Welche Bank finanziert das konkrete Projekt, und lässt sich die Finanzierung rechtzeitig vor dem Handover strukturieren?
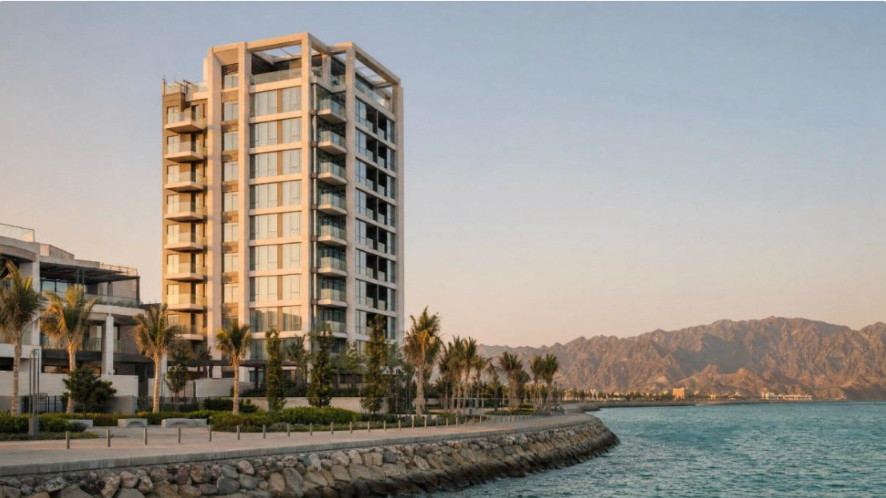
Ras Al Khaimah: Bank und Projekt werden einzeln geklärt und nicht pauschal nach dem Emirat entschieden.
Wann sollte die Finanzierung geprüft werden?
Wer weiß, dass beim Handover eine größere Schlusszahlung fällig wird, sollte frühzeitig prüfen lassen, ob eine Finanzierung in Frage kommt.
In manchen Einzelfällen ist zunächst Vorarbeit nötig: Käufer müssen ihre Unterlagen erst strukturieren, bevor sie für eine Finanzierung in Frage kommen. Das kann Monate dauern.
Je nach Fall verlangen Banken Einkommens- und Vermögensnachweise, Kontoauszüge, den Kaufvertrag (SPA), Zahlungsnachweise an den Developer und weitere Projektunterlagen. Hinzu kommen die Kreditprüfung und weitere Schritte rund um Finanzierung und Registrierung.
Wer erst kurz vor Fälligkeit des Handover Payments beginnt, riskiert unnötigen Zeitdruck.
So prüft Nexus Bridge Capital eine Handover-Finanzierungen
Nexus Bridge Capital begleitet deutschsprachige und internationale Kunden in den VAE bei Finanzierung, Bankkonten, Immobilien und angrenzenden Strukturierungsthemen, insbesondere Kunden ohne Wohnsitz in den VAE. Bei einer Handover-Anfrage klären wir zunächst:
• Welches Projekt ist betroffen, und wer ist der Bauträger?
• Wie hoch war der Kaufpreis, und wie viel wurde bereits bezahlt?
• Wie hoch ist die offene Schlusszahlung, und wann findet der Handover statt?
• Welchen Aufenthaltsstatus hat der Käufer?
• Wie stellt sich seine Einkommens- und Vermögenssituation dar?
Martin Krygier bei der Prüfung von Projektunterlagen: Kaufpreis, Zahlungsnachweise und Übergabetermin gehören zu den ersten Fragen jeder Handover-Anfrage.
Auf dieser Grundlage prüfen wir, welche Finanzierungsmöglichkeiten für den konkreten Fall bestehen. Wir versprechen nicht, dass jedes Handover Payment in Ras Al Khaimah finanziert werden kann. Wir prüfen, ob für den konkreten Käufer und eine bankfähige Immobilie eines geeigneten Bauträgers eine passende Finanzierung dargestellt werden kann.
Häufige Fragen zur Handover-Finanzierung in Ras Al Khaimah
Kann man die Schlusszahlung einer Off-Plan-Immobilie in Ras Al Khaimah finanzieren?
Grundsätzlich kann dies möglich sein. Voraussetzung ist jedoch, dass sowohl der Käufer als auch das konkrete Immobilienprojekt die Anforderungen einer geeigneten Bank erfüllen.
Wird jede Immobilie in Ras Al Khaimah finanziert?
Nein. Das konkrete Projekt und der Bauträger spielen eine wesentliche Rolle. Besonders bei qualitativ starken Projekten etablierter und bankfähiger Developer kann eine Finanzierung geprüft werden.
Kann ein Non-Resident ein Handover Payment in Ras Al Khaimah finanzieren?
Je nach persönlicher Situation, Projekt und Bank kann auch für einen Non-Resident eine Finanzierungsmöglichkeit bestehen. Die Voraussetzungen und möglichen Finanzierungsquoten müssen individuell geprüft werden.
Wie früh sollte eine Handover-Finanzierung beantragt werden?
Die Prüfung sollte möglichst früh vor dem geplanten Handover beginnen. Bankprüfung, Unterlagen und weitere Schritte benötigen Zeit.
Welche Unterlagen werden benötigt?
Das hängt von Bank und Antragsteller ab. Typischerweise spielen persönliche Einkommens- und Vermögensunterlagen sowie Unterlagen zur Immobilie, zum Kaufvertrag, zu bereits geleisteten Zahlungen und zum Developer eine Rolle.
Fazit: Handover Payment in Ras Al Khaimah muss nicht automatisch vollständig aus Eigenkapital bezahlt werden
Non-Residents können ein Handover Payment in Ras Al Khaimah unter bestimmten Voraussetzungen zu einem Teil finanzieren. Als Richtwert gelten rund 50 Prozent des Handover Payments, bei einem Zahlungsplan 20/80 sind das 40 Prozent des Kaufpreises. Ob und in welcher Höhe eine Finanzierung möglich ist, hängt von Käufer, Bank und Projekt ab. Wer früh prüfen lässt, vermeidet Zeitdruck vor dem Handover und behält mehr Handlungsspielraum.
Nexus Bridge Capital prüft diese Faktoren gemeinsam und kann anschließend einschätzen, welche Finanzierungsmöglichkeiten für den jeweiligen Fall bestehen. Einen Überblick über Voraussetzungen, Eigenkapital und Ablauf finden Sie in unseren Ratgebern zur Immobilienfinanzierung in den VAE und zur Handover-Finanzierung.
Über die Prüfung dieses Artikels
Verfasst hat diesen Text Martin Krygier, Manager bei Nexus Bridge Capital und selbst privater Immobilieninvestor in Deutschland und Dubai. Fachlich geprüft wurde er von Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Nexus Bridge Capital arbeitet honorarbasiert, vorab vereinbart, mit Geld-zurück-Garantie: Das Honorar wird vom Kunden bezahlt, nicht vom Produktvertrieb, und wir nehmen keine Provision von Banken oder Verkäufern. Wir begleiten Sie zur Bank, wir arbeiten nicht für die Bank. Ob und in welcher Höhe finanziert wird, entscheidet allein die Bank. Der Artikel ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Stand: September 2026.