
Immobilie verkauft: Was tun mit dem Geld auf dem Tagesgeldkonto?
Immobilie verkauft: Was tun mit dem Geld auf dem Tagesgeldkonto?
Die Immobilie ist verkauft. 300.000 €, 500.000 € oder mehr liegen plötzlich auf dem Tagesgeldkonto. Eigentlich ein gutes Gefühl, aber gleichzeitig kommt auch die Frage auf: „Was mache ich jetzt mit dem ganzen Geld?“
Die Inflationsrate in Deutschland lag im Juli 2026 bei 2,8 Prozent während der Tagesgeldzins bei rund 1,68 - 1,95 Prozent verharrt.
Liegt die Verzinsung des Tagesgeldkontos also unterhalb der Inflation, verlierst du dadurch Monat für Monat real an Kaufkraft, ohne es auf dem Kontoauszug zu bemerken.
Dieses Problem betrifft besonders Verkäuferinnen und Verkäufer, deren Aktien- und ETF-Depot bereits gut gefüllt ist, aber die eine Sachwert-Speiche, wie Rohstoffe noch gar nicht für sich entdeckt haben.
In diesem Artikel schauen wir uns an, was du nach einem Immobilienverkauf mit dem frei gewordenen Kapital machen kannst und wie du es sinnvoll in deine bestehende Vermögensstrategie integrierst.
Das Wichtigste in Kürze
- Der Tagesgeld-Durchschnittszins liegt aktuell bei 1,68 bis 1,95 Prozent, deutlich unter der Inflationsrate von 2,8 Prozent (Juli 2026).
- Die gesetzliche Einlagensicherung deckt regulär nur 100.000 Euro pro Person und Bank ab.
- Nach einem Immobilienverkauf kann dieser Schutz vorübergehend auf bis zu 500.000 Euro steigen, aber nur für sechs Monate.
- Kurzfristig kann das Tagesgeldkonto sinnvoll sein, langfristig braucht das Kapital jedoch eine Aufgabe.
- Wer bereits Aktien und ETFs besitzt, aber noch keine Rohstoff-Speiche, hat oft eine Lücke in der Vermögensstruktur.
Warum das Geld auf dem Tagesgeldkonto real schrumpft
Der Unterschied zwischen Nominalzins und Realzins wird selten so deutlich wie in der aktuellen Zinslandschaft. Der Tagesgeld-Durchschnittszins liegt bei rund 1,68 bis 1,95 Prozent, die Inflationsrate im Juli 2026 dagegen bei 2,8 Prozent.
Rechnerisch bedeutet das: Jeder Euro auf dem Tagesgeldkonto kauft in einem Jahr real weniger, als er heute wert ist, selbst wenn der Kontostand nominal wächst.
Auch die jüngste Zinswende der Europäischen Zentralbank ändert daran wenig. Seit dem 11. Juni 2026 liegt der EZB-Einlagenzins bei 2,25 Prozent, nachdem die Zinsen 2024 und 2025 zuvor gesenkt worden waren. Das ist zwar eine Verbesserung gegenüber den Vorjahren, schließt die Lücke zur Inflation aber nicht vollständig.
Wer auf ein Spitzenangebot für Neukunden setzt, findet zwar Konditionen von bis zu 4,25 Prozent, diese sind jedoch meist zeitlich befristet und für größere Summen über einen längeren Zeitraum keine verlässliche Lösung.
| Kennzahl | Wert | Quelle |
|---|---|---|
| Tagesgeld-Durchschnittszins | rund 1,68 bis 1,95 Prozent | biallo.de, tagesgeldvergleich.net, Stand August 2026 |
| EZB-Einlagenzins | 2,25 Prozent seit 11. Juni 2026 | verivox.de |
| Inflationsrate Deutschland | 2,8 Prozent, Juli 2026 | Deutsche Bundesbank, Destatis |
| Top-Tagesgeldangebote Neukunden | bis zu 4,25 Prozent, zeitlich befristet | verivox.de |
Die Inflationsrate im Juli 2026 lag bei 2,8 Prozent.
Wann aus dem Verkaufserlös ein echtes Risiko wird
Wenn die Immobilie aus einem größeren Bestand stammt
In der Beratungspraxis zeigt sich häufig folgende Ausgangslage: Unternehmerinnen und Unternehmer sowie vermögende Privatanleger besitzen bereits Aktien, ETFs und mehrere Immobilien und verkaufen nun eine einzelne Immobilie aus diesem Bestand. Genau hier lohnt sich ein Blick auf die eigene Vermögensstruktur.
Nach der Drei-Speichen-Logik werden Immobilien, Beteiligungen und Rohstoffe mit je rund 30 Prozent des Nettovermögens gewichtet, die restlichen rund 10 Prozent bleiben als Liquidität verfügbar.
Ist die Rohstoff-Speiche bislang komplett leer, weil bisher nur in Immobilien und Beteiligungen investiert wurde, kann der Verkaufserlös genau diese dritte Speiche neu eröffnen, während die anderen beiden Speichen bereits ausreichend gefüllt sind.
Wer nicht betroffen ist
Diese Überlegung passt nicht für jede Situation. Wer den Verkaufserlös innerhalb der nächsten 12 bis 24 Monate für eine Anschlussimmobilie, eine größere Renovierung oder andere konkrete Ausgaben benötigt, sollte das Geld liquide halten und keine Sachwert-Umschichtung vornehmen.
Ebenso ungeeignet ist das Thema für Personen, die noch wenig liquide Mittel aufgebaut haben oder deren einziges Vermögen der Verkaufserlös selbst darstellt. In diesen Fällen hat Liquidität und Sicherheit klaren Vorrang vor jeder strukturellen Überlegung.
Der häufigste Denkfehler besteht darin nur auf den Verkaufserlös zu schauen. Viel wichtiger ist aber, wie dein gesamtes Vermögen aktuell aufgestellt ist.
Besitzt du beispielsweise weiterhin mehrere Immobilien und ein großes Aktien- und ETF Depot, dann brauchst du möglicherweise weder eine weitere Immobilie noch zusätzliche Beteiligungen.
Hier lohnt sich dann ein Blick auf die Speichen bzw. Anlageklassen, die dir bislang fehlen.
Die Drei-Speichen-Logik als Kompass nach dem Verkauf
Die Drei-Speichen-Regel behandelt Immobilien, Beteiligungen und Rohstoffe als gleichwertige Säulen, ergänzt durch eine Liquiditätsreserve. Ein Immobilienverkauf ist oft der natürliche Anlass, die eigene Aufstellung zu überprüfen, weil dann sichtbar wird, welche Speiche bislang fehlt.
Wer sein Vermögen bislang nur auf zwei Säulen verteilt hat, steht plötzlich vor der Frage, ob die dritte Säule nachgezogen werden sollte.
„Wer nach einem Immobilienverkauf schon Aktien und ETFs im Depot hat, aber noch keine Rohstoffe, hat oft eine Lücke in der Vermögensstruktur, die er gar nicht auf dem Schirm hat.“
Nadine Rajner, Expertin für Vermögensschutz und Sachanlagen
Der Weg vom Tagesgeld zur Rohstoff-Speiche
Der praktische Weg vom Tagesgeldkonto zur Rohstoff-Speiche folgt einer klaren Reihenfolge:
- Zunächst wird geprüft, wie viel Liquidität für die nächsten 12 bis 24 Monate tatsächlich benötigt wird.
- Danach rücken die Grenzen der Einlagensicherung in den Blick, denn wer einen größeren Betrag über längere Zeit auf einem Konto belässt, sollte die gesetzlichen Schutzgrenzen kennen.
- Erst danach wird geprüft, wie das verbleibende Kapital zur bestehenden Vermögensstruktur passt und ob beispielsweise die Rohstoff-Speiche bislang unterrepräsentiert ist.
Bei der Auswahl der physischen Metalle für die Rohstoff-Speiche lohnt sich eine Unterscheidung: Gold gilt eher als „Sicherheitsbaustein“ und gilt seit Jahrzehnten als Wertspeicher. Während Technologiemetalle wie Gallium, Indium und Seltene Erden eine industrielle Komponente mitbringen und damit anders auf wirtschaftliche Entwicklungen reagieren.
Mehr Informationen zu Gallium findest du in meinem Fachartikel:
Gallium: Das flüssige Metall hinter LED, 5G und Chips
Über Indium haben wir ausführlich in folgendem Artikel berichtet:
Indium: Das Metall, das jeder täglich nutzt und kaum jemand kennt
Zunächst wird geprüft, wie viel Liquidität für die nächsten 12 bis 24 Monate tatsächlich benötigt wird.
Fazit: Der Verkaufserlös verdient eine bewusste Entscheidung
Ein hoher Betrag auf dem Tagesgeldkonto ist kein Fehler, aber eine Zwischenlösung mit Verfallsdatum, solange die Inflation über dem Zinssatz liegt.
Die entscheidende Frage nach dem Immobilienverkauf lautet deshalb nicht: Wohin mit dem Geld? sondern: Wie sieht meine persönliche Vermögensstruktur aus und welche Aufgabe soll dieses Geld zukünftig in meiner Struktur übernehmen?
Die konkrete Ausgestaltung, insbesondere die individuelle Gewichtung zwischen den Speichen, gehört in ein persönliches Gespräch, das deine gesamte Vermögensstruktur berücksichtigt.
Ich begleite vorwiegend Unternehmerinnen und Privatanleger ab 50.000 € investierbarem Kapital, die ihr Vermögen, langfristig unabhängig und generationsübergreifend aufstellen möchten.
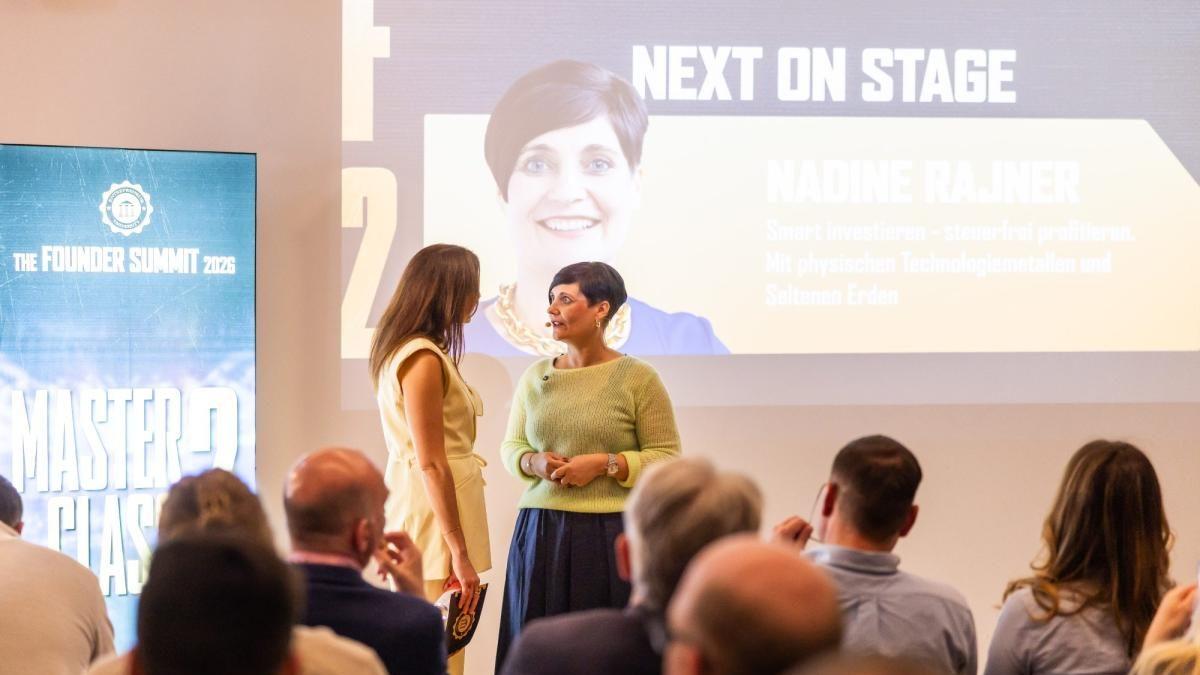
Ich begleite vorwiegend Unternehmerinnen und Privatanleger ab 50.000 € investierbarem Kapital.
Wenn du herausfinden möchtest, wie du den Erlös aus dem Immobilienverkauf zeitgemäß und generationsübergreifend aufstellen kannst, lade ich dich zu einem kostenlosen Erstgespräch ein.
→Vereinbare jetzt dein kostenloses Erstgespräch.
Ich freue mich auf dich!
Häufige Fragen zum Thema
Wie viel Geld sollte man nach einem Immobilienverkauf auf Tagesgeld lassen?
Als Faustregel gilt, so viel auf Tages- oder Festgeld zu halten, wie in den kommenden 12 bis 24 Monaten tatsächlich benötigt wird. Der restliche Betrag kann je nach individueller Vermögensstruktur auf andere Speichen wie Beteiligungen oder Rohstoffe verteilt werden.
Was muss ich ans Finanzamt zahlen, wenn ich ein Haus verkaufe?
Ob und in welcher Höhe eine Steuer auf den Verkaufserlös anfällt, hängt von Faktoren wie Eigennutzung, Haltedauer und persönlicher Situation ab. Eine pauschale Aussage ist nicht möglich, hierzu sollte immer eine steuerliche Beratung erfolgen.
Wie sicher ist mein Geld auf dem Tagesgeldkonto nach einem Immobilienverkauf?
Regulär greift die gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank. Nach einem Immobilienverkauf kann dieser Schutz gemäß Paragraph 8 EinSiG vorübergehend auf bis zu 500.000 Euro steigen, allerdings nur für sechs Monate, weshalb größere Summen entweder verteilt oder rechtzeitig umgeschichtet werden sollten.
Disclaimer:
Dieser Artikel dient der allgemeinen Information und stellt keine Steuer- oder Rechtsberatung dar. Gewinne aus dem Verkauf von physischen Edel-, Technologiemetallen und Seltenen Erden können nach 12 Monaten Haltedauer gemäß § 23 EStG in Deutschland steuerfrei sein. Die tatsächliche Besteuerung hängt von den persönlichen Verhältnissen ab und kann sich ändern.
Keine Anlageberatung, keine Anlageempfehlung: Die Informationen in diesem Beitrag dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlageberatung dar. Sie sind nicht als Empfehlung zum Kauf oder Verkauf von Edel- und Technologiemetallen, Seltenen Erden oder anderen Finanzinstrumenten zu verstehen. Eine Haftung für finanzielle Verluste oder Schäden, die aus der Nutzung der in diesem Artikel enthaltenen Informationen entstehen, wird ausgeschlossen.