
Immobilienfinanzierung in Sharjah: Warum Banken jetzt auf Arada-Projekte setzen

Fertige Immobilien in Masaar, Sharjah: Finanzierung auch ohne Wohnsitz in den VAE
Bisher war die Finanzierung von Immobilien in Sharjah für viele eine Blackbox. Jetzt öffnen erste überregionale VAE-Banken ihre Türen – ein starkes Signal für den Markt und eine neue Option für Käufer aus dem Ausland.
Wer an eine finanzierte Immobilie in den Emiraten denkt, hat fast immer Dubai vor Augen. Das benachbarte Emirat Sharjah tauchte in der deutschen Finanzierungspraxis bisher kaum auf. Doch genau hier tut sich gerade etwas: Einzelne überregionale Banken aus den VAE weiten ihre Finanzierungspraxis derzeit auf ausgewählte Bestandsimmobilien in Sharjah aus. Der Grund dafür ist eine spannende Entwicklung, die vor allem für Käufer ohne Wohnsitz in den VAE interessant ist.
Das Wichtigste in Kürze
- Neue Finanzierungspraxis: Erste überregionale VAE-Banken weiten ihre Finanzierungspraxis auf ausgewählte Bestandsimmobilien in Sharjah aus – ein wichtiger Schritt für den Markt.
- Arada als Treiber: Die Finanzierungen konzentrieren sich auf Projekte des Entwicklers Arada (wie Masaar). Dessen institutionelle Stabilität (Government-backed, Fitch-/Moody's-Ratings) gibt den Banken die nötige Sicherheit.
- Option für Non-Residents: Die Finanzierung von fertigen Häusern und Townhouses in Masaar steht ausdrücklich auch Käufern offen, die nicht in den VAE leben.
- Realistischer Eigenkapitalbedarf: Für Non-Residents sind in der Regel 35 bis 50 % Eigenkapital plus Kaufnebenkosten einzuplanen.
- Wichtige Unterscheidung: Ein Zahlungsplan des Bauträgers oder ein Hinweis im Inserat ist noch keine Bankfinanzierung. Die finale Kreditzusage erfolgt immer erst nach Prüfung durch die Bank.
- Eigenständiger Markt: Sharjah ist nicht das „neue Dubai“, sondern ein eigennutzungsgetriebener Wohnmarkt. Die Entwicklung zeigt lediglich, dass der Markt reifer wird und Banken dieses Potenzial anerkennen.
Sharjah ist längst kein Nischenmarkt mehr
Wer Sharjah noch als „das Emirat neben Dubai“ abtut, sollte einen Blick auf die Zahlen werfen. In den ersten neun Monaten des Jahres 2026 wurden in Sharjah Immobilientransaktionen im Wert von 46,8 Milliarden AED abgewickelt – ein Plus von 5,6 Prozent gegenüber dem Vorjahr. Allein im Hypothekenbereich wurden 3.839 Transaktionen mit einem Volumen von rund 10,2 Milliarden AED über 31 Finanzierungseinrichtungen abgewickelt (Quelle: Sharjah Real Estate Registration Department, Oktober 2026).
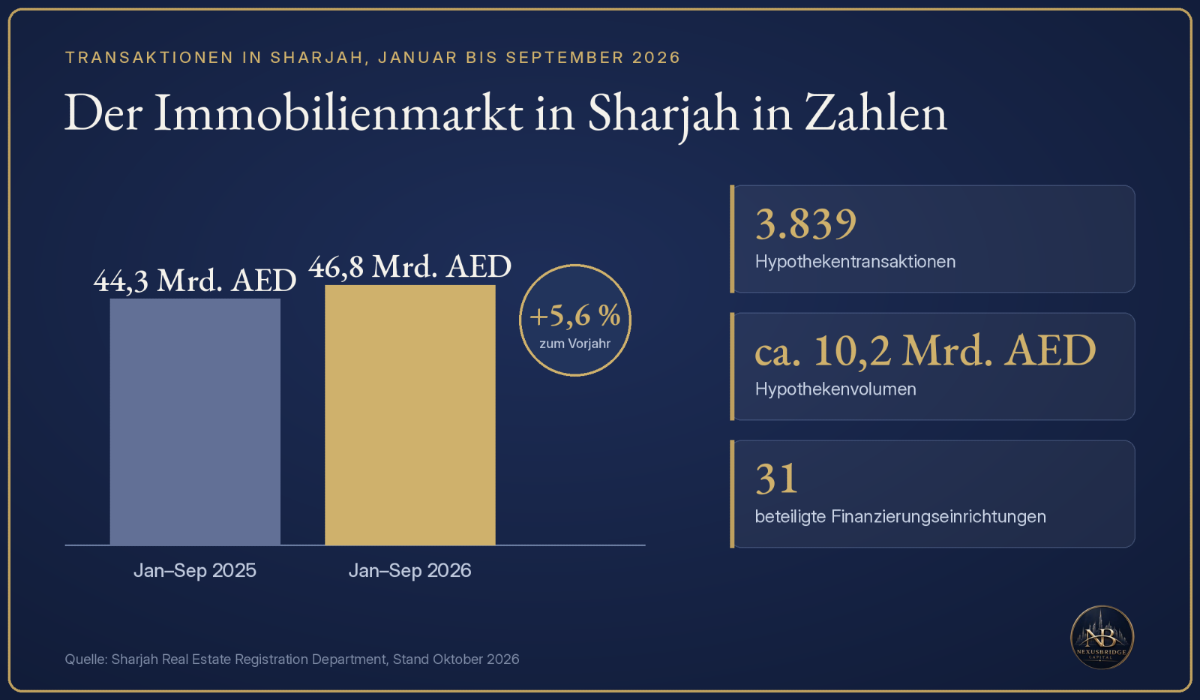
Entwicklung des Sharjah-Immobilienmarktes: Transaktionsvolumen und Hypotheken im Zeitraum Januar bis September 2026. (Quelle: Sharjah Real Estate Registration Department)
Das zeigt: Es gibt dort bereits einen funktionierenden Finanzierungsmarkt. Die eigentliche Neuigkeit ist deshalb nicht, dass in Sharjah finanziert wird – sondern wer jetzt finanziert und für wen. Nach unseren aktuellen Beobachtungen im Markt weiten erste überregionale VAE-Banken ihre Praxis auf ausgewählte Bestandsimmobilien in Sharjah aus – und öffnen diese Finanzierung zunehmend auch für Käufer ohne Wohnsitz in den VAE. Das ist der eigentliche Wendepunkt.
Der „Emaar-Faktor“: Warum Banken Arada vertrauen
Ein entscheidender Punkt, der die Finanzierung in Sharjah jetzt möglich macht, liegt in der Qualität der Bauträger. Es geht dabei nicht um beliebige Projekte, sondern um die Vorhaben von Arada. In unseren Gesprächen mit den finanzierenden Instituten fällt häufig ein Vergleich, der die Bedeutung von Arada unterstreicht: „Arada ist für Sharjah das, was Emaar für Dubai ist.“
Dieser Vergleich bezieht sich nicht auf das Umsatzvolumen, sondern auf die institutionelle Rolle und das Risikoprofil. Emaar ist der staatlich rückversicherte Anker-Entwickler Dubais, börsennotiert und mit nachweislicher Liefertreue. Arada erfüllt in Sharjah eine vergleichbare Funktion:
- Government-backed: Arada ist kein reiner Privatentwickler, sondern hat die Regierung von Sharjah als Anteilseigner mit im Boot. Für Banken bedeutet das institutionelle Stabilität.
- Externe Ratings: Arada ist der einzige private UAE-Entwickler unter 15 Jahren, der sowohl ein Rating von Fitch als auch von Moody’s hält. Diese internationalen Agenturen prüfen unabhängig die Kreditwürdigkeit. Für eine Bank heißt das: Geprüfte Bonität, geringeres Kreditrisiko und eine verlässliche Basis für die Finanzierung.
- Liefertreue: Arada wird eine On-Time-Delivery-Quote von 96 % zugeschrieben. Wenn eine Bank eine Immobilie als Sicherheit akzeptiert, ist die Frage „Wird das Haus überhaupt fertig und übergeben?“ zentral.
- Operative Verflechtung: Emaar ist über sein Rove-Joint-Venture (Rove Hotels) bereits operativ in Aradas Aljada-Community in Sharjah vertreten. Die beiden Unternehmen sind keine fremden Welten
Nehmen wir das Projekt Masaar als Beispiel: Hier entsteht eine der größten neuen Wohnsiedlungen der Region, die zu großen Teilen bereits fertiggestellt und bewohnt ist. Dass erste überregionale VAE-Banken bereit sind, fertige Häuser und Townhouses in Masaar zu finanzieren, ist ein starkes Signal für die Wertstabilität dieser Arada-Projekte.
Finanzierung auch ohne Wohnsitz in den VAE
Für viele unserer Kunden war bisher die größte Hürde die Frage: Geht das auch als Non-Resident? Die Antwort ist ja. Die Finanzierung von fertigen Häusern in Masaar steht ausdrücklich auch Käufern offen, die nicht in den Emiraten leben – also zum Beispiel aus Deutschland, Österreich oder der Schweiz.
Natürlich unterliegt das Ganze den üblichen Prüfungen (Gutachten, Einkommensnachweise, Schuldendienstquote von max. 65 %). Realistisch betrachtet liegt der Eigenkapitalbedarf bei 35 bis 50 % des Kaufpreises, zuzüglich der Kaufnebenkosten. Aber die Tatsache, dass dieser Weg jetzt überhaupt existiert, ist die eigentliche News.
Vorsicht vor Verwechslungen: Inserat, Zahlungsplan und Bankkredit
Gerade weil das Thema neu ist, kursieren viele Missverständnisse. Wenn auf Immobilienportalen steht, eine Bankfinanzierung sei möglich, ist das oft nur eine Angabe des Maklers und keine Zusage. Auch der Zahlungsplan des Bauträgers während der Bauphase ist keine Bankfinanzierung, sondern lediglich eine Ratenzahlung an den Bauträger.
Eine echte Bankfinanzierung ist ein eigenständiger Kredit mit eigener Bonitätsprüfung, Gutachten und einer Hypothek, die bei der Grundbuchbehörde von Sharjah (nicht in Dubai!) eingetragen wird. Hier ist eine saubere Beratung entscheidend, damit Sie nicht mit falschen Annahmen in die Reservierung gehen.
Zwei Märkte, zwei Strategien – warum Sharjah nicht das „neue Dubai“ ist
Es wäre ein Fehler, diese Entwicklung als „Sharjah wird das neue Dubai“ zu lesen. Aus makroökonomischer und Investment-Sicht handelt es sich um zwei grundverschiedene Märkte mit unterschiedlichen Logiken. Dubai ist ein globaler, liquider Kapitalmarkt: Preise werden von internationalen Kapitalströmen, Renditeerwartungen und Zuwanderung getrieben. Sharjah dagegen ist ein nutzungsgetriebener Wohnmarkt: Die Nachfrage kommt überwiegend aus Eigennutzung – Familien, die Naturnähe, Preis-Leistung und die Nähe zu Dubai schätzen. Das macht Sharjah stabiler und weniger spekulativ, aber auch weniger liquide beim Wiederverkauf. Wer Rendite und Exit-Potenzial sucht, bleibt in Dubai oder Abu Dhabi besser aufgehoben. Wer Lebensqualität und langfristige Eigennutzung sucht, findet in Sharjah – und insbesondere in Arada-Projekten wie Masaar – eine ernstzunehmende Alternative. Die eigentliche Neuigkeit ist nicht, dass Sharjah zu Dubai wird, sondern dass der Markt reifer wird und Banken beginnen, diese Differenzierung anzuerkennen.
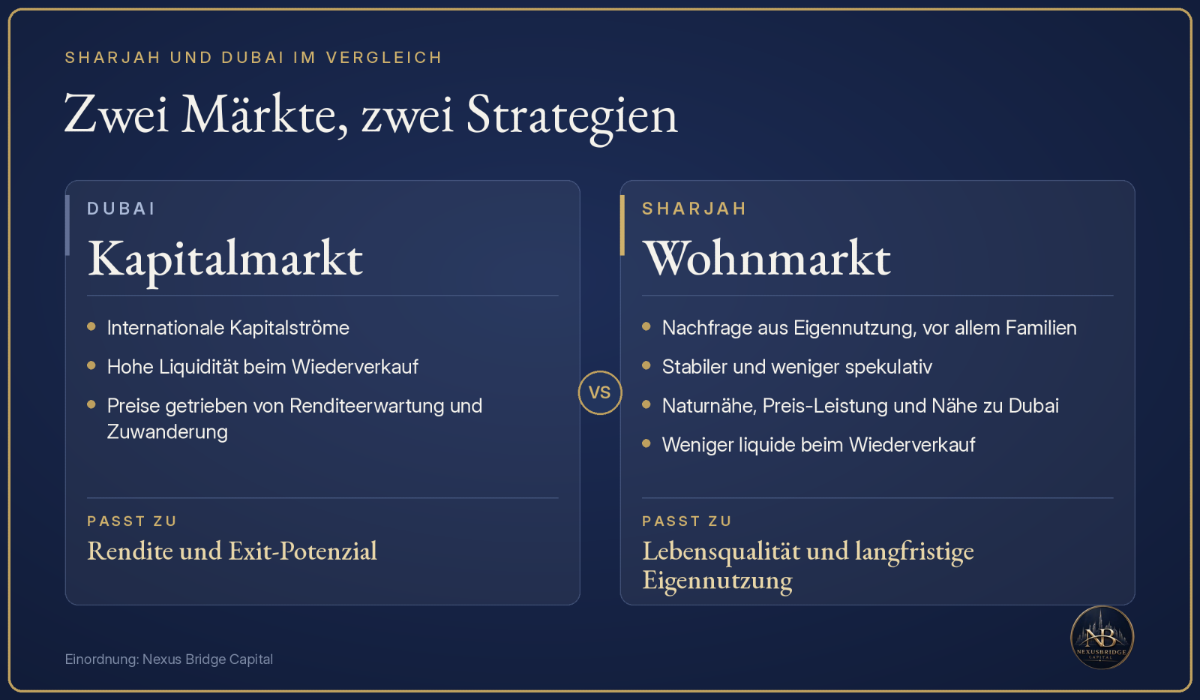
Marktvergleich: Während Dubai als globaler Kapitalmarkt von Renditen und internationalen Investoren getrieben wird, ist Sharjah ein stabiler Wohnmarkt für Eigennutzer und Familien.
Unser Fazit
Die Öffnung erster überregionaler VAE-Banken für Arada-Projekte in Sharjah ist ein Meilenstein. Sie zeigt, dass der Markt reifer wird und dass es abseits der klassischen Dubai-Hotspots echte, finanzierbare Alternativen für Eigennutzer gibt. Wenn Sie über den Kauf eines fertigen Hauses in Masaar nachdenken – ob als Kapitalanlage oder zur Eigennutzung – stehen Ihnen jetzt Türen offen, die vorher verschlossen waren.
Kann ich ein fertiges Haus in Masaar finanzieren?
Ja. Fertiggestellte Villen und Townhouses in Masaar lassen sich über eine Bank finanzieren. Ob die Bank das konkrete Haus und Ihr Profil akzeptiert, entscheidet sie nach Gutachten und Prüfung.
Geht das auch ohne Wohnsitz in den VAE?
Ja. Die Finanzierung in Masaar steht ausdrücklich auch Käufern offen, die nicht in den Emiraten wohnen. Jeder Fall wird einzeln geprüft.
Wie viel Eigenkapital brauche ich?
Realistisch sind 35 bis 50 % des Kaufpreises, dazu kommen die Kaufnebenkosten und eine Reserve für ein niedrigeres Gutachten.
Liegt Masaar in Dubai?
Nein. Masaar liegt im Stadtteil Suyoh im Emirat Sharjah. Eigentum und Hypothek werden bei der Grundbuchbehörde von Sharjah eingetragen.
Ist der Zahlungsplan des Bauträgers eine Finanzierung?
Nein. Ein Zahlungsplan regelt Raten an den Bauträger. Eine Bankfinanzierung ist ein eigener Kredit mit eigener Prüfung und Eintragung.
Quellen
- Sharjah Real Estate Registration Department, Marktbericht Q1–Q3 2026 (Transaktionsvolumen und Hypothekentransaktionen), veröffentlicht am 13. Oktober 2026.
- Arada, Meldung vom 4. Dezember 2025 zu Masaar 2 und zum Stand von Masaar, arada.com(abgerufen am 27. Oktober 2026).
- Arada, Meldung vom 30. November 2022 zum Volleigentum für alle Nationalitäten in Sharjah, arada.com (abgerufen am 27. Oktober 2026).
- Arada, Unternehmens- und Bonitätsprofil inkl. Fitch- und Moody’s-Ratings, arada.com(abgerufen am 27. Oktober 2026).
- Zentralbank der VAE, Rulebook, Article 3: Important Ratios (Off-Plan 50 %), rulebook. centralbank.ae (abgerufen am 27. Oktober 2026).
- Zentralbank der VAE, Rulebook, Regulations Regarding Mortgage Loans (Bewertung, Schuldendienstquote), rulebook.centralbank. ae (abgerufen am 27. Oktober 2026).
Verfasst hat diesen Text Martin Krygier, Manager bei Nexus Bridge Capital und selbst privater Immobilieninvestor in Deutschland und Dubai. Fachlich geprüft wurde er von Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Stand: 24. Oktober 2026. Keine Steuer- oder Rechtsberatung und keine Finanzierungszusage.