
Riester ade? Was der Wechsel ins neue Altersvorsorgedepot 2027 wirklich bringt
Was der Wechsel ins neue Altersvorsorgedepot 2027 wirklich bringt
Fast 16 Millionen Menschen in Deutschland besitzen einen Riester-Vertrag - viele davon liegen längst verstaubt in irgendeiner Schublade, weil die Rendite mickrig und die Förderung kompliziert war. Ab dem 1. Januar 2027 kommt nun der große Umbruch: Das neue Altersvorsorgedepot löst die klassische Riester-Rente für Neuabschlüsse ab. Wer noch einen alten Vertrag besitzt, stellt sich jetzt zu Recht die Frage: Umsteigen oder bleiben lassen?
Die beruhigende Nachricht zuerst: Niemand zwingt dich zu einer schnellen Entscheidung. Bestehende Riester-Verträge genießen Bestandsschutz, du musst also nichts überstürzen. Trotzdem lohnt sich für einen Großteil der Sparer ein genauer Blick auf die neuen Regeln, denn finanziell kann der Wechsel ins Altersvorsorgedepot einen spürbaren Unterschied machen. Wir zeigen dir, worauf es ankommt und für wen sich der Umstieg tatsächlich rechnet.
Das ändert sich mit dem neuen Altersvorsorgedepot
Das größte Problem der klassischen Riester-Rente war die gesetzliche Beitragsgarantie. Anbieter mussten zusichern, dass du zu Rentenbeginn mindestens deine eingezahlten Beiträge plus Zulagen zurückerhältst. Diese Garantie klingt erstmal sicher, hat die Anbieter aber gezwungen, das Geld extrem konservativ und damit renditeschwach anzulegen. Die Folge: Riester-Verträge galten über Jahre als wenig lukrativ.
Das neue Altersvorsorgedepot bricht mit diesem Prinzip und bringt handfeste Vorteile mit sich:
- Höhere Renditechancen: Du darfst dein Geld chancenorientiert bis zu 100 Prozent in Aktien, ETFs und andere Investmentfonds stecken.
- Einfachere Förderung: Die Zulagenberechnung wird radikal vereinfacht. Für die ersten 360 Euro Eigenbeitrag pro Jahr gibt es 50 Prozent Zulage (180 Euro), auf weitere Beträge bis 1.800 Euro kommen nochmal 25 Prozent obendrauf. Macht in der Spitze bis zu 540 Euro Grundzulage pro Jahr.
- Mehr Flexibilität im Alter: Riester bindet dich an eine lebenslange Rente, die oft überraschend niedrig ausfällt. Beim Altersvorsorgedepot kannst du dir dein Guthaben stattdessen über einen Auszahlungsplan bis mindestens zum 85. Lebensjahr auszahlen lassen.
Für wen sich der Wechsel besonders lohnt
Es gibt einige klare Fälle, in denen ein Umstieg fast schon logisch ist:
| Situation | Warum sich der Wechsel lohnt |
|---|---|
| Keine Kinder / keine Kinderzulage | Neue Grundzulage (bis 540 Euro) schlägt die alte (max. 175 Euro) deutlich |
| Einzahlung ab 300 Euro/Jahr | Förderung im neuen System fällt spürbar höher aus |
| Noch 15+ Jahre bis zur Rente | Langer Anlagehorizont nutzt die Renditevorteile von Aktien und ETFs optimal |
| Hohes bestehendes Guthaben | Höhere Marktrendite wirkt sich auf große Summen besonders stark aus |
| Selbstständige | Erstmals unmittelbar förderberechtigt, auch bei alten stillgelegten Verträgen |
| Vererbbarkeit wichtig | Restguthaben geht im Todesfall an Angehörige, nicht verloren wie bei Riester-Rente |
Besonders spannend ist der Punkt Selbstständigkeit: Viele Selbstständige waren bei Riester bisher schlicht nicht förderfähig und haben ihren Vertrag irgendwann stillgelegt. Mit dem Altersvorsorgedepot ändert sich das - du kannst einen alten Vertrag ab 2027 übertragen und wieder aktiv Förderung kassieren.
Auch das Thema Vererbbarkeit sollte nicht unterschätzt werden. Stirbst du bei einer klassischen Riester-Rente relativ früh, verfällt das restliche Kapital meist einfach. Beim Auszahlungsplan des neuen Depots hingegen wird das verbleibende Guthaben an deine Angehörigen ausgezahlt - ein Punkt, der gerade für Familien einen echten Unterschied macht.
Wann du lieber bei Riester bleiben solltest
So attraktiv das neue System klingt: Es gibt Situationen, in denen ein Wechsel (noch) keinen Sinn ergibt.
- Geringverdiener mit mehreren Kindern: Zahlst du nur den Mindestbeitrag (z. B. 60 Euro im Jahr) und kassierst gleichzeitig volle Kinderzulagen für zwei oder mehr Kinder, bist du mit der alten Förderung meist besser bedient. Erst wenn der Kindergeldanspruch endet, wird der Wechsel wieder interessant.
- Geplante Immobilienfinanzierung: Willst du dein Riester-Guthaben in den kommenden Jahren für Wohneigentum nutzen (Wohn-Riester), solltest du vorerst nicht wechseln. Anbieter im neuen System sind nicht verpflichtet, eine vergleichbare Wohn-Option anzubieten.
- Kurz vor der Rente: Hast du weniger als zehn Jahre bis zum Renteneintritt und legst großen Wert auf Planungssicherheit ohne Kursschwankungen, bist du mit der Garantie des Altvertrags ruhiger unterwegs.
Was der Wechsel kostet und was jetzt zu tun ist
Falls du deinen bestehenden Riester-Vertrag später in ein Altersvorsorgedepot überführen möchtest, sind die Kosten dafür gesetzlich gedeckelt:
- Ist dein Vertrag älter als fünf Jahre, darf der bisherige Anbieter keine Wechselgebühr mehr verlangen.
- Ist der Vertrag jünger als fünf Jahre, darf der alte Anbieter maximal 150 Euro für den Wechsel berechnen.
- Der neue Anbieter darf für die Übernahme ebenfalls höchstens eine einmalige Pauschale von 150 Euro verlangen.
Wichtig zu wissen: Beim Wechsel wird der tatsächliche Depotwert übertragen - nicht die oft höhere, eingezahlte Garantiesumme deines Altvertrags. Das kann in manchen Fällen den Vergleich verzerren, deshalb lohnt sich ein genauer Blick auf die eigenen Vertragsdaten, bevor du eine Entscheidung triffst.
Aktuell heißt die beste Strategie: abwarten und informiert bleiben. Erst ab 2027 stehen die genauen Konditionen der neuen Altersvorsorgedepots fest, dann lassen sich Angebote seriös vergleichen.
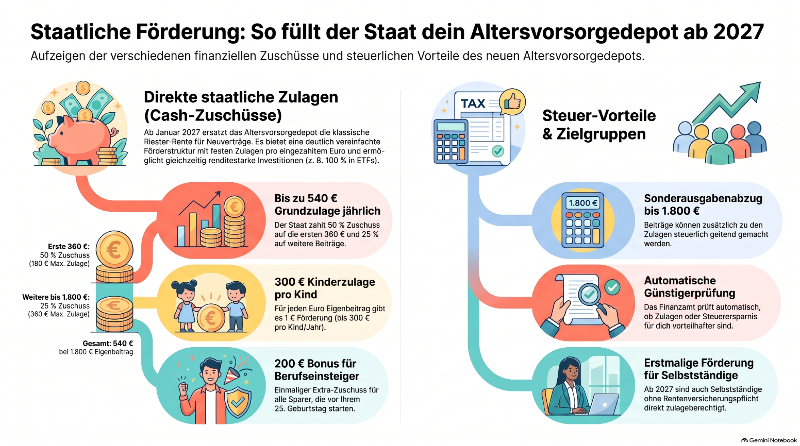
Staatliche Förderung im Altersvorsorgedepot ab 2027 - Darstellung erstellt mit KI-Unterstützung
Fazit: Abwarten, vergleichen, dann entscheiden
Der Wechsel vom Riester-Vertrag ins neue Altersvorsorgedepot kann sich für viele Sparer lohnen, vor allem für Kinderlose, Selbstständige und alle mit langem Anlagehorizont oder hohem bestehenden Guthaben. Wer jedoch Wohn-Riester plant, kurz vor der Rente steht oder als Geringverdiener von hohen Kinderzulagen profitiert, sollte vorerst beim Altvertrag bleiben.
Kündige auf keinen Fall überstürzt, sondern behalte deinen bestehenden Vertrag zunächst einfach bei. Sobald die konkreten Konditionen der neuen Altersvorsorgedepots feststehen, kannst du in Ruhe vergleichen und entscheiden, ob sich ein Übertrag deiner bisherigen Ersparnisse tatsächlich rechnet. Nimm dir jetzt schon einen Moment Zeit, um deinen eigenen Vertrag zu prüfen: Wie hoch ist dein Guthaben, wie viele Jahre bleiben dir bis zur Rente, und passt eine Immobilienfinanzierung in deine Pläne? So bist du 2027 startklar für die richtige Entscheidung.
Muss ich meinen Riester-Vertrag jetzt kündigen?
Nein, alle bestehenden Verträge genießen Bestandsschutz und laufen unverändert weiter, du musst also nichts überstürzen.
Ab wann kann ich konkret in ein Altersvorsorgedepot wechseln?
Das neue Altersvorsorgedepot startet zum 1. Januar 2027, erst dann stehen auch die genauen Konditionen der Anbieter fest.
Verliere ich meine bisherigen Zulagen beim Wechsel?
Bei einem ordentlichen Übertrag in ein neues Depot bleiben deine bisherigen Zulagen und Steuervorteile erhalten, nur bei einer vorzeitigen Kündigung drohen Rückzahlungen.
Was passiert mit meinem Geld beim Wechsel genau?
Übertragen wird der tatsächliche aktuelle Depotwert deines Vertrags, nicht die ursprünglich garantierte, oft höhere Einzahlungssumme.
Lohnt sich der Wechsel auch für Selbstständige mit altem, stillgelegtem Riester-Vertrag?
Ja, gerade für Selbstständige kann sich ein Übertrag besonders lohnen, da sie im neuen System erstmals unmittelbar förderberechtigt sind und wieder Zulagen erhalten können.