
Steuern sparen als GmbH-Geschäftsführer: Dieser Paragraf macht es möglich

Wer die richtigen Stellen im Gesetz kennt, kann eine Menge Steuern sparen.
Als Unternehmer zahlen wir viele Steuern: Einkommensteuer, Gewerbesteuer und was sonst noch anfällt. Kein Wunder, dass du ständig nach Wegen suchst, die Last zu senken. Viele verlieren sich dabei in komplizierten Konstrukten und suchen die eine große Lösung. Dabei steckt der Hebel manchmal in einem einzigen Paragrafen.
Dazu kommt ein zweites Thema, das du nicht aufschieben darfst: Als Unternehmer musst du dich selbst um Rente und Vermögensaufbau kümmern, sonst droht die Altersarmut! Genau hier kannst du zwei Aufgaben verbinden. Du sparst Steuern und baust gleichzeitig Altersvorsorge auf. In diesem Artikel erfährst du, wie das mit deiner GmbH funktioniert und worauf du achten solltest.
Der Paragraf, der dir Steuern spart
Was in § 3 Nr. 63 EStG steht
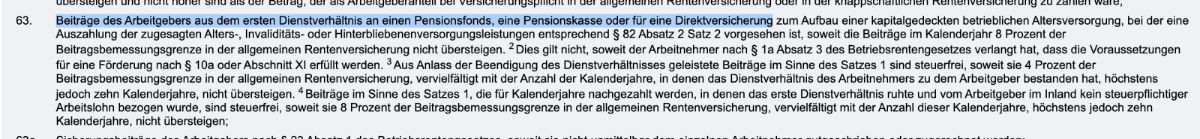
Im Einkommensteuergesetz listet § 3 auf, was steuerfrei ist. "Steuerfrei" klingt schon mal nice! In Nummer 63 geht es um Beiträge des Arbeitgebers aus dem ersten Dienstverhältnis. Fließen sie in einen Pensionsfonds, eine Pensionskasse oder eine Direktversicherung für eine betriebliche Altersversorgung, sind sie steuerfrei.
Für dich heißt das: Deine GmbH ist der Arbeitgeber, und du bist ihr Mitarbeiter. Sie kann also für dich in die betriebliche Altersvorsorge einzahlen.
Die bAV kennen viele Arbeitgeber. Die meisten wissen allerdings nicht, dass sie das auch für sich selbst nutzen können.
Wie hoch ist der Steuerfreibetrag?
Der steuerfreie Rahmen liegt bei 8 % der Beitragsbemessungsgrenze. Das sind rund 8112 € pro Jahr, also etwa 676 € im Monat. Diesen Freibetrag kann deine GmbH nutzen, um in deine Vorsorge zu investieren, und zwar steuerfrei.
Warum sich das doppelt lohnt
Zwei Ziele, ein Schritt
Du willst Steuern sparen, und du musst Vermögen aufbauen. Beides lässt sich hier verbinden:
- Betriebsausgabe: Für die GmbH sind die Beiträge eine Ausgabe für einen Mitarbeiter, nämlich dich. Das mindert den Gewinn.
- Steuerersparnis: Auf Dauer sparst du zusätzlich Einkommensteuer.
- Vermögensaufbau: Deine Firma finanziert deine Altersvorsorge. Je nach Tarif kannst du sogar zu 100% in ETFs investieren.
- Kein Nettoverlust: An deinem Nettogehalt ändert sich nichts.
Warum das so einfach ist
Du brauchst keine aufwendige Struktur und kein kompliziertes Konstrukt. Entscheidend sind drei Dinge: ein vernünftiger Ansprechpartner, ein guter Versicherer und ein passender Tarif.
Fazit
Der Hebel ist simpel: Nutze den steuerfreien Freibetrag nach § 3 Nr. 63 EStG und lass deine GmbH in deine betriebliche Altersvorsorge einzahlen. So senkst du den Gewinn, sparst Steuern und baust nebenbei Vermögen auf. Prüfe noch heute, ob du diese Möglichkeit in deiner GmbH schon nutzt. Falls nicht, such dir einen kompetenten Berater und lass die Umsetzung durchrechnen.
Für wen gilt dieser Hack?
Er eignet sich für Unternehmer, die eine GmbH haben, über die sie ein Gehalt beziehen.
Wie hoch ist der steuerfreie Betrag?
Der Freibetrag beträgt 8 % der Beitragsbemessungsgrenze, das sind 2026 8112 € pro Jahr.
Ändert sich mein Nettogehalt?
Nein, dein Nettogehalt bleibt unverändert, weil die GmbH die Beiträge zusätzlich übernimmt. Wenn man es richtig einrichtet.
Kann ich das Geld in ETFs investieren?
Je nach Tarif ist das möglich. Deshalb ist die Wahl eines passenden Tarifs und eines guten Ansprechpartners wichtig.