Unsere Immobilienstrategie: Von ersten Objekt zu 100+ Wohneinheiten

Wie wir Schritt für Schritt ein Immobilienportfolio aufgebaut haben
Wie baut man ein Immobilienportfolio auf, das langfristig funktioniert und sich skalieren lässt?
Unsere Antwort darauf ist relativ einfach: Nicht möglichst schnell kaufen, sondern möglichst systematisch entscheiden.
Wir betrachten Immobilien nicht isoliert als einzelne Wohnungen oder Häuser. Für uns ist jede Immobilie Teil einer langfristigen Strategie aus Objektanalyse, Finanzierung, steuerlicher Struktur, Cashflow, Risikomanagement und Skalierung.
Mit diesem Ansatz haben wir selbst ein Portfolio von inzwischen über 100 Wohneinheiten aufgebaut. Genau die Prozesse, Berechnungen und Erfahrungen dahinter bilden heute auch die Grundlage unseres Praxiskurses „Die Immobilienstrategie – Von 0 zu 100+ Wohneinheiten“.
Wie sieht unsere Immobilienstrategie konkret aus?
Unsere Immobilienstrategie basiert nicht darauf, den nächsten vermeintlichen Geheimtipp zu finden. Entscheidend ist vielmehr, einen wiederholbaren Prozess zu entwickeln.
Ein gutes Immobilieninvestment muss aus unserer Sicht mehrere Ebenen gleichzeitig erfüllen:
| Bereich | Unsere zentrale Frage |
|---|---|
| Objekt | Passt die Immobilie zu unserer Strategie und zum Standort? |
| Zahlen | Funktioniert das Objekt auch bei realistischen Annahmen? |
| Finanzierung | Ist die Finanzierung langfristig tragfähig? |
| Cashflow | Bleibt nach Kosten und Finanzierung genügend Spielraum? |
| Steuern & Struktur | Wie sollte das Investment sinnvoll gehalten werden? |
| Risiko | Welche Risiken bestehen bei Zins, Mietausfall, Sanierung oder Versicherung? |
| Skalierung | Erleichtert oder erschwert dieses Objekt den nächsten Kauf? |
Der letzte Punkt wird aus unserer Erfahrung häufig unterschätzt.
Ein Objekt kann einzeln betrachtet attraktiv sein und trotzdem die falsche Entscheidung für ein wachsendes Portfolio darstellen.
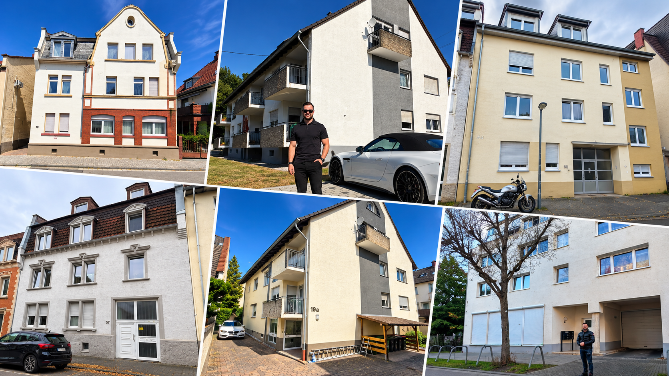
Ein Auszug aus unserem Immobilienportfolio
1. Warum beginnt unsere Immobilienstrategie mit der Objektanalyse?
Bevor wir uns emotional mit einer Immobilie beschäftigen, beschäftigen wir uns mit den Zahlen.
Ein schönes Badezimmer, ein frisch renoviertes Treppenhaus oder eine attraktive Visualisierung im Exposé entscheiden nicht darüber, ob ein Investment wirtschaftlich sinnvoll ist. Deshalb ordnen wir, interessante Objekte bereits in der ersten Analyse schnell ein.
Dabei betrachten wir unter anderem Kaufpreis, Wohnfläche, aktuelle und potenzielle Mieteinnahmen, Kaufnebenkosten, Finanzierungskosten, nicht umlagefähige Kosten, Instandhaltung, mögliche Investitionen und den daraus resultierenden Cashflow....
Die eigentliche Frage lautet:
Ist das Objekt interessant genug, um weitere Zeit in die detaillierte Prüfung zu investieren?
Genau für diesen Prozess verwenden wir eine standardisierte Objektprüfung. Auch im Immobilienkurs stellen wir hierfür unsere Checkliste und Renditeberechnung zur Verfügung.
2. Welche Kennzahlen sind bei einer Immobilie wirklich wichtig?
Eine einzelne Renditekennzahl reicht aus unserer Sicht nicht aus. Eine Immobilie sollte immer als Gesamtsystem betrachtet werden.
Eine hohe Bruttomietrendite hilft beispielsweise wenig, wenn gleichzeitig erhebliche Sanierungen notwendig sind oder die Finanzierung den gesamten Überschuss auffrisst.
Gleichzeitig kann ein Objekt mit zunächst durchschnittlichen Kennzahlen interessant werden, wenn beispielsweise Entwicklungspotenzial in den Mieten, zusätzliche Flächen oder andere konkrete Optimierungsmöglichkeiten vorhanden sind.
Deshalb rechnen wir verschiedene Szenarien.
Nicht nur: „Wie sieht das Objekt heute aus?“
Sondern auch: „Wie sieht das Objekt aus, wenn Zinsen steigen, eine Reparatur anfällt oder Einnahmen zeitweise ausfallen?“
Damit vermeiden wir, dass ein Investment nur unter optimalen Bedingungen funktioniert.
100+ Eigene Wohneinheiten
3. Welche Rolle spielt der Cashflow bei unserer Immobilienstrategie?
Cashflow bedeutet für uns nicht einfach:
Miete minus Kreditrate. Eine Immobilie verursacht deutlich mehr Kosten.
Deshalb berücksichtigen wir auch nicht umlagefähige Nebenkosten, Rücklagen, Verwaltung, Instandhaltung und realistische Sicherheitsreserven. Gerade beim Aufbau eines größeren Portfolios wird diese Betrachtung entscheidend.
Ein einzelnes Objekt mit leicht negativem Cashflow kann finanziell noch problemlos getragen werden. Bei zehn, zwanzig oder fünfzig Einheiten kann sich derselbe Effekt jedoch multiplizieren.
Unsere Strategie ist deshalb darauf ausgerichtet, Immobilien so zu kaufen und zu finanzieren, dass ausreichend finanzieller Spielraum vorhanden bleibt.
4. Wie wichtig ist die Finanzierung beim Aufbau eines Immobilienportfolios?
Sehr wichtig. Wer mehrere Immobilien erwerben möchte, sollte nicht nur darüber nachdenken, wie der aktuelle Kauf finanziert wird.
Entscheidend ist auch: Wie beeinflusst diese Finanzierung meine nächste Finanzierung?
Banken betrachten nicht nur das Objekt. Sie betrachten unter anderem Einkommen, Haushaltsrechnung, Vermögen, bestehende Verpflichtungen, Sicherheiten, Liquidität und das gesamte Immobilienportfolio.
Deshalb bereiten wir Bankgespräche strukturiert vor und präsentieren die Immobilie immer mit belastbaren Zahlen.
Je größer das Portfolio wird, desto wichtiger werden außerdem Bankbeziehungen, Finanzierungsstrukturen und eine nachvollziehbare Darstellung des eigenen Bestands.
Auch dieser Bereich ist ein zentraler Bestandteil unserer Immobilienstrategie und unseres Kurses. Dort zeigen wir unter anderem, wie wir Finanzierungsanfragen vorbereiten und welche Kennzahlen wir im Bankgespräch verwenden.
Finanzierung mit Strategie
5. Kaufen wir Immobilien privat oder über eine GmbH?
Darauf gibt es aus unserer Sicht keine pauschale Antwort.
Ob eine Immobilie privat, über eine vermögensverwaltende Gesellschaft oder innerhalb einer anderen Gesellschaftsstruktur gehalten werden sollte, hängt von der persönlichen Situation und der langfristigen Strategie ab.
Relevant sind beispielsweise Haltedauer, geplante Anzahl der Immobilien, Finanzierung, verfügbare Liquidität, weitere Einkünfte sowie die Frage, ob Gewinne entnommen oder langfristig reinvestiert werden sollen.
Deshalb gehört die Strukturentscheidung für uns möglichst vor den Kauf. Eine ungünstige Struktur später zu korrigieren, kann deutlich komplizierter sein, als sie von Beginn an mitzudenken.
Wichtig: Die konkrete steuerliche und rechtliche Gestaltung sollte immer individuell mit Steuer- und gegebenenfalls Rechtsberatern abgestimmt werden.
6. Warum gehört Risikomanagement zu einer Immobilienstrategie?
Immobilieninvestoren beschäftigen sich verständlicherweise gerne mit Rendite. Wir beschäftigen uns mindestens genauso intensiv mit Risiken.
Denn langfristiger Vermögensaufbau funktioniert nicht nur dadurch, hohe Erträge zu erzielen. Er funktioniert auch dadurch, größere Fehler zu vermeiden.
Ein Immobilienportfolio kann unter anderem durch Sanierungskosten, Leerstand, Mietausfälle, Zinsänderungen, fehlerhafte Kalkulationen oder unzureichenden Versicherungsschutz belastet werden.
Deshalb stellen wir uns bereits vor einem Kauf die Frage: Was müsste passieren, damit dieses Investment problematisch wird?
Und anschließend: Können wir dieses Szenario finanziell tragen?
Diese Betrachtung verändert häufig auch die Kaufentscheidung.
7. Wie skalieren wir von einer Immobilie zu einem größeren Portfolio?
Skalierung bedeutet für uns nicht, einfach immer schneller zu kaufen. Sie bedeutet, Prozesse wiederholbar zu machen. Die erste Immobilie benötigt häufig sehr viel Zeit, weil nahezu jeder Prozess neu ist.
Wie prüfe ich ein Exposé?
Welche Unterlagen benötige ich?
Welche Risiken muss ich kontrollieren?
Wie organisiere ich Verwaltung, Versicherungen und Dokumentation?
Je klarer diese Prozesse werden, desto einfacher kann die nächste Investitionsentscheidung werden.
Genau deshalb sehen wir Immobilieninvestments nicht als Aneinanderreihung einzelner Käufe, sondern als System.
Unser eigenes Portfolio ist nach diesem Prinzip auf über 100 Wohneinheiten gewachsen. Durch einen wiederholbaren Prozess aus Analyse, Finanzierung, steuerlicher Struktur und Risikomanagement.
8. Welche Fehler versuchen wir beim Immobilienkauf zu vermeiden?
Einer der größten Fehler ist aus unserer Sicht, zuerst eine Immobilie kaufen zu wollen und erst danach zu überlegen, ob sie zur eigenen Strategie passt.
Wir drehen diesen Prozess um. Zuerst definieren wir, welche Art von Investment wir suchen. Danach prüfen wir, ob das konkrete Objekt diese Anforderungen erfüllt.
Wir vermeiden, aufgrund von Emotionen zu kaufen, mögliche Mieten zu optimistisch anzusetzen, Sanierungsbedarf zu unterschätzen, Finanzierungen zu knapp zu kalkulieren oder steuerliche und rechtliche Strukturen erst nach dem Kauf zu betrachten.
Nicht jeder Kauf, den man machen kann, ist automatisch ein Kauf, den man machen sollte.
Fehler, die vermieden werden sollten
9. Muss eine Immobilienstrategie immer gleich bleiben?
Nein. Eine gute Strategie sollte aus unserer Sicht klare Regeln haben, aber trotzdem anpassbar sein.
Marktbedingungen verändern sich. Zinsen verändern sich. Kaufpreise verändern sich. Finanzierungsmöglichkeiten verändern sich. Und auch die eigene finanzielle Situation entwickelt sich weiter.
Was beim Kauf der ersten Wohnung sinnvoll war, muss beim Aufbau eines Portfolios mit mehreren Mehrfamilienhäusern nicht mehr die optimale Vorgehensweise sein.
Vom Finanzamt zum eigenen Immobilienportfolio
Ein Teil unserer Perspektive kommt aus unserem beruflichen Hintergrund.
Bevor wir selbst Unternehmer und Immobilieninvestoren wurden, haben wir im Finanzamt gearbeitet. Heute verbinden wir dieses Verständnis für steuerliche Strukturen und Zahlen mit unserer praktischen Erfahrung als Investoren.
Unser Portfolio umfasst inzwischen mehr als 100 eigene Wohneinheiten. Auf der Kursseite zeigen Thomas und Marc deshalb nicht nur theoretische Modelle, sondern beschreiben ihren eigenen Weg, konkrete Objektanalysen, Finanzierungsprozesse und Fehler aus dem realen Portfolioaufbau.
Genau daraus ist „Die Immobilienstrategie“ entstanden.
Die Immobilienstrategie
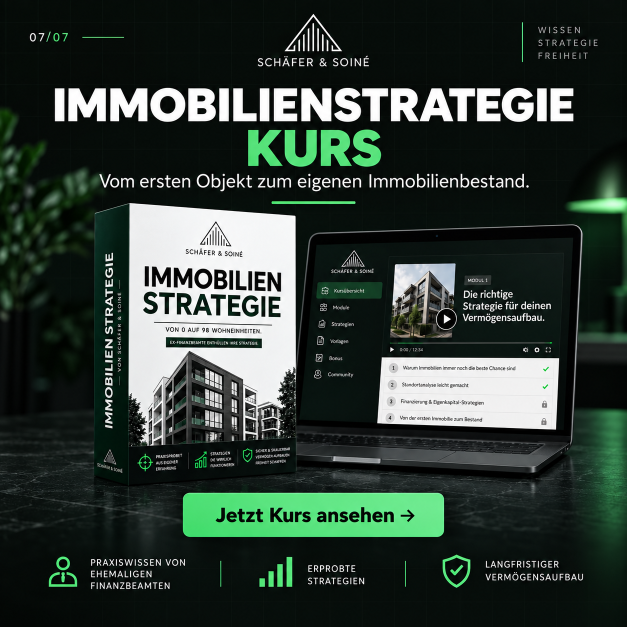
Unser Immobilienkurs: Die Immobilienstrategie – Von 0 zu 100+ Wohneinheiten
Wer unsere Vorgehensweise Schritt für Schritt nachvollziehen möchte, findet sie ausführlich in unserem Praxiskurs.
Der Kurs besteht aktuell aus 9 Praxis-Modulen und zusätzlichen Materialien. Dazu gehören unter anderem unsere Objektprüfung, Finanzierungsthemen, steuerliche und strukturelle Überlegungen, Skalierung sowie verschiedene Checklisten und Praxisbeispiele. Die Kursseite nennt außerdem sechs Bonusinhalte und uneingeschränkten Zugriff auf die Inhalte.
Der entscheidende Unterschied zu vielen allgemeinen Immobilieninhalten:
Wir erklären nicht nur, wie Immobilieninvestments theoretisch funktionieren könnten.
Wir zeigen das System, das wir selbst beim Aufbau unseres eigenen Portfolios verwendet haben.
→ Die Immobilienstrategie ansehen und Zugang zum Kurs sichern
Kurs ansehen
Für wen ist unsere Immobilienstrategie geeignet?
Die grundlegenden Prinzipien eignen sich sowohl für Menschen, die ihre erste Kapitalanlage suchen, als auch für Investoren, die bereits mehrere Immobilien besitzen.
Einsteiger benötigen vor allem einen klaren Prozess für Objektanalyse, Finanzierung und Kaufentscheidung. Bei bestehenden Investoren verschiebt sich der Schwerpunkt häufig stärker in Richtung Finanzierungsketten, Gesellschaftsstrukturen, Bankbeziehungen, Prozesse und Skalierung.
Unser Ziel ist deshalb nicht, einen einzelnen „Immobilientrick“ zu vermitteln. Es geht darum, ein System zu verstehen, mit dem Immobilieninvestitionen langfristig strukturiert geprüft und umgesetzt werden können.
Häufige Fragen zu unserer Immobilienstrategie
Wie baut man am besten ein Immobilienportfolio auf?
Aus unserer Erfahrung beginnt ein Immobilienportfolio mit einem klaren Ankaufssystem. Immobilien sollten anhand definierter Kennzahlen geprüft, realistisch finanziert und hinsichtlich Cashflow, Risiken und langfristiger Skalierbarkeit bewertet werden. Erst wenn diese Punkte zusammenpassen, wird aus einem einzelnen Immobilienkauf eine reproduzierbare Strategie.
Wie viel Eigenkapital braucht man für den Einstieg in Immobilien?
Das lässt sich nicht pauschal beantworten. Die notwendige Eigenkapitalquote hängt unter anderem von Objekt, Kaufnebenkosten, Bonität, Sicherheiten und Finanzierung ab. Auf unserer Kursseite zeigen wir unterschiedliche Ausgangssituationen von Finanzierungen mit wenig Eigenkapital bis zu Konstellationen mit deutlich mehr Eigenkapital.
Welche Immobilien eignen sich für den Portfolioaufbau?
Entscheidend ist weniger eine bestimmte Immobilienart als die Frage, ob Objekt, Standort, Kaufpreis, Finanzierung, Mieteinnahmen, Zustand und Risiken zur persönlichen Strategie passen. Ein Objekt sollte deshalb immer individuell anhand der Zahlen bewertet werden.
Was ist wichtiger: Rendite oder Cashflow?
Beide Kennzahlen erfüllen unterschiedliche Funktionen. Die Rendite zeigt die Wirtschaftlichkeit eines Investments aus einer bestimmten Perspektive. Der Cashflow zeigt, welche laufende Liquiditätswirkung das Investment hat. Für den Aufbau eines größeren Portfolios betrachten wir deshalb beide Größen gemeinsam.
Sollte man Immobilien privat oder über eine GmbH kaufen?
Die passende Struktur hängt von der individuellen Situation und der langfristigen Strategie ab. Steuerliche Auswirkungen, Reinvestitionen, Haltedauer und Finanzierung können sich erheblich unterscheiden. Die konkrete Gestaltung sollte deshalb individuell steuerlich und rechtlich geprüft werden.
Wie kann man ein Immobilienportfolio skalieren?
Skalierung entsteht vor allem durch wiederholbare Prozesse: standardisierte Objektanalyse, professionelle Finanzierungsvorbereitung, klare Ankaufskriterien, saubere Dokumentation und eine Struktur, die weitere Investitionen ermöglicht.
Wo kann ich eure komplette Immobilienstrategie lernen?
Unsere vollständige Vorgehensweise haben wir im Praxiskurs „Die Immobilienstrategie – Von 0 zu 100+ Wohneinheiten“ zusammengefasst. Der Kurs umfasst aktuell neun Module, verschiedene Analyse- und Umsetzungstools sowie sechs Bonusinhalte und basiert auf den Erfahrungen aus unserem eigenen Immobilienportfolio.
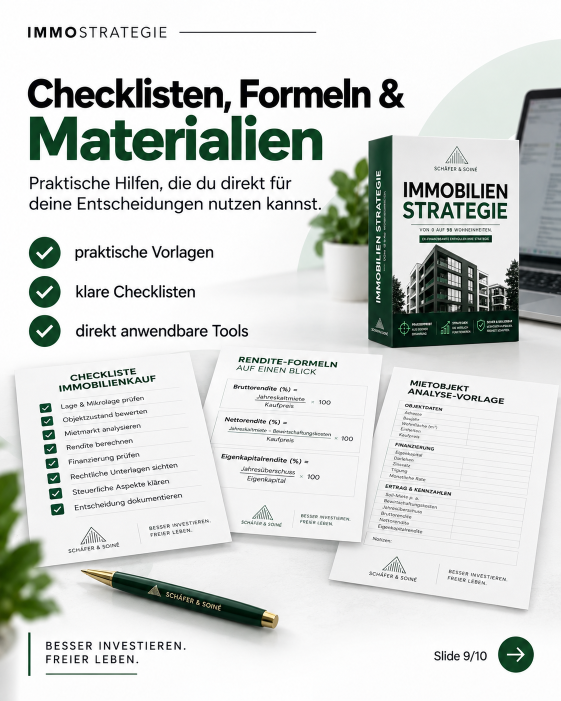
Checklisten, Formeln & Material
Fazit: Eine Immobilienstrategie ist wichtiger als das einzelne Objekt
Beim langfristigen Vermögensaufbau mit Immobilien geht es aus unserer Sicht nicht darum, ständig den einen perfekten Deal zu finden.
Es geht darum, gute Entscheidungen wiederholen zu können. Genau darauf basiert unsere Immobilienstrategie. Objekte analysieren.Realistisch rechnen.Finanzierungen strategisch vorbereiten.Steuerliche Strukturen frühzeitig berücksichtigen.Risiken kontrollieren.Und erst dann skalieren. So wurde aus unserer ersten Immobilie Schritt für Schritt ein Portfolio mit über 100 Wohneinheiten.
Wer unseren kompletten Prozess nachvollziehen möchte, findet ihn in unserem Kurs „Die Immobilienstrategie“ – inklusive Praxis-Modulen, Objektprüfung, Finanzierung, Strukturen, Checklisten und den Erfahrungen aus unserem eigenen Portfolio.
→ Jetzt „Die Immobilienstrategie“ ansehen