Unterstützungskasse für GmbH-Geschäftsführer: Lohnt sich das in 2026?

Unterstützungskasse: Was du als GmbH-Geschäftsführer jetzt beachten solltest
Als Gesellschafter-Geschäftsführer oder Vorstand einer Kapitalgesellschaft stehst du vor einer besonderen Herausforderung. Du bist gleichzeitig Arbeitnehmer und Unternehmer und genau das macht den Vermögensaufbau so komplex. Du hast alle Möglichkeiten und bist dir nicht sicher, welche Lösung die Beste für dich ist. Entsprechend sehen wir uns in diesem Artikel den steueroptimierten Vermögensaufbau über die Unterstützungskasse genauer an.
In Berater-Kreisen gilt eine Unterstützungskasse oft als Wundermittel, da unbegrenzt steuerlich absetzbar, bilanzneutral, investmentbasiert. Das klingt erstmal verlockend. Was dabei aber gerne unter den Tisch fällt, sind
- die steuerlichen Abzüge und eventuelle Krankenversicherungsbeiträge, die dich bei der Auszahlung Jahrzehnte später kalt erwischen können,
- die fehlende Agilität schnell Ein- und Auszahlungen vorzunehmen und
- die tatsächlichen Produktkosten.
Bevor dir das passiert, erklären wir dir alles ganz genau in diesem Ratgeber. Du erfährst nicht nur, warum die Unterstützungskasse für viele Geschäftsführer eine attraktive Lösung ist, sondern auch schonungslos, wo die praktischen Schwachstellen liegen. Denn nur wer beide Seiten kennt, kann am Ende eine fundierte Entscheidung treffen, die wirklich zu ihm passt.
Was eine Unterstützungskasse ausmacht und warum sie sich lohnen kann
Die Unterstützungskasse ist einer von fünf Durchführungswegen der betrieblichen Altersvorsorge und zeichnet sich durch folgende Vorteile aus:
- 2-fache Insolvenzsicherung deines Kapitals
- Bilanzneutral, es sind keine Rückstellungen nötig
- Kombinierbar mit bestehenden Direktversicherungen
- Wahlmöglichkeit zwischen Kapitalauszahlung oder Verrentung
- Nahezu unbegrenzte steuerliche Absetzbarkeit der Beiträge
Für Gesellschafter-Geschäftsführer und Vorstände von Kapitalgesellschaften ist die steuerliche Absetzbarkeit besonders spannend, da du theoretisch unbegrenzt Beiträge steuerlich geltend machen kannst. Theoretisch, da die Zusage deines Unternehmens in der Praxis einem Fremdvergleich und einer potenziellen Überversorgung, der sog. Angemessenheit, standhalten muss.
Wir halten fest: Eine Unterstützungskasse bringt viele Vorteile mit sich. Doch wie bei jedem Finanzprodukt lohnt sich der Blick hinter die Kulissen, denn genau da wird es interessant.
Die unterschätzten Kostenfallen
Die größten Renditekiller sind ganz klar die Kosten. Dabei reden viele in der Branche von den sogenannten Effektivkosten, welche die eigentlichen Kosten eher verschleiern. Denn die unterschiedlichen Berechnungsgrundlagen bei den zahlreichen Anbietern verzerren die tatsächlichen Kosten.
Nur absolute Kosten lassen sich zweifelsfrei miteinander vergleichen
Relevant sind die absoluten Kosten im Kostenausweis der Vertragsbedingungen. Sie lassen sich mithilfe unseres spezialisierten Berechnungstools direkt miteinander vergleichen. Also rechnen wir das mal durch. Angenommen, dein Unternehmen investiert 20 Jahre lang 1.000 € monatlich für dich über eine Unterstützungskasse. Dann beläuft sich die Einzahlung auf insgesamt 240.000 € und wir können folgenden Vergleich bei einer durchschnittlichen Rendite von 7 % aufstellen:
| Tarif A | Tarif B | Tarif C | |
|---|---|---|---|
| Einmalige Abschluss- und Vertriebskosten auf die gesamte Einzahlung | 4 % | 2,50 % | 1,7 % |
| Verwaltungskosten bei jeder Einzahlung des Investmentbeitrags | 6,10 % | 9,50 % | 4,9 % |
| Zusätzliche Verwaltungskosten auf das Vertragsguthaben pro Jahr | 0,28 % | 0,48 % | 0,20 % |
| Kosten für die Unterstützungskasse pro Jahr | 60 € | 50 € | 55 € |
| Gesamtkosten auf 20 Jahre | 34.356,10 € | 44.843,60 € | 24.030,52 € |
| Vermögen bei 7 % Rendite vor Steuer | 431.520,23 € | 417.852,13 € | 459.010,71 € |
Der Unterschied ist deutlich: Bei gleicher Rendite kann der kostengünstigste Tarif im Vergleich zum kostenintensivsten Tarif knapp 10 % mehr an Kapital erzielen. In unserem Rechenbeispiel sind das 41.159 €.
Ist dadurch zwangsläufig Tarif C der beste Tarif für dich? Nein. Denn es kommt noch auf weitere Fragestellungen an:
- Möchtest du eher Garantien nutzen, also deine Beiträge in den konservativen Deckungsstock des Versicherers investieren, oder selbst bestimmen, in welche ETFs und Fonds du investierst? Je nach Anbieter gibt es unterschiedliche Gewichtungen.
- Möchtest du eher eine Kapitalauszahlung oder Verrentung? Wenn du eine Verrentung wünschst, ist der sogenannte Rentengarantiefaktor wichtig. Er bestimmt mitunter, wie hoch deine monatliche Auszahlung ist. Hier kann es je nach Anbieter bis zu 35 % höhere Renten geben.
- Und wenn du dich für eine monatliche Rente entscheidest, möchtest du für deine engen Hinterbliebenen eine komplette Kapitalauszahlung oder eine Rentengarantiezeit im Todesfall? Die Rentengarantiezeit bestimmt wie lange deine Hinterbliebenen noch Kapital erhalten. Beispiel: Du vereinbarst eine Rentengarantiezeit von 25 Jahren, startest die Rentenzahlung mit 67 Jahren und verstirbst bereits mit 70 Jahren. Dann erhält dein Ehepartner noch 22 Jahre die Rentenzahlung, die du bekommen hättest. Im Gegenzug ist deine monatliche Rente größer, wenn du dich für die Rentengarantiezeit anstatt der Kapitalauszahlung im Todesfall entscheidest.
Beitragsgarantien können Rendite kosten
Das Bundesfinanzministerium hat in seinem Schreiben vom 31. August 2022 eine garantierte Mindestleistung zur steuerlichen Anerkennung festgelegt, jedoch nicht wie hoch diese prozentual ausfallen muss. Früher haben Gesellschaften 100 % der eingezahlten Beiträge garantiert, heutige Beitragsgarantien liegen meist bei 60 bis 80 %.
Diese Garantie hat ihren Preis: Sie verhindert größtenteils, dass du dein Geld komplett in chancenreichere Anlagen wie ETFs investieren kannst. Denn ein Teil des Kapitals muss sicherheitsorientiert in den Deckungsstock, hier sind 2 bis 4 % Rendite zu erwarten, einer Versicherungsgesellschaft angelegt werden. Das kann die mögliche Rendite im Vergleich zu einer freien Kapitalanlage drücken, muss sich aber bei unruhigen Kapitalmärkten oder kurzen Investmentphasen nicht nachteilig auswirken.
Ganz machtlos bist du dabei nicht: Bei sorgfältiger Tarifwahl und ausreichend langer Laufzeit lässt sich die tatsächliche Investmentquote trotz Garantiepflicht auf bis zu 95 % steigern. Der Unterschied in den Anlagemodellen zwischen den Anbietern ist jedoch groß. Ein weiterer Grund, nicht nur auf die Kosten, sondern auch auf die Investmentquote zu achten.
Steuern und Krankenversicherung: Die Auszahlung wird oft überschätzt
Hier kommt der Punkt, an dem die meisten Gesellschafter-Geschäftsführer am Ende wirklich überrascht sind. Denn die Auszahlung aus einer Unterstützungskasse ist voll einkommensteuerpflichtig. Bist du zusätzlich gesetzlich krankenversichert, kommen auch noch Beiträge zur Kranken- und Pflegeversicherung obendrauf.
Mithilfe eines Rechenbeispiels können wir verdeutlichen, was passiert, wenn du dir das Gesamtvermögen von 459.010,71 € zum Rentenbeginn auszahlen lässt. Unter Berücksichtigung der steuerlichen Fünftelregelung, durch welche die Kapitalauszahlung fiktiv auf 5 Jahre verteilt und somit das zu versteuernde Einkommen reduziert wird, und einem angenommenen Durchschnittssteuersatz von 30 % inkl. Solidaritätszuschlag in der Rentenphase, kommen wir auf folgendes Ergebnis:
- Steuerabzug: 137.703,21 €
- GKV- und Pflegebeiträge (1/120-Regelung, freiwillig versichert): 96.851,32 €
- Netto-Vermögen (GKV versichert): 224.456,18 €
- Netto-Vermögen (PKV versichert): 321.307,50 €
Unterstützungskasse oder ETF-Depot – Was passt besser zu dir?
Es gibt viele Alternativen zur Unterstützungskasse. Eine oft diskutierte Option ist ein kostengünstiges, privat gehaltenes ETF-Depot mit mehr Flexibilität hinsichtlich des Investmentportfolios und der Verfügbarkeit des Kapitals. Sehen wir uns das mal zahlentechnisch genauer an.
Für das Beispiel nehmen wir unseren Tarif C, vergleichen ihn mit einem "kostenlosen" (Stichwort: Payment for Order Flow, sprengt aber das eigentliche Thema) ETF-Sparplan eines Neobrokers und treffen folgende Annahmen:
- Beim ETF-Sparplan hast du die Option zu 100 % in den Kapitalmarkt zu investieren, da es keine Beitragsgarantiepflicht gibt. Entsprechend nehmen wir eine 1 % höhere Rendite an. Also anstatt 7 % erzielst du mit dem Sparplan 8 %.
- Du hast ein zu versteuerndes Jahreseinkommen von 120.000 €. Dadurch beläuft sich dein Grenzsteuersatz auf 44,31 % (inkl. 5,5 % Solidaritätszuschlag).
- Du kannst nicht dein zusätzliches Bruttogehalt von 1.000 €, sondern nur dein Nettogehalt von 556,90 € in deinen privaten ETF-Sparplan investieren.
- Du möchtest dir dein Kapital auf einmal auszahlen.
- Du bist privat krankenversichert.
- Du zahlst keine Kirchensteuer.
| Unterstützungskasse | ETF-Depot | |
|---|---|---|
| Einzahlung | 240.000 € | 133.656 € |
| absolute Kosten | 24.030,52 € | ~ 0 € |
| ø Rendite pro Jahr | 7 % | 8 % |
| Vermögen vor Steuer | 459.010,71 € | 319.070,16 € |
| ø Einkommensteuersatz inkl. SolZ (Fünftelregelung) | 30 % | - |
| Kapitalertragsteuer (Teilfreistellung, Vorabpauschale und Sparerpauschbetrag berücksichtigt) | - | 26,38 % |
| Vermögen nach Steuer | 321.307,50 € | 282.404,34 € |
Alle Details zur Berechnung im Überblick
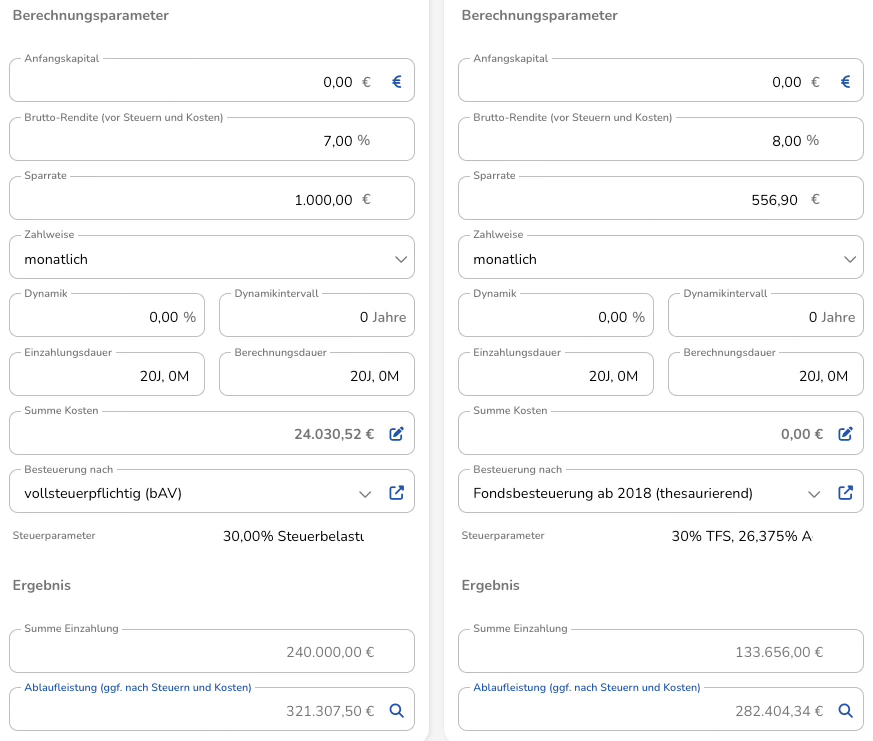
Ein Blick in unsere Berechnung unter Angabe aller relevanten Parameter
Genau hinschauen lohnt sich
Die Unterstützungskasse kann für Gesellschafter-Geschäftsführer ein mächtiges Instrument des Vermögensaufbaus sein. Bilanzneutral, nahezu unbegrenzt absetzbar, investmentbasiert. Aber sie ist kein Selbstläufer. Die Kosten schwanken enorm, die Investmentkonzepte bei den Gesellschaften könnten kaum unterschiedlicher sein und bei der Auszahlung können Steuern und die gesetzlichen Kranken- und Pflegeversicherungsbeiträge deutlich stärker zuschlagen als viele erwarten.
Für welchen Geschäftsführer lohnt sich die Unterstützungskasse also wirklich?
Bei Erfüllung folgender Kriterien kann die Unterstützungskasse ihre volle Stärke ausspielen:
- Du bist privat krankenversichert.
- Du hast bereits ein gutes Einkommen.
- Du wählst einen Tarif mit potenziell hoher Investmentquote aus.
- Du hast vor noch mindestens 10 Jahre als Geschäftsführer tätig zu sein.
- Du möchtest Teile deines Unternehmensgewinns für deinen Ruhestand investieren.
- Du nutzt Lösungen, um im Ruhestand dein zu versteuerndes Einkommen zu senken.
- Du wählst einen Tarif mit einem hohen Rentengarantiefaktor bei Wunsch nach Verrentung aus.
- Du wünschst zusätzlichen Invaliditäts- (z. B. Berufsunfähigkeitsabsicherung) oder Hinterbliebenenschutz (z. B. Todesfallabsicherung).
- Dein ø Einkommensteuersatz im Ruhestand beläuft sich auf unter 38 %, was einem zu versteuerndem Einkommen von 280.000 € entspricht. Das ist in unserem Beispiel der Break-Even, ab dem das ETF-Depot eine höhere Kapitalauszahlung ermöglicht.
PS: Wenn du als GmbH-Geschäftsführer mehr als 15x Hebel zur Steuer- und Kostenreduzierung prüfen möchtest, nutze unseren Rechner für Optimierungs-Potenziale: https://pensionio.de/optimierungsrechner
Wie hoch wird dein Optimierungs-Potenzial ausfallen?
Und wann macht die Unterstützungskasse wenig Sinn?
Wenn du gesetzlich krankenversichert bist und nicht in die private Krankenversicherung wechseln möchtest oder es nicht kannst, macht eine Kapitalauszahlung über eine Unterstützungskasse im Regelfall keinen Sinn für dich. Bei einer Verrentung kann es im Einzelfall Sinn machen. Dies muss jedoch im Detail berechnet und verglichen werden.
Merke: Bevor du unterschreibst
- Vergleiche nicht die Effektivkosten, sondern die absoluten Kosten mehrerer Anbieter.
- Prüfe, ob eine andere Investmentlösung in Frage kommen kann. Nur so kannst du sicher gehen, ob die Unterstützungskasse auch wirklich die perfekte Wahl ist.
- Prüfe nicht nur harte Faktoren wie Kosten, sondern auch Kriterien wie Beitragsgarantien, Investmentstrategien, dem garantierten Rentenfaktor und den Auszahlungsoptionen bei frühzeitigem Ableben.
Steuerliche Rahmenbedingungen: Diese Regeln musst du beachten
Damit das Finanzamt deine Unterstützungskasse anerkennt und die gesetzlichen Regeln auch stetig eingehalten werden, müssen einige formale Bedingungen erfüllt sein:
- Rückwirkende Zusagen sind verboten.
- Die Zusage muss für das Unternehmen finanzierbar sein.
- Die Versorgungszusage darf 75 % der Aktivbezüge nicht übersteigen.
- Ein Gesellschafterbeschluss muss die Zusage unter Einhaltung von Regeln schriftlich festhalten.
- Bei beherrschenden Geschäftsführern darf der Renteneintritt nicht vor dem 67. Lebensjahr liegen, bei nicht-beherrschenden reicht das 62. Lebensjahr.
- Das Unternehmen muss mindestens 5 Jahre bestehen, der Gesellschafter-Geschäftsführer mindestens 2, eher 3 Jahre in der Geschäftsführung tätig sein (Ausnahme: Bei Einbringung eines Einzelunternehmens kann die Wartezeit verkürzt werden.) Bei nicht-beherrschenden Gesellschafter-Geschäftsführern oder angestellten Geschäftsführern bedarf es keiner Wartezeit.
- Die Reduzierung der Investmentbeiträge ist grundsätzlich nicht möglich, eine Erhöhung geht immer (Ausnahmen: Bei Wirtschaftliche Notlage der Kapitalgesellschaft, Reduzierung der Arbeitszeit von Voll- auf Teilzeit oder Ausfall des GmbH-Geschäftsführer durch eine schwere Krankheit, u.a.).
- Angemessenheit: Zu einer Überversorgung kommt es, wenn die zugesagten Versorgungsleistungen zusammen mit der zu erwartenden gesetzlichen Rente und anderen Versorgungsleistungen mehr als 75 % der letzten Aktivbezüge (Gehalt inkl. Tantiemen, Sachzuwendungen, u. W.) ausmachen.
- Die Versorgungszusage muss einem Fremdvergleich standhalten. Es müsste einem Fremd-Geschäftsführer ein gleich hoher monatlicher Investmentbeitrag zugesagt werden. Dafür werden Kriterien wie Art und Umfang der Tätigkeiten, Ertragsaussicht des Unternehmens und Gehaltsstudien z. B. von Kienbaum herangezogen.
- Bei einem beherrschenden Gesellschafter-Geschäftsführer muss die arbeitgeberfinanzierte Zusage spätestens bis zum 60. Lebensjahr und mit mindestens 10 Jahren bis zum frühesten Renteneintritt erfolgen (Ausnahme: Ab dem 60. Lebensjahr kann die Zusage über eine Entgeltumwandlung umgesetzt werden). Bei einem nicht-beherrschenden Gesellschafter-Geschäftsführer oder angestellten Geschäftsführer muss das Dienstverhältnis noch mindestens 12 Jahre bis zum Rentenbeginn angedacht sein und die Unterstützungskassenzusage mindestens 3 Jahre bestehen.
Die häufigsten Fragen zum Thema
Wie viel kann ich steuerlich absetzbar über eine Unterstützungskasse investieren?
Es gibt keine gesetzliche Höchstgrenze. Die Beiträge sind unbegrenzt steuerlich absetzbar, solange die Zusage angemessen ist und damit nicht 75 % deiner Aktivbezüge übersteigt.
Lohnt sich eine Unterstützungskasse auch bei privater Krankenversicherung?
Ja, sogar besonders. Denn dann entfallen die späteren Krankenversicherungsabzüge auf die Auszahlung komplett, was dein Nettovermögen nicht weiter belastet.
Was passiert mit meiner Unterstützungskasse, wenn meine Firma insolvent geht?
Durch eine Verpfändung an den Versorgungsberechtigten fällt der Vertrag nicht in die Insolvenzmasse deines Unternehmens und bleibt somit geschützt.
Kapitalauszahlung oder Rente. Was ist steuerlich günstiger?
Die Rente führt in der Regel zu einer niedrigeren Steuerlast, da sie über viele Jahre oder sogar Jahrzehnte verteilt wird, während die Kapitalauszahlung trotz Fünftelregelung in einem Jahr voll versteuert werden muss. Ein exklusives Konzept einer sehr bekannten Gesellschaft macht es sogar möglich die Vorteile beider Welten miteinander zu verknüpfen.
Kann ich eine Unterstützungskasse mit einer bestehenden Direktversicherung kombinieren?
Ja, das ist problemlos möglich und wird häufig genutzt, um verschiedene Durchführungswege der betrieblichen Altersvorsorge sinnvoll zu kombinieren.
Was passiert mit dem Kapital, wenn ich vor Rentenbeginn versterbe?
Das vorhandene Kapital wird an den Ehepartner, die kindergeldberechtigten Kinder, den namentlich benannten Lebenspartner oder sogar an den bereits geschiedenen Ehepartner ausgezahlt. Und dies entweder als Hinterbliebenenrente oder einmalig als Kapital- bzw. Beitragsrückgewähr.
Kann ich mein Kapital aus einer bestehenden Unterstützungskasse an eine andere übertragen?
Bei gesellschaftsangehörigen Unterstützungskassen ist dies nicht möglich. Bei freien Unterstützungskassen, die unterschiedliche Tarife verschiedener Gesellschaften erlauben, kann eine Kapitalübertragung bei Einverständnis aller Parteien erfolgen. Die Alternative ist die bestehende Lösung beitragsfrei zustellen und eine passendere Lösung zu prüfen.
Rechtlicher Hinweis
Wir sind Versicherungsmakler, nach § 34d Abs. 1 GewO zugelassen, und erbringen selbst keine Steuer- oder Rechtsberatung. Die in diesem Artikel aufgeführten Berechnungen, Vergleiche und Tipps zur Unterstützungskasse dienen der praxisnahen Einordnung und stellen keine verbindliche Rechtsauskunft dar. Ob und wie sich die dargestellten Überlegungen auf deine konkrete Situation übertragen lassen, hängt vom Einzelfall ab und muss von einem Steuerberater oder Rechtsanwalt geprüft werden.