
Verbietet die EU jetzt Bankkonten im Ausland? Was wirklich dahinter steckt

Ab 11. Januar 2027 brauchen Banken außerhalb der EU eine Zweigstelle, Kunden nicht.
Ab 2027 gelten neue EU-Regeln für Banken außerhalb der Europäischen Union, und in vielen Foren und Gesprächen macht seither die Sorge die Runde, dass Auslandskonten, etwa in Dubai, künftig verboten werden. Das ist so nicht richtig. Wer genau hinschaut, sieht: Die Richtlinie richtet sich an Banken, nicht an Kunden, und lässt für individuell initiierte Bankbeziehungen im Ausland ausdrücklich Raum.
Dieser Beitrag ordnet ein, was tatsächlich in der Richtlinie steht: welche Fristen gelten, wen die Pflicht adressiert, wann die Ausnahme für selbst angebahnte Bankbeziehungen trägt und was für Konten gilt, die es bereits gibt.
Das Wichtigste in Kürze
- Die EU-Richtlinie (EU) 2024/1619, bekannt als "CRD VI", verpflichtet Banken außerhalb der EU ab dem 11. Januar 2027 dazu, eine zugelassene Zweigstelle in der EU zu unterhalten, wenn sie EU-Kunden aktiv Kernbankgeschäfte (Einlagen, Kredite, Garantien) grenzüberschreitend anbieten wollen.
- Adressat dieser Regel sind ausschließlich die Banken, Ihnen persönlich als Kunde wird nichts verboten.
- Eine zentrale Ausnahme ist die sogenannte "Reverse Solicitation" (Artikel 21c): Kontaktiert der Kunde die Bank aus eigenem Antrieb, ohne dass die Bank aktiv wirbt, greift die Zweigstellenpflicht nicht, auch nicht für die Fortführung eines bestehenden Kontos.
- Verträge, die vor dem 11. Juli 2026 abgeschlossen wurden, genießen ausdrücklichen Bestandsschutz, auch über den 11. Januar 2027 hinaus.
- Der reine Konsum von Bankdienstleistungen außerhalb der EU bleibt laut Richtlinie ausdrücklich unberührt, entscheidend ist auch, wo die Dienstleistung tatsächlich erbracht wird.
- Eine Kontoeröffnung für Nicht-Ansässige in den VAE erfordert ohnehin einen persönlichen Termin vor Ort, rein digitale Fern-Eröffnungen sind bankrechtlich in den VAE gar nicht vorgesehen.
Was ändert sich eigentlich?
Die Richtlinie (EU) 2024/1619, kurz CRD VI, wurde am 31. Mai 2024 erlassen und trat am 9. Juli 2024 in Kraft. Ihr Kern: Banken mit Sitz außerhalb der EU dürfen EU-Kunden ab dem 11. Januar 2027 keine Kernbankgeschäfte mehr grenzüberschreitend anbieten, ohne dafür eine zugelassene Zweigstelle in dem jeweiligen EU-Mitgliedstaat zu betreiben. Das betrifft sowohl die Neueröffnung als auch die Fortführung bestehender Konten. Wichtig für die Einordnung: Der 11. Januar 2026 wird in vielen Berichten fälschlich als das entscheidende Datum genannt, tatsächlich mussten die EU-Mitgliedstaaten die allgemeinen Vorschriften der Richtlinie (etwa zu Aufsicht und Sanktionen) lediglich bis zum 10. Januar 2026 in nationales Recht umsetzen; sie gelten seither ab dem 11. Januar 2026. Die spezifische Zweigstellenpflicht für Drittstaaten-Banken gilt separat und erst ein Jahr später, ab dem 11. Januar 2027.
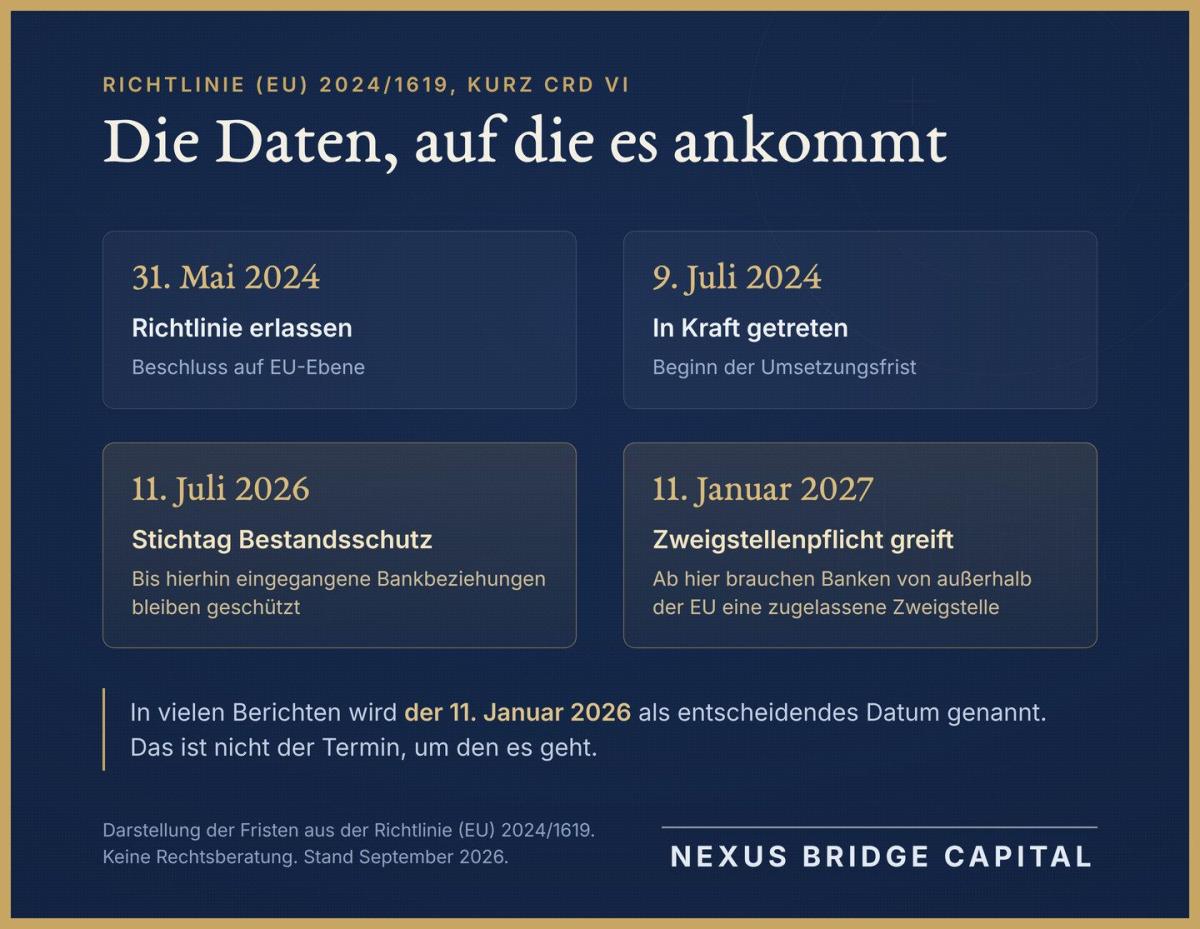
Die vier Daten der Richtlinie (EU) 2024/1619: Bankbeziehungen vor dem 11. Juli 2026 genießen Bestandsschutz, die Zweigstellenpflicht für Banken außerhalb der EU gilt ab dem 11. Januar 2027.
Warum eröffnen Banken nicht einfach eine Zweigstelle?
Die Anforderungen an eine solche Zweigstelle sind erheblich: Mindestkapital, eigene Liquiditätsvorgaben, Governance-Strukturen und laufende Aufsicht durch die europäischen Behörden. Für viele Banken außerhalb der EU steht der Aufwand in keinem Verhältnis zum EU-Geschäftsvolumen, sie werden EU-Kunden daher entweder gar nicht mehr aktiv ansprechen oder sich auf die bestehenden Ausnahmen der Richtlinie verlassen.
Die Ausnahme: Reverse Solicitation
Eine der vier in der Richtlinie vorgesehenen Ausnahmen ist die "Reverse Solicitation": Wenn ein Kunde eine Bank außerhalb der EU aus eigenem, ausschließlichem Antrieb kontaktiert, ohne dass die Bank ihn zuvor beworben hat, greift die Zweigstellenpflicht nicht. Diese Ausnahme umfasst laut Richtlinie ausdrücklich auch die Fortführung bestehender Bankbeziehungen.
Allerdings wird diese Ausnahme von den Aufsichtsbehörden bewusst eng ausgelegt. Ein aktueller Bericht der Europäischen Bankenaufsichtsbehörde (EBA) stellt klar: Die Ausnahme entfällt, wenn die Bank aktiv wirbt, oder wenn sie Vermittler einsetzt, um Kunden indirekt anzusprechen. Als "Vermittler" in diesem Sinne gilt dabei jede Person oder Einheit, die im Auftrag der Bank handelt oder eine enge Verbindung zur Bank hat und an der Kundenansprache beteiligt ist.
Für unsere Arbeitsweise bedeutet das konkret: Kunden kontaktieren uns aus eigenem Antrieb, nicht umgekehrt. Wir stehen mit keiner Bank in einem Auftrags- oder engen Näheverhältnis, das wie eine Vertriebsvereinbarung wirken würde, wir arbeiten ohne Exklusivpartnerschaften. Und die Bank selbst wird zu keinem Zeitpunkt aktiv werbend tätig. Genau diese Struktur ist es, die die Reverse-Solicitation-Ausnahme im Grundsatz trägt, wichtig bleibt dabei aber immer eine saubere, im Einzelfall dokumentierte Struktur, denn die Behörden prüfen diese Voraussetzungen genau.
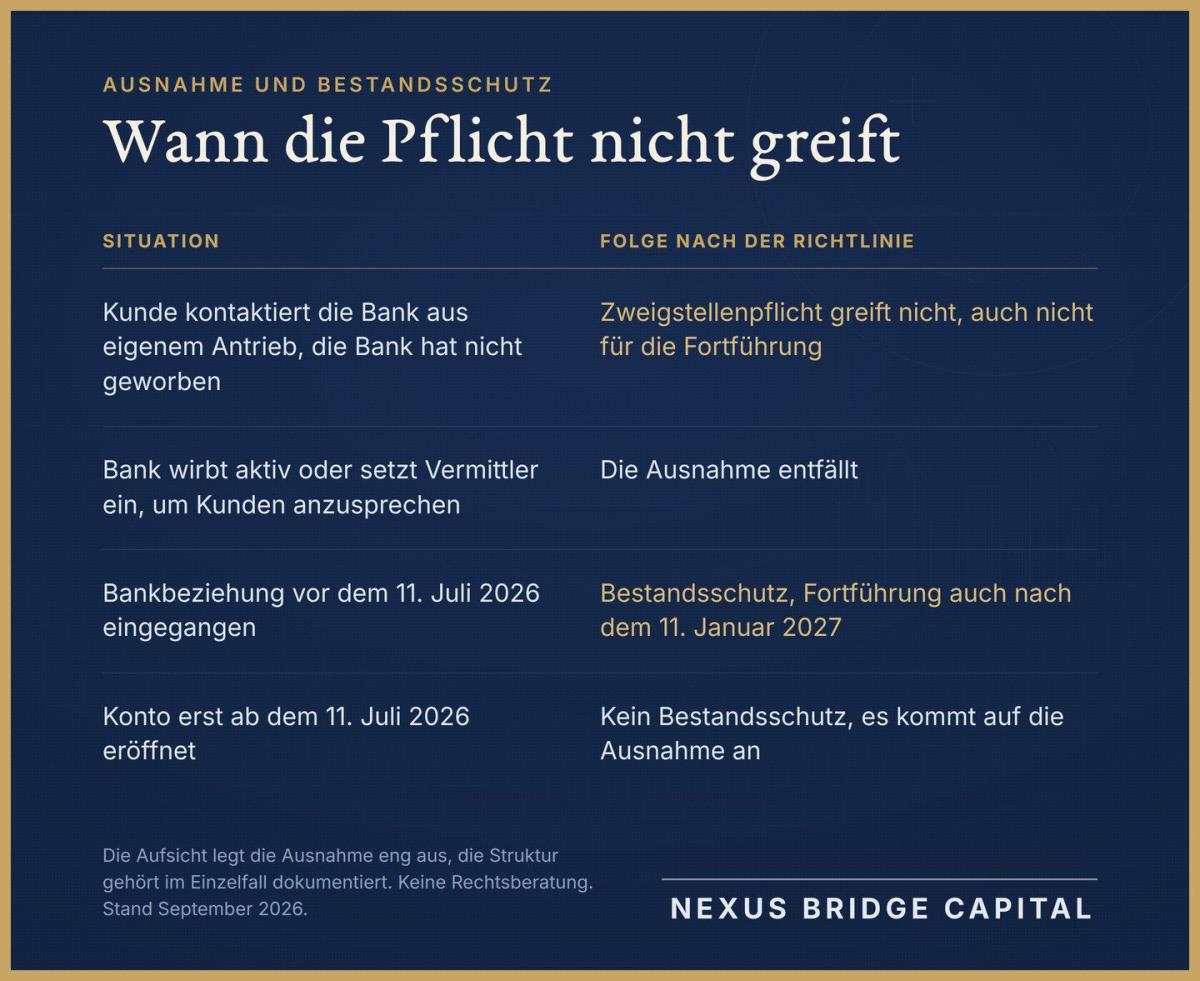
Wann die Zweigstellenpflicht nicht greift: bei Kundeninitiative und für Bankbeziehungen vor dem 11. Juli 2026. Wirbt die Bank aktiv oder setzt sie Vermittler ein, entfällt die Ausnahme.
Der Bestandsschutz: Was gilt für bestehende Konten?
Bankbeziehungen, die vor dem 11. Juli 2026 eingegangen wurden, genießen ausdrücklichen Bestandsschutz, sie dürfen auch nach dem 11. Januar 2027 fortgeführt werden, ohne dass dafür eine Zweigstelle nötig wird. Wurde ein Konto erst ab dem 11. Juli 2026 eröffnet, greift dieser Bestandsschutz nicht mehr; hier kommt es dann wieder auf die Reverse-Solicitation-Ausnahme an.
Wo die Bankdienstleistung tatsächlich stattfindet
Ein weiterer Aspekt, der in der öffentlichen Diskussion oft übersehen wird: Der reine Konsum von Bankdienstleistungen außerhalb der EU, etwa im Sinne des WTO-Abkommens über Finanzdienstleistungen, bleibt von der Richtlinie ausdrücklich unberührt. Entscheidend ist dabei auch, wo die Dienstleistung tatsächlich erbracht wird, auch wenn die Richtlinie selbst diese "Verortung" nicht abschließend definiert und die Auslegung zwischen den EU-Mitgliedstaaten variieren kann. Für eine Kontoeröffnung als Nicht-Ansässiger in den VAE ist ohnehin ein persönlicher Termin vor Ort erforderlich, eine rein digitale Eröffnung aus der EU heraus ist nach VAE-Recht gar nicht vorgesehen. Die Bankdienstleistung findet damit faktisch vor Ort in den VAE statt, was wir für unsere Kunden schriftlich entsprechend dokumentieren.
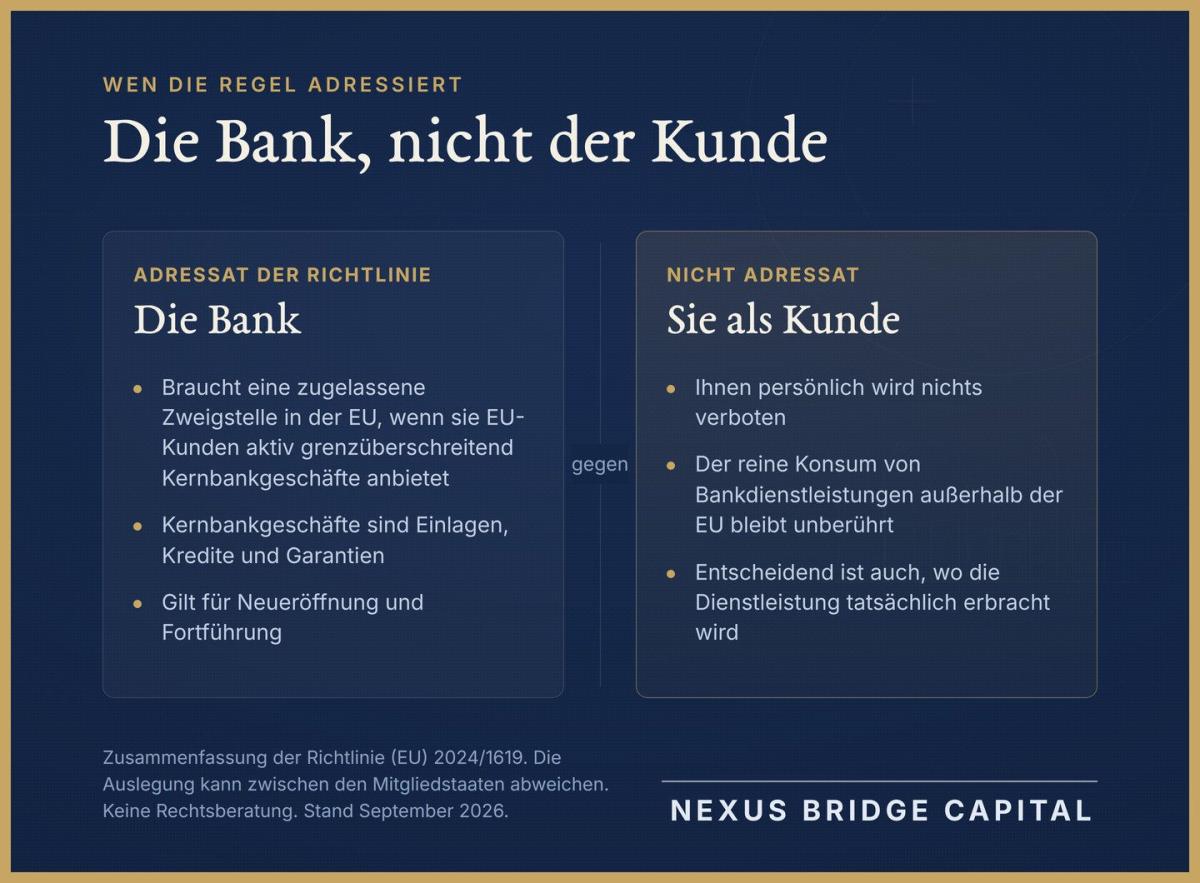
CRD VI adressiert die Bank, nicht den Kunden: Wer als EU-Bürger ein Konto im Ausland führt, dem verbietet die Richtlinie nichts. Entscheidend ist, wo die Dienstleistung erbracht wird.
Fazit
Ein pauschales "Bankverbot" für EU-Bürger mit Auslandskonten gibt es nicht und ist auch durch CRD VI nicht vorgesehen. Die Richtlinie richtet sich an Banken, die aktiv und grenzüberschreitend ins EU-Massengeschäft drängen wollen, nicht an individuell initiierte Bankbeziehungen, die im Ausland begründet und dort auch tatsächlich erbracht werden. Entscheidend bleibt eine saubere Struktur: Kundeninitiative statt Bankwerbung, keine exklusive Vermittlerbindung, persönlicher Termin vor Ort und eine nachvollziehbare, schriftliche Dokumentation des gesamten Vorgangs.
Über die Prüfung dieses Artikels
Verfasst hat diesen Text Denise Tanrikul, Managing Partner bei Nexus Bridge Capital, die die redaktionelle Verantwortung für die Ratgeberinhalte trägt. Fachlich geprüft wurde er von Martin Krygier, Manager bei Nexus Bridge Capital. Stand: September 2026.