
Von Bitcoin leben mit DIESER Strategie (Trinity Cashflow Strategie)

Von Bitcoin leben mit DIESER Strategie (Trinity Cashflow Strategie)
Die meisten Leute, die sich mit Bitcoin beschäftigen, stellen sich eine ganz simple Frage: Wann kaufe ich, wann verkaufe ich? Klingt logisch, ist aber nur ein Bruchteil dessen, was es wirklich braucht, um langfristig von Bitcoin zu leben, den Job zu reduzieren, fürs Alter vorzusorgen oder sich einfach mehr Lifestyle-Freiheit zu erarbeiten. Wer glaubt, mit dem richtigen Timing beim Kaufen und Verkaufen sei das Thema erledigt, verkennt die eigentliche Herausforderung.
Denn eine Strategie allein bringt dir nichts, wenn das Fundament drumherum fehlt. Genau deshalb lohnt sich ein Blick auf ein Gesamtkonzept, das aus drei Bausteinen besteht: der eigentlichen Kauf und Verkaufsstrategie, einem durchdachten Risikomanagement und einer klugen Portfolioplanung. Erst das Zusammenspiel dieser drei Elemente entscheidet darüber, ob du wirklich Cashflow erzeugst, den du im Alltag nutzen kannst, oder ob du am Ende nur ein paar Trades gemacht hast, ohne deinem eigentlichen Ziel näherzukommen.
Die drei Bausteine: Strategie, Risikomanagement und Portfolioplanung
Stell dir dieses Konzept wie ein Zahnrad-System vor, bei dem jedes Teil ins nächste greift. Im Zentrum steht die Frage: Wie viel Risiko darfst und willst du überhaupt eingehen? Das hängt stark von deinem Alter, deinem Kapital und deinen Zielen ab. Jemand mit 30 Jahren hat ein völlig anderes Risikoprofil als jemand mit 55. Andere Lebensphase, anderes Kapital, andere Prioritäten und entsprechend auch ein anderes Risikomanagement, sowohl für dein Gesamtportfolio als auch speziell für Bitcoin oder andere Kryptowährungen.
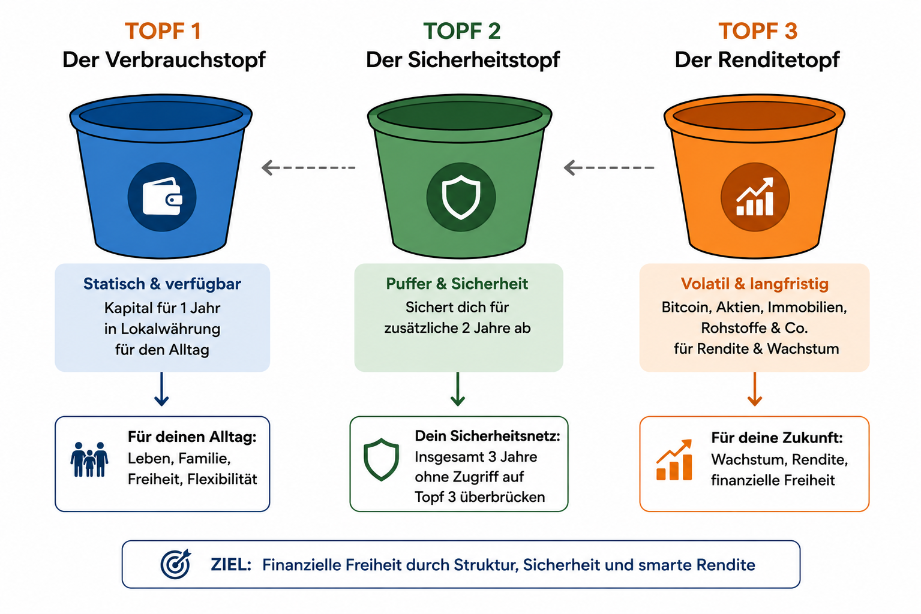
Aus diesem Risikomanagement leitet sich dann die Portfolioplanung ab. Und die ist mehr als nur ein hübsches Wort sie entscheidet, wie dein Kapital auf verschiedene "Töpfe" verteilt wird, damit du am Ende tatsächlich planbar Geld für deinen Alltag zur Verfügung hast.
Quelle: Marc Steiner Investment Academy
Topf 1: Der Verbrauchstopf
Hier liegt das Kapital, das du für ein Jahr im Alltag brauchst. Komplett unangetastet von Schwankungen, in deiner Lokalwährung. Kein Investment, keine Achterbahnfahrt, sondern reine Verfügbarkeit. Wenn du deinen Job reduzieren willst, mehr Zeit für die Familie brauchst oder einfach entspannter leben möchtest, ist genau das der Topf, aus dem du dich bedienst.
Topf 3: Der Renditetopf
Auf der anderen Seite steht der volatile Topf. Hier stecken deine Bitcoin, aber auch andere Assets wie Immobilien, Aktien oder Rohstoffe. Dieser Topf ist bewusst langfristig angelegt und darf schwanken, denn genau diese Schwankung ist die Grundlage dafür, überhaupt Rendite zu erzielen. Ein Asset, das sich im Preis nie bewegt, bringt dir ohne enormen Kapitaleinsatz kaum Cashflow. Volatilität ist hier also kein Feind, sondern ein Werkzeug, das du verstehen und nutzen musst.
Topf 2: Der Sicherheitstopf als Bindeglied
Jetzt kommt der spannende Teil: Topf 1 ist statisch, Topf 3 ist volatil und diese beiden Welten lassen sich nicht einfach direkt verbinden. Dazwischen braucht es einen Puffer. Genau das ist Topf 2, der Sicherheitstopf. Er sorgt dafür, dass du zusammen mit Topf 1 mindestens drei Jahre überbrücken kannst, ohne an deinen Renditetopf heranzumüssen.
Gerade in Marktphasen wie einem Bärenmarkt ist das Gold wert. Denn nichts ist ärgerlicher, als ausgerechnet zum ungünstigsten Zeitpunkt Bitcoin verkaufen zu müssen, weil dir im Alltag das Geld ausgeht. Der Sicherheitstopf wird konservativ investiert und kann trotzdem noch ein paar Prozentpunkte an Rendite abwerfen je nach Kapitalgrösse durchaus ein spürbarer Cashflow.
Konkrete Strategien für jeden Topf
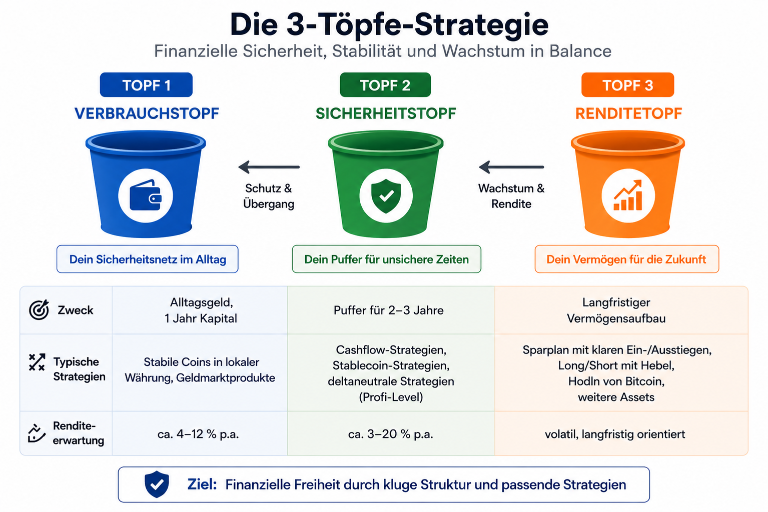
Wie sieht die Umsetzung in der Praxis aus? Hier ein Überblick, welche Ansätze sich für welchen Topf eignen:
Quelle: Marc Steiner Investment Academy
Im Verbrauchstopf sind Stablecoins in lokaler Währung eine beliebte Wahl, oft über zentrale Börsen oder in der dezentralen Finanzwelt geparkt. Damit lassen sich, je nach Währung, Renditen zwischen 4 und 12 Prozent erzielen ganz ohne Kursschwankungen befürchten zu müssen.
Im Sicherheitstopf wird es etwas ambitionierter. Hier lassen sich klassische Cashflow-Strategien umsetzen, ähnlich wie Dividenden bei Aktien: Du bekommst eine laufende Rendite von einigen Prozentpunkten, ohne das Grundkapital aufs Spiel zu setzen. Für erfahrene Anleger gibt es sogar deltaneutrale Strategien, bei denen man gleichzeitig long und short auf Bitcoin positioniert ist, um sogenannte Funding Rates abzugreifen allerdings absolutes Expertenterrain, das ein sehr gutes Risikomanagement voraussetzt.
Im Renditetopf schliesslich kommt die eigentliche Wachstumsstrategie zum Einsatz: Ein marktangepasster Sparplan mit klar definierten Einstiegspunkten, bei dem automatisiert, aber nicht per Bot oder Markttiming agiert wird. Alternativ lässt sich hier auch gehebelt auf steigende oder fallende Kurse setzen für alle, die das nötige Know-how mitbringen.
Warum das Gesamtkonzept den Unterschied macht
Quelle: Marc Steiner Investment Academy
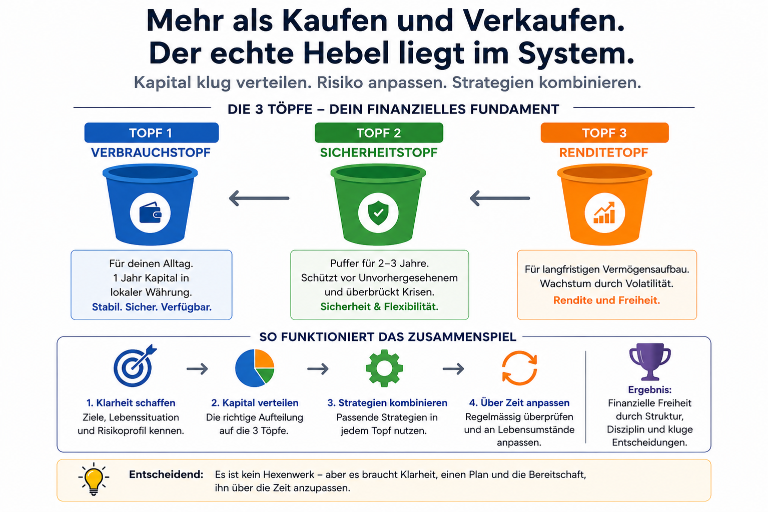
Wer nur auf Kaufen und Verkaufen schaut, verpasst den entscheidenden Hebel. Die eigentliche Stärke liegt darin, wie du dein Kapital auf die drei Töpfe verteilst, wie du dein Risiko an deine Lebenssituation anpasst und wie du die einzelnen Strategien in jedem Topf sinnvoll kombinierst. Die meisten, die sich intensiver mit dem Thema Vermögensaufbau über Bitcoin beschäftigen, starten übrigens zunächst im Renditetopf schlicht, weil sie noch mitten im Vermögensaufbau stecken und noch nicht regelmässig Kapital entnehmen müssen. Das ist völlig legitim, solange von Anfang an klar ist, wie später die Töpfe 1 und 2 aufgebaut werden sollen.
Entscheidend ist: Dieses Zusammenspiel ist kein Hexenwerk, erfordert aber Klarheit. Du musst wissen, wie viel Kapital in welchen Topf gehört, welche Strategie zu deinem Risikoprofil passt und wie du das Konzept über die Zeit an veränderte Lebensumstände anpasst.
Fazit: Nur zu kaufen und zu verkaufen bringt dich nicht ans Ziel, wirklich von Bitcoin zu leben. Die drei Bausteine: Strategie, Risikomanagement und Portfolioplanung, müssen ineinandergreifen, damit du planbar Cashflow erzeugst, ohne bei jedem Kursrückgang in Panik zu geraten. Nimm dir die Zeit, dein eigenes Drei-Töpfe-System zu durchdenken: Wie viel brauchst du im Alltag, wie gross muss dein Sicherheitspuffer sein, und wie ist dein Renditetopf aufgestellt? Fang genau dort an, wo du gerade stehst und baue dein System Schritt für Schritt so auf, dass es zu deiner Lebensphase passt.
Hier geht es zum Youtube Video: https://www.youtube.com/watch?v=lT-uwTt0YkQ&t=111s
DISCLAIMER: Der Inhalt ist KEINE Finanzberatung und widerspiegelt meine persönliche Meinung und Erfahrung wieder. Alle Angaben ohne Gewähr und sollten nicht als Grundlage für Investmententscheidungen gesehen werden. Kenne die Risiken beim Investieren in Kryptowährungen und kontaktiere einen Fachexperten. Alle Zahlen beziehen sich auf den Zeitraum um den 18. August 2026.
Wie viel Kapital sollte in Topf 1, dem Verbrauchstopf, liegen?
Grundsätzlich sollte dort so viel liegen, dass du deinen Lebensunterhalt für etwa ein Jahr komplett unabhängig von Kursschwankungen decken kannst.
Ist der Sicherheitstopf wirklich notwendig, wenn ich noch jung bin?
Auch mit einem längeren Anlagehorizont schützt dich der Sicherheitstopf davor, in schlechten Marktphasen gezwungen zu verkaufen. Er ist also für nahezu jede Lebensphase sinnvoll, wenn auch in unterschiedlicher Grösse.
Muss ich alle drei Töpfe von Anfang an gleichzeitig aufbauen?
Nein, viele starten zunächst im Renditetopf, solange sie sich noch im aktiven Vermögensaufbau befinden, und bauen Verbrauchs- und Sicherheitstopf erst später gezielt auf.
Welche Rolle spielt Risikomanagement konkret im Alltag?
Es bestimmt, wie viel Kapital du überhaupt in volatile Assets wie Bitcoin steckst und wie du diese Verteilung an dein Alter, deine Ziele und deine finanzielle Situation anpasst.
Sind deltaneutrale Strategien auch für Einsteiger geeignet?
Nein, solche Strategien mit gleichzeitigem Long- und Short-Investment gelten als absolutes Expertenlevel und setzen fundiertes Wissen sowie striktes Risikomanagement voraus.