Wenn die Abgeltungsteuer wackelt

Wenn die Abgeltungsteuer wackelt
Die deutsche Debatte um die Besteuerung von Kapitalerträgen hat in den vergangenen achtzehn Monaten eine neue Dynamik entwickelt. Im Vorfeld der Bundestagswahl 2025 positionierten sich die Parteien deutlicher als je zuvor. Die SPD trat mit der Forderung an, die Abgeltungsteuer von 25 auf 30 Prozent anzuheben und Gewinne aus Kryptowährungen wie Kapitalerträge zu besteuern. Die Linke ging noch weiter und forderte die vollständige Abschaffung der Abgeltungsteuer zugunsten einer Besteuerung nach dem persönlichen Einkommensteuertarif – also mit Sätzen von bis zu 45 Prozent. Die Grünen plädierten für eine Einbeziehung von Kapitaleinkünften in die Sozialversicherungspflicht. Einzig Union und FDP bekannten sich explizit zum Erhalt der Abgeltungsteuer in ihrer heutigen Form.
In den Koalitionsverhandlungen zwischen Union und SPD im März 2025 wurde die Forderung nach 30 Prozent zum Knackpunkt. Führende Unionspolitiker, darunter Friedrich Merz und Carsten Linnemann, warnten öffentlich vor einer höheren Besteuerung von Kapitalerträgen – mit Verweis auf Wettbewerbsfähigkeit und Planungssicherheit für Anleger. Die SPD zog die Forderung am Ende zurück, doch sie wurde nicht aufgegeben. Im August 2025 bekräftigte SPD-Finanzpolitiker Michael Schrodi in einer öffentlichen Antwort auf eine Bürgeranfrage, dass die Partei an dem Ziel festhalte: Kapitalerträge sollten stärker besteuert, Arbeitseinkommen entlastet werden.
Parallel zu dieser Debatte hat die Vermögensteuer ein politisches Comeback erlebt. Im Januar 2026 stellte der Verfassungsrechtler Alexander Thiele ein Gutachten für die Hans-Böckler-Stiftung vor, das die Wiedereinführung einer Vermögensteuer verfassungsrechtlich für gangbar hält – anders als es die gängige Interpretation des Urteils aus dem Jahr 1995 nahelegt. Die Rosa-Luxemburg-Stiftung veröffentlichte im Februar 2026 ein umfangreiches Positionspapier, das die Debatte weiter befeuerte. Die gemeinnützige Organisation Oxfam und das Netzwerk Steuergerechtigkeit treten seit Monaten mit wachsender Sichtbarkeit für eine stärkere Besteuerung großer Vermögen ein.
Das Ergebnis dieser Gemengelage ist eine neue politische Realität: Die Frage, wie privates Kapital in Deutschland besteuert wird, steht wieder offen. Für Aktienanleger, die in den vergangenen Boomjahren am Kapitalmarkt erhebliche Vermögen aufgebaut haben, ist das nicht nur eine akademische Diskussion. Es ist die Rahmenbedingung, unter der ihr Vermögen in den kommenden Jahren wachsen, erhalten oder erodieren wird.
Wie die Stiftung Kapitalerträge steuerlich einordnet
KI-generiertes Bild
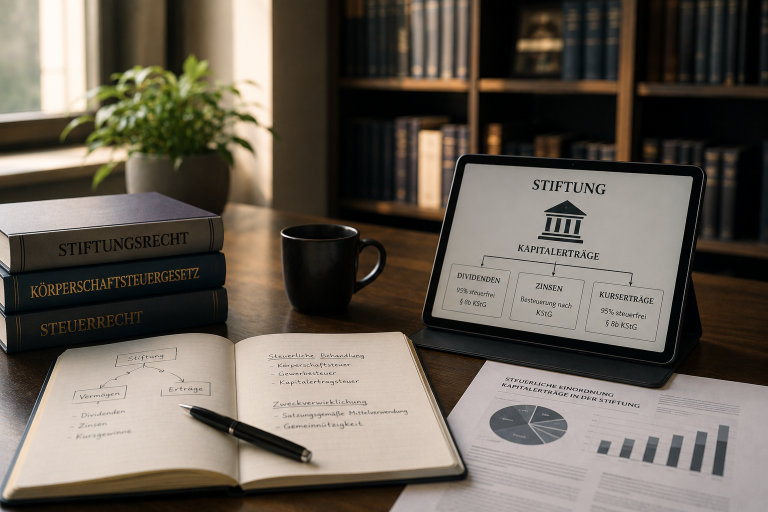
Die steuerliche Behandlung einer rechtsfähigen Familienstiftung unterscheidet sich grundlegend von jener eines privaten Anlegers. Eine vermögensverwaltende Familienstiftung ist Subjekt der Körperschaftsteuer. Zinsen, Dividenden und sonstige Kapitalerträge unterliegen damit einem Steuersatz von 15 Prozent zuzüglich Solidaritätszuschlag – effektiv rund 15,8 Prozent. Gewerbesteuer fällt nicht an, sofern die Stiftung nicht gewerblich tätig wird. Zum Vergleich: Der private Anleger zahlt auf dieselben Erträge die Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer – in der Summe bis zu 28 Prozent.
Noch markanter wird die Differenz bei Veräußerungsgewinnen aus Aktienverkäufen. Hier greift für die Stiftung die sogenannte 95-Prozent-Freistellung nach § 8b des Körperschaftsteuergesetzes: Nur fünf Prozent des Gewinns werden als nicht abzugsfähige Betriebsausgaben angesetzt und mit der Körperschaftsteuer belegt. Der effektive Steuersatz auf Aktienveräußerungsgewinne liegt für die Stiftung damit bei rund 0,8 Prozent. Ein privater Anleger, der Aktien mit einem Gewinn von 100.000 Euro verkauft, zahlt darauf etwa 26.000 Euro Steuern. Eine Familienstiftung zahlt auf denselben Gewinn rund 800 Euro.
Die Differenz von mehr als 25.000 Euro bei einer einzigen Transaktion wirkt auf den ersten Blick beinahe unwirklich. Doch sie ist Resultat einer bewussten gesetzgeberischen Entscheidung: Um die mehrfache Besteuerung von Unternehmensgewinnen auf verschiedenen Ebenen zu vermeiden, stellt § 8b KStG Beteiligungsgewinne weitgehend von der Körperschaftsteuer frei. Was ursprünglich für Holdingstrukturen konzipiert wurde, gilt unverändert auch für die Familienstiftung.
Was die Stiftung gegen politische Steuerrisiken tatsächlich leistet
KI-generiertes Bild
Ein wichtiger Punkt muss klargestellt werden: Die Stiftung ist kein politisches Wundermittel. Sie schützt nicht absolut vor Steueränderungen. Eine Körperschaftsteuer, die von 15 auf 10 Prozent gesenkt wird, könnte in einer anderen politischen Konstellation auch wieder auf 20 Prozent erhöht werden. Insofern bietet die Stiftungsstruktur keine Immunität gegen politische Risiken.
Was sie aber leistet, ist strukturelle Resilienz. Denn die Stiftung verlagert das Vermögen in ein steuerliches Regime, das systematisch mit niedrigeren Sätzen arbeitet als die private Kapitalbesteuerung. Selbst wenn beide Regime in gleichem Umfang nach oben angepasst würden, bliebe die Stiftung relativ günstiger. Hinzu kommt, dass Körperschaftsteuerrecht in aller Regel wirtschaftspolitisch getrieben ist und Veränderungen dort den Standortwettbewerb unmittelbar beeinflussen. Eine drastische Anhebung der Körperschaftsteuer würde deutsche Unternehmen international schwächen – was die politische Hürde für solche Schritte ungleich höher legt als die Anhebung einer Abgeltungsteuer, die primär Privatanleger trifft.
Darüber hinaus bietet die Stiftung einen weiteren Schutzmechanismus, den das private Depot strukturell nicht bieten kann: die Entkopplung von Vermögen und Person. Vermögen, das in eine Stiftung eingebracht wurde, gehört nicht mehr dem Stifter, sondern der Stiftung selbst. Diese Entkopplung hat Konsequenzen weit über die Ertragsbesteuerung hinaus – und sie wirkt auch dann, wenn politische Entscheidungen die Struktur der Privatvermögensbesteuerung verändern.
Mehr als Steuern: Schutz vor Scheidung, Gläubigern und Erbstreit
KI-generiertes Bild
Die steuerlichen Aspekte dürfen den Blick nicht verstellen auf die übrigen Funktionen der Familienstiftung. Gerade für Aktienanleger, die über die Jahre beträchtliche Vermögen aufgebaut haben, geht es nicht nur um die Frage, wie viel Rendite an den Fiskus abfließt. Ebenso bedeutsam ist die Frage, wie das Vermögen vor den typischen Risiken des Lebens geschützt werden kann.
Bei einer Scheidung bleibt Stiftungsvermögen grundsätzlich außerhalb des Zugewinnausgleichs – vorausgesetzt, es wurde vor der Ehe oder außerhalb der Zugewinngemeinschaft in die Stiftung eingebracht. Für Unternehmer und vermögende Privatanleger, deren Ehen im statistischen Durchschnitt nicht stabiler sind als die der übrigen Bevölkerung, kann diese Eigenschaft existenzielle Bedeutung gewinnen. Ein Aktiendepot im siebenstelligen Bereich, das hälftig geteilt werden muss, führt in der Praxis häufig zu Zwangsverkäufen – oft zu ungünstigen Zeitpunkten und unter Zeitdruck. Dasselbe Vermögen in einer Stiftung bleibt unberührt.
Ähnliches gilt für den Gläubigerschutz. Gerät der Stifter persönlich in finanzielle Schwierigkeiten – sei es durch eine Insolvenz, eine Schadenersatzforderung oder eine geschäftliche Schieflage –, bleibt das Stiftungsvermögen grundsätzlich unangetastet, sofern die Einbringung rechtzeitig und ohne Gläubigerbenachteiligung erfolgt ist. Gerade für selbstständig tätige Anleger, Ärzte, Architekten oder Unternehmer, deren berufliche Haftungsrisiken über die Jahre wachsen, ist dieser Schutz ein wesentlicher Aspekt.
Und schließlich ist da der Nachfolgeaspekt. Aktienvermögen, das zum Zeitpunkt des Erbfalls in einem privaten Depot liegt, unterliegt der Erbschaftsteuer mit Sätzen zwischen 7 und 50 Prozent, abhängig von Verwandtschaftsgrad und Freibeträgen. Bei einem Depot im Wert von zwei Millionen Euro, das an ein Kind übergeht, entstehen nach Ausschöpfung des Freibetrags schnell Steuerlasten im sechsstelligen Bereich – die in vielen Fällen nur durch Verkauf eines Teils des Depots beglichen werden können. In der Stiftung existiert dieser Erbfall nicht. Stattdessen greift alle 30 Jahre die sogenannte Erbersatzsteuer, deren Bemessungsgrundlage so berechnet wird, als ginge das Vermögen auf zwei Kinder über. Die effektive Belastung liegt regelmäßig deutlich unter dem, was ein tatsächlicher Erbfall auslösen würde – insbesondere bei großen Vermögen.
Wann die Struktur sich lohnt – und wann nicht
KI-generiertes Bild
Die Familienstiftung ist kein Instrument für jeden Aktienanleger. Bei einem Depot im Wert von 50.000 Euro stehen Aufwand und Ertrag in keinem sinnvollen Verhältnis. Die Gründung einer rechtsfähigen Stiftung verursacht einmalige Kosten, die laufende Verwaltung erfordert Disziplin und Struktur – und Vermögenswerte werden aus dem direkten Zugriff des Stifters entlassen, was mit Kontrollverlusten verbunden ist, die gut abgewogen sein wollen.
Die Faustregel, die sich in der Praxis bewährt hat, liegt bei einem einzubringenden Vermögen von mindestens 150.000 Euro – wobei Vermögen aus mehreren Quellen zusammengefasst werden können. Wer neben einem Aktiendepot auch Immobilien, Beteiligungen oder liquide Mittel besitzt und diese Vermögenswerte unter einem gemeinsamen Dach strukturieren will, erreicht diese Schwelle häufig schneller als gedacht. Auch wer aktuell unter der Schwelle liegt, aber absehbar darüber hinauswachsen wird – etwa durch Unternehmensverkauf, Erbe oder anhaltenden Vermögensaufbau –, profitiert von einer frühzeitigen Strukturierung.
Fazit: Vorsorge statt Nachsorge
Die politische Debatte um die Besteuerung privater Kapitalerträge ist nicht beendet – sie hat gerade erst begonnen. Der Koalitionsvertrag zwischen Union und SPD hat eine Anhebung der Abgeltungsteuer zunächst abgewendet, doch die Forderung ist programmatisch weiter präsent. Die Vermögensteuer-Debatte gewinnt an Fahrt, getragen von Gutachten und Positionspapieren, die ihr verfassungsrechtlich und ökonomisch den Weg zu ebnen versuchen. Gleichzeitig senkt die Regierung die Körperschaftsteuer und stärkt damit systematisch Strukturen, die auf Unternehmensebene operieren. Die Schere zwischen privatem Kapitalvermögen und körperschaftlich verfasstem Vermögen öffnet sich – und sie wird sich voraussichtlich weiter öffnen.
Für Aktienanleger mit relevantem Vermögen stellt sich damit eine Frage, die in den vergangenen Jahren eher nachgelagert war: die Frage nach der Struktur. Wer sein Vermögen privat hält, bleibt unmittelbar exponiert gegenüber politischen Entscheidungen, die in den kommenden Jahren getroffen werden. Wer es in eine Stiftung einbringt, nutzt ein Regime, das systematisch niedriger besteuert wird und das historisch stabiler ist. Die Stiftung ist dabei keine Spekulation auf bestimmte politische Szenarien, sondern eine Struktur, die in einer Vielzahl denkbarer Zukunftsszenarien Vorteile bietet.
Für Aktienanleger in Deutschland bedeutet die aktuelle politische Konstellation damit vor allem eines: einen Anlass, Strukturen zu überprüfen, die für lange Zeit als selbstverständlich galten. Die Zeiten, in denen das private Depot die selbstverständliche Form der Aktienanlage war, sind nicht vorbei. Doch sie erhalten einen neuen Kontext – einen, in dem die Struktur zur strat