Altersvorsorgedepot: Warum die meisten GmbH-Geschäftsführer leer ausgehen

Altersvorsorgedepot für GmbH-Geschäftsführer
Bis zu 540 € Zulage im Jahr, 300 € extra pro Kind, investiert in ETFs statt in teure Riester-Verträge. Das Altersvorsorgedepot startet am 1. Januar 2027 und ist eines der großen Vorsorgethemen dieses Herbstes. Viele Ratgeber versprechen, dass nun auch Selbstständige und Gesellschafter-Geschäftsführer profitieren.
Für Selbstständige stimmt das. Für die meisten GmbH-Geschäftsführer nicht. Der Grund steckt in einem Detail des Gesetzes: Entscheidend ist nicht, ob du Unternehmer bist, sondern welche Art von Einkommen du beziehst und ob du rentenversicherungspflichtig bist.
Hier erfährst du, warum du in der Regel keine Zulage bekommst, in welchen fünf Fällen du trotzdem gefördert wirst und wieso ein Investment über deine GmbH steuerlich sinnvoller sein kann.
Das Altersvorsorgedepot und die Förderlogik
Die Eckdaten in Kürze
Das Altersvorsorgedepot ist der Nachfolger der Riester-Rente. Grundlage ist das Altersvorsorgereformgesetz (beschlossen vom Bundestag am 27.03.2026, zugestimmt vom Bundesrat am 08.05.2026). Abschließen kannst du es ab dem 1. Januar 2027. Du sparst in ein Depot mit ETFs oder Fonds, ohne teure Beitragsgarantie, und der Staat legt etwas obendrauf.
- Grundzulage: 50 % auf die ersten 360 € Eigenbeitrag, 25 % auf den Teil bis 1.800 €, maximal 540 € im Jahr.
- Kinderzulage: 100 % auf bis zu 300 € Eigenbeitrag, also maximal 300 € pro Kind und Jahr.
- Steuervorteil: Eigenbeiträge bis 1.800 € plus Zulagen sind als Sonderausgaben absetzbar (Günstigerprüfung).
- Mindestbeitrag: 120 € im Jahr, also 10 € im Monat.
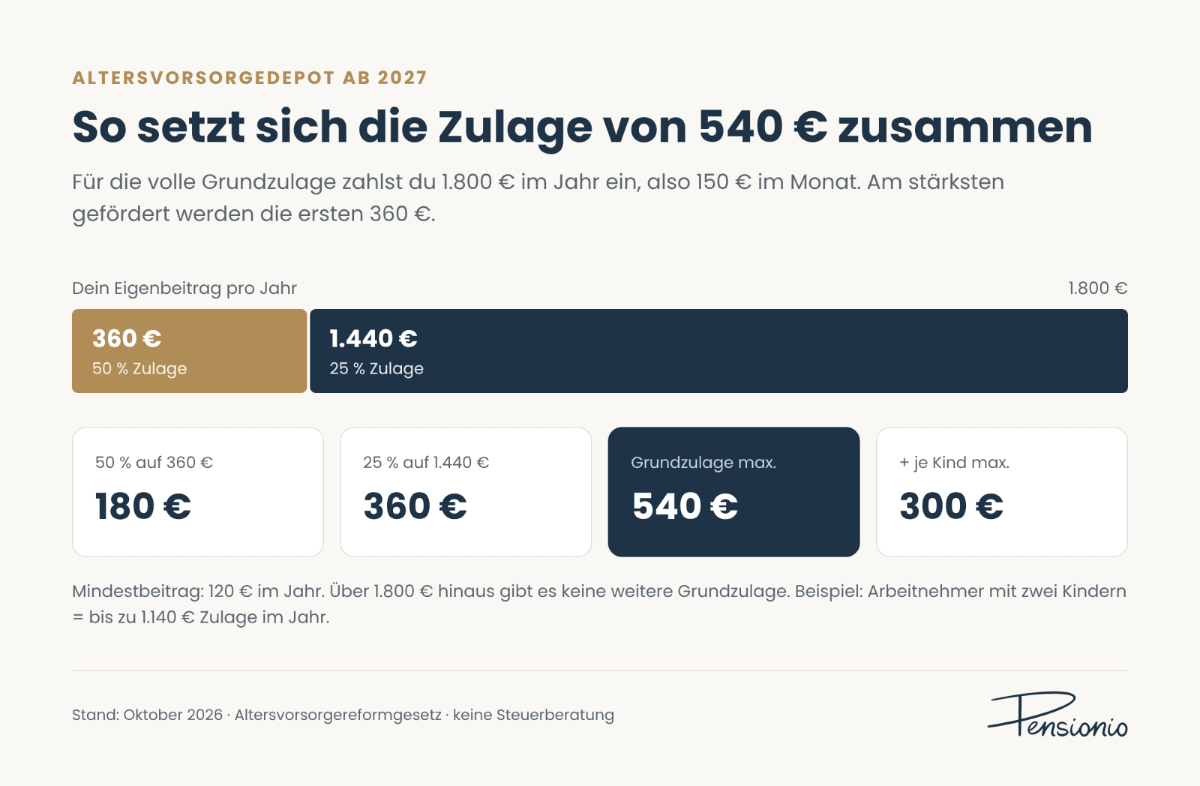
Bei 1.800 € Eigenbeitrag könntest du 540 € Förderung als Grundzulage erhalten
Warum die meisten Gesellschafter-Geschäftsführer leer ausgehen
Wer gefördert wird, regelt § 10a Abs. 1 EStG. Bisher waren das vor allem Pflichtversicherte der gesetzlichen Rentenversicherung und Beamte. Ab 2027 kommen zwei Gruppen hinzu, sofern sie das 67. Lebensjahr noch nicht vollendet haben:
- Personen mit Einkünften aus Gewerbebetrieb (§ 15 EStG) oder selbstständiger Arbeit (§ 18 Abs. 1 Nr. 1 bis 3 EStG), die eine Steuererklärung abgeben.
- Personen mit Arbeitslohn (§ 19 EStG), die als Pflichtmitglied einer berufsständischen Versorgungseinrichtung eine Versorgungsabgabe zahlen.
Genau hier fällt der typische GmbH-Geschäftsführer durchs Raster:
- Dein Gehalt ist Arbeitslohn. Steuerlich bist du Angestellter deiner GmbH, dein Gehalt fällt unter § 19 EStG. Es sind weder gewerbliche noch freiberufliche Einkünfte. Gewinnausschüttungen helfen nicht, denn das sind Kapitalerträge (§ 20 EStG).
- Du bist nicht rentenversicherungspflichtig. Als beherrschender Gesellschafter-Geschäftsführer giltst du sozialversicherungsrechtlich als selbstständig und bist in keinem Zweig der Sozialversicherung pflichtversichert, also auch nicht in der gesetzlichen Rentenversicherung. Umgangssprachlich heißt das „sozialversicherungsbefreit“, genau genommen bist du schlicht nicht versicherungspflichtig.
Du bist also steuerlich Arbeitnehmer, aber ohne Rentenversicherungspflicht. Damit passt du in keine der Fördergruppen.
Wann bist du „beherrschend“?
Nach der Rechtsprechung des Bundessozialgerichts bist du in der Regel selbstständig und damit nicht versicherungspflichtig, wenn du
- mindestens 50 % der Anteile hältst oder
- eine im Gesellschaftsvertrag umfassende Sperrminorität hast, mit der du dir unliebsame Weisungen der Gesellschafterversammlung vom Hals hältst.
Bei den meisten inhabergeführten GmbHs und UGs trifft das zu. Der Unternehmer hält die Mehrheit oder 100 %.
Beispiel
Thomas ist alleiniger Gesellschafter-Geschäftsführer, bezieht 9.000 € Gehalt im Monat, ist privat krankenversichert und nicht rentenversicherungspflichtig. Er schließt 2027 ein Altersvorsorgedepot ab und zahlt 1.800 € ein.
Ergebnis? Zulage: 0 €. Steuervorteil: 0 €.
Seine GmbH könnte für ihn stattdessen 2026 bis zu 8.112 € (in 2027 voraussichtlich 8.496 €) steuerfrei in eine ETF-basierte Direktversicherung einzahlen, mehr als das Vierfache, ohne dass Lohnsteuer darauf anfällt.
Die Ausnahmen: In diesen 5 Fällen bekommst du die Zulage trotzdem
1. Du bist nicht beherrschend
Hältst du weniger als 50 % und hast keine umfassende Sperrminorität, bist du meist abhängig beschäftigt und rentenversicherungspflichtig. Dann gehörst du wie jeder Arbeitnehmer zum geförderten Kreis. Typisch ist das bei drei Gesellschaftern mit je einem Drittel, sofern der Gesellschaftsvertrag keine Einstimmigkeit vorschreibt, oder bei kleiner Beteiligung.
2. Du bist Pflichtmitglied in einem Versorgungswerk
Bist du Arzt, Zahnarzt, Rechtsanwalt, Steuerberater, Architekt oder Apotheker und zahlst Pflichtbeiträge in dein Versorgungswerk, bist du ab 2027 auch mit Geschäftsführergehalt förderberechtigt, etwa als Geschäftsführer einer Steuerberatungs-, Kanzlei- oder MVZ-GmbH. Zusätzlich musst du einwilligen, dass das Versorgungswerk deine Zugehörigkeit an die Zulagenstelle meldet.
3. Du hast gewerbliche Einkünfte
Betreibst du neben der GmbH ein Einzelunternehmen oder bist Mitunternehmer einer gewerblichen Personengesellschaft (etwa GmbH & Co. KG), erzielst du Einkünfte nach § 15 EStG. Dann bist du im jeweiligen Jahr förderberechtigt, sofern du eine Steuererklärung abgibst.
4. Du hast freiberufliche Einkünfte
Gleiches gilt für Einkünfte nach § 18 Abs. 1 Nr. 1 bis 3 EStG, etwa als Dozent, Fachautor, Aufsichtsrat oder Testamentsvollstrecker auf eigene Rechnung.
5. Dein Ehepartner ist förderberechtigt
Ist dein Ehe- oder eingetragener Lebenspartner unmittelbar förderberechtigt, etwa als rentenversicherungspflichtiger Angestellter, kannst du mittelbar gefördert werden. Voraussetzung ist ein eigener Vertrag auf deinen Namen. Die Grundzulage ist nach aktuellem Stand auf 175 € im Jahr begrenzt, einen eigenen Sonderausgabenabzug hast du nicht.
Trifft kein Fall zu, gibt es weder Zulage noch Steuervorteil. Das Depot wäre dann nichts anderes als ein privates ETF-Depot, das du aus bereits versteuertem Geld bespart.
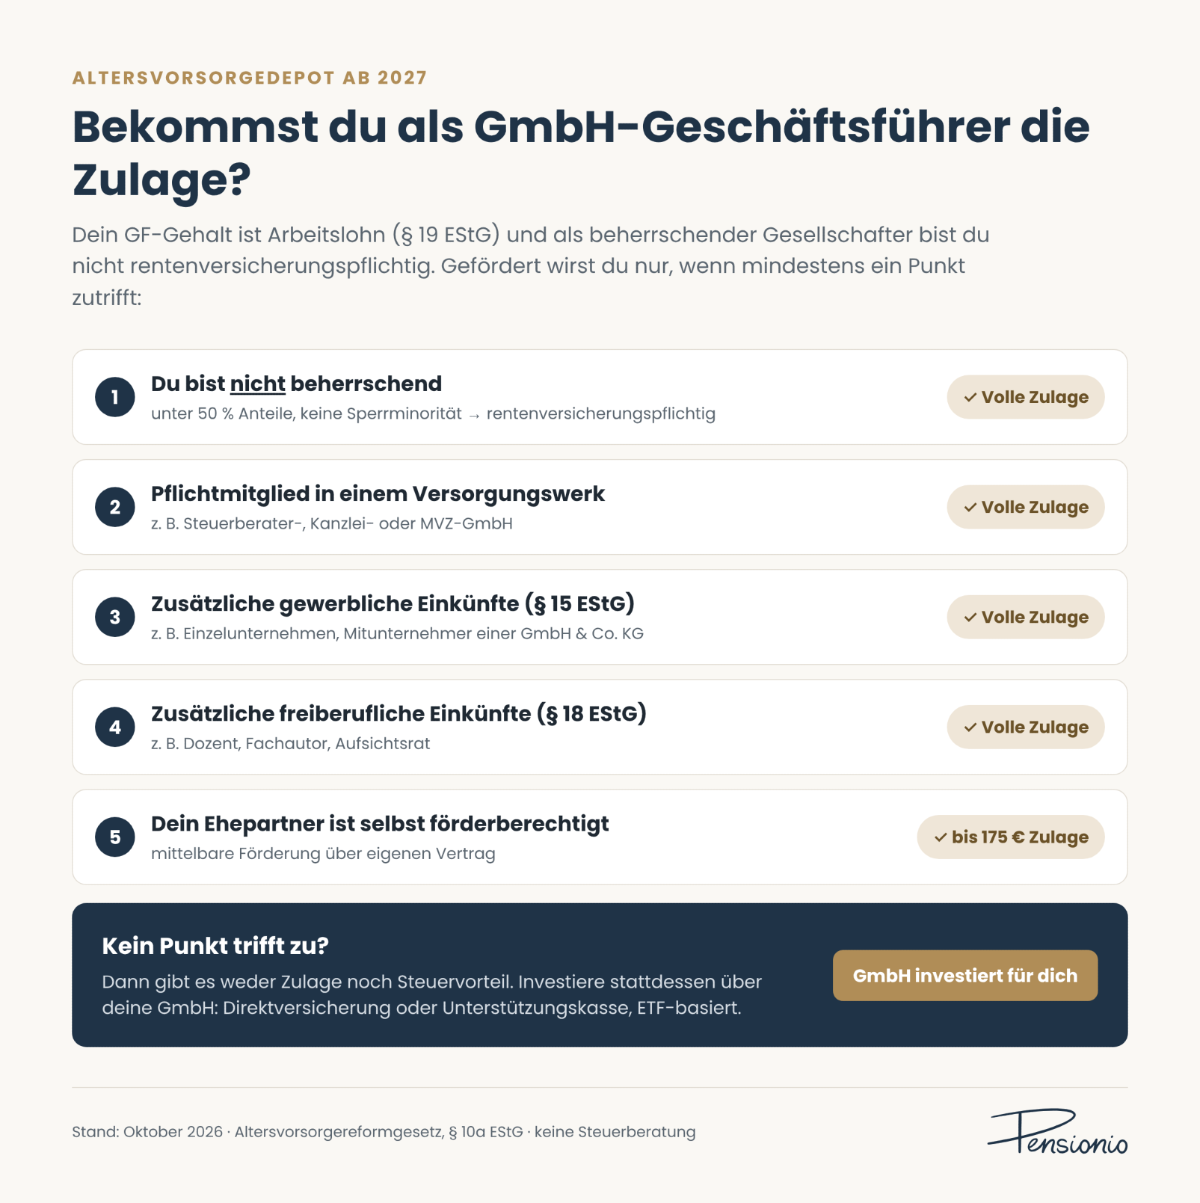
Bist du als GmbH-Geschäftsführer förderberechtigt?
Der bessere Weg: Investiere über deine GmbH
Als Gesellschafter-Geschäftsführer hast du einen Vorteil, den kein Arbeitnehmer hat. Deine GmbH kann für dich investieren. Die Beiträge sind für sie Betriebsausgaben, und du zahlst darauf heute keine Lohnsteuer. Zwei Wege der betrieblichen Altersvorsorge sind besonders wichtig, beide auch ETF-basiert möglich.
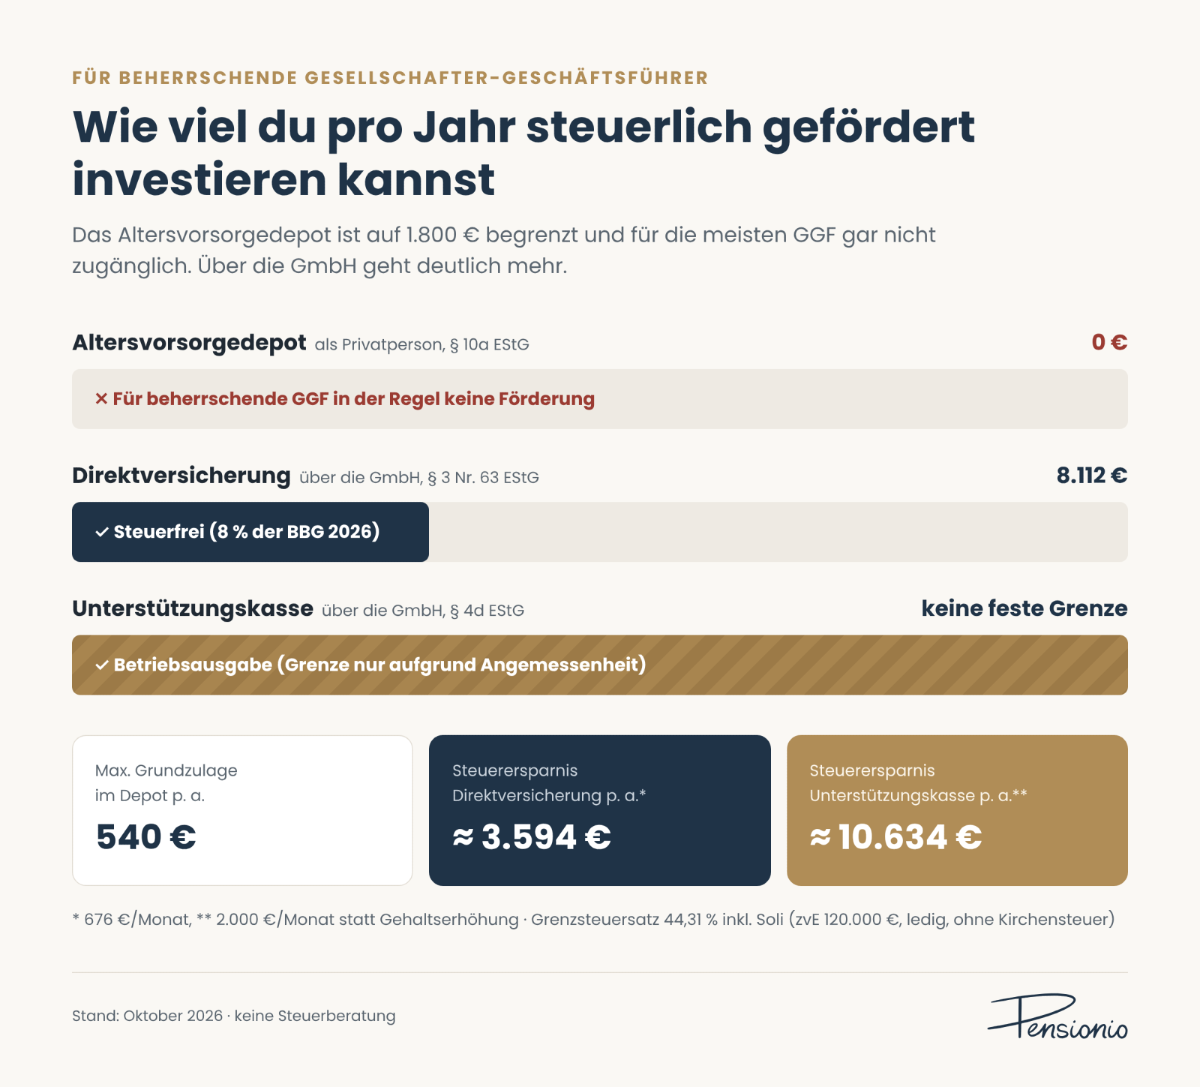
Direktversicherung: Deine GmbH kann bis zu 8 % der Beitragsbemessungsgrenze steuerfrei einzahlen (§ 3 Nr. 63 EStG). 2026 sind das 8.112 € im Jahr bzw. 676 € im Monat, mehr als das Vierfache des förderfähigen Betrags im Depot. Der Einstieg ist schnell und mit weniger Hürden als bei der Unterstützungskasse möglich. Die Auszahlung im Alter ist voll einkommensteuerpflichtig, in der gesetzlichen Krankenversicherung kommen KV- und PV-Beiträge dazu.
Unterstützungskasse: Willst du mehr als 676 € monatlich investieren, ist sie der nächste Schritt. Eine feste Höchstgrenze gibt es nicht, die Zusage muss aber einem Fremdvergleich standhalten und darf zusammen mit deinen übrigen Versorgungen 75 % der Aktivbezüge nicht übersteigen. Worauf du bei Kosten, Garantien und Auszahlung achten musst, erklären wir ausführlich in unserem Artikel Unterstützungskasse für GmbH-Geschäftsführer: Lohnt sich das in 2026?
| Kriterium | Altersvorsorgedepot | Direktversicherung | Unterstützungskasse |
|---|---|---|---|
| Förderung für beherrschende GGF möglich? | In der Regel nein | Ja | Ja |
| Wer zahlt ein? | Du privat aus versteuertem Geld | Deine GmbH | Deine GmbH |
| Geförderter Betrag pro Jahr | Max. 1.800 € Eigenbeitrag (bis 540 € Zulage + 300 € je Kind) | Bis 8.112 € steuerfrei (2026, § 3 Nr. 63 EStG) | Keine Höchstgrenze, aber Angemessenheit ist zu prüfen |
| ETF-Anlage möglich | Ja | Ja, je nach Tarif | Ja, je nach Tarif |
| Besteuerung im Alter | Nachgelagert (Einkommensteuer) | Nachgelagert (Einkommensteuer) | Nachgelagert (Einkommensteuer) |
Was das in Euro bedeutet
Angenommen, dein zu versteuerndes Einkommen liegt bei 120.000 €, der Grenzsteuersatz bei 44,31 % inklusive Solidaritätszuschlag. Investiert deine GmbH 676 € im Monat über eine Direktversicherung, sparst du im Vergleich zu einer Gehaltserhöhung in gleicher Höhe rund 3.594 € Einkommensteuer im Jahr (ledig, ohne Kirchensteuer), die stattdessen am Kapitalmarkt für dich arbeiten. Investiert sie stattdessen 2.000 € im Monat über eine Unterstützungskasse, sind es rund 10.634 € Steuerersparnis im Jahr. Die maximale Grundzulage im Depot liegt bei 540 €, und die bekommst du als beherrschender GGF in der Regel gar nicht.
Altersvorsorgedepot oder besser ein ETF-Investment über die GmbH?
Krankenversicherung im Alter mitdenken
Bist du im Ruhestand gesetzlich krankenversichert, gehen von Auszahlungen aus Direktversicherung und Unterstützungskasse noch Kranken- und Pflegebeiträge ab. Als freiwillig Versicherter zahlst du sie ohne Freibetrag. Bist du privat versichert, entfallen diese Abzüge komplett. Deshalb gehört die Frage „GKV oder PKV im Alter?“ in jede Planung, bevor du dich für einen Weg entscheidest.
Fazit: Erst den Status prüfen, dann investieren
Das Altersvorsorgedepot ist ein gutes Produkt für Arbeitnehmer, Selbstständige und Freiberufler. Für den typischen beherrschenden Gesellschafter-Geschäftsführer ist es keine Option, weil sein Gehalt Arbeitslohn ist und er nicht rentenversicherungspflichtig ist. Trifft keine der fünf Ausnahmen zu, nutze den Hebel, den nur du hast: Lass deine GmbH über eine Direktversicherung oder Unterstützungskasse in ETFs für dich investieren.
Mach heute den 3-Punkte-Check:
- Bin ich rentenversicherungspflichtig oder Pflichtmitglied in einem Versorgungswerk?
- Erziele ich neben dem GF-Gehalt gewerbliche oder freiberufliche Einkünfte, oder ist mein Ehepartner förderberechtigt?
- Wenn nein: Schöpfe ich den steuerfreien Direktversicherungsbeitrag von 8.112 € schon aus, und wäre eine Unterstützungskasse für höhere Beträge sinnvoll?
PS: Ist dir bewusst, wie viel Steuern du noch sparen könntest? Als GmbH-Geschäftsführer hast du mehr als 15 Hebel, um Steuern und Kosten zu senken. Mit unserem Rechner siehst du in wenigen Minuten, wie hoch dein persönliches Optimierungs-Potenzial ausfällt: https://pensionio.de/optimierungsrechner
Kann ich als GmbH-Geschäftsführer ein Altersvorsorgedepot abschließen?
Entscheidend ist nicht der Abschluss, sondern die Förderung: Zulage und Steuervorteil gibt es nur, wenn du zum geförderten Personenkreis gehörst. Als beherrschender Gesellschafter-Geschäftsführer ohne Rentenversicherungspflicht ist das in der Regel nicht der Fall, es sei denn, eine der fünf Ausnahmen greift.
Zählen Gewinnausschüttungen als Einkünfte nach § 15 EStG?
Nein. Ausschüttungen sind Einkünfte aus Kapitalvermögen (§ 20 EStG) und machen dich nicht förderberechtigt.
Ich halte genau 50 % der Anteile. Bin ich beherrschend?
In der Regel ja. Mit 50 % kannst du Beschlüsse gegen dich verhindern und giltst sozialversicherungsrechtlich meist als selbstständig. Klarheit schafft ein Statusfeststellungsverfahren.
Kann ich das Depot mit Direktversicherung und Unterstützungskasse kombinieren?
Ja. Bist du förderberechtigt, schließen sich die Wege nicht aus. Das Depot bleibt mit maximal 1.800 € gefördertem Eigenbeitrag aber der kleinste Baustein.
Was bringt mir die mittelbare Förderung über meinen Ehepartner?
Nach aktuellem Stand bis zu 175 € Grundzulage im Jahr auf deinen eigenen Vertrag. Das ist ein netter Bonus, ersetzt aber keine echte Altersvorsorge.
Rechtlicher Hinweis: Wir sind Versicherungsmakler, nach § 34d Abs. 1 GewO zugelassen, und erbringen selbst keine Steuer- oder Rechtsberatung. Die in diesem Artikel aufgeführten Berechnungen, Vergleiche und Tipps zum Altersvorsorgedepot dienen der praxisnahen Einordnung und stellen keine verbindliche Rechtsauskunft dar. Ob und wie sich die dargestellten Überlegungen auf deine konkrete Situation übertragen lassen, hängt vom Einzelfall ab und muss von einem Steuerberater oder Rechtsanwalt geprüft werden.