Bankkonto als Nicht-Resident in Dubai 2026: Brauchen Sie es für die Hypothek?

Die Anzahlung läuft per Scheck. Ohne eigenes Konto wird teuer.
Wer als Nicht-Resident in Dubai eine Immobilie kauft, steht früh vor einer praktischen Frage: Womit zahle ich eigentlich? Bei Reservierung bzw. Unterzeichnung des Kaufvertrags wird eine Anzahlung von 10 % fällig, und zwar unabhängig davon, ob Sie in bar kaufen oder finanzieren. Gezahlt wird ausschließlich per Scheck, und dafür braucht es ein Bankkonto.
Das Konto, das Sie im Rahmen einer Finanzierung erhalten, entsteht erst deutlich später. Ein Non-Resident-Konto ist deshalb keine Voraussetzung für die Hypothek selbst, aber der Schlüssel, um beim Kauf von Anfang an handlungsfähig zu sein.
Das Wichtigste in Kürze
- Ein Non-Resident-Konto ist für die Finanzierung selbst nicht zwingend, für den Kaufprozess aber in der Praxis sehr wichtig.
- Bei Reservierung bzw. Kaufvertrag wird eine Anzahlung von 10 % fällig. Der Kauf wird ausschließlich per Scheck abgewickelt, andere Zahlungswege gibt es nicht. Das gilt für Barkäufer und Finanzierer gleichermaßen.
- Das Konto, das Sie mit einer Finanzierung in den VAE erhalten, wird erst nach Vertragsunterzeichnung und weiteren Finanzierungsschritten eröffnet. Für die Anzahlung brauchen Sie ein Zahlungsmittel schon vorher.
- Ohne eigenes Konto lassen sich Schecks nur über Escrow-Manager oder lizenzierte Agenturen ausstellen. Dafür fallen Gebühren ab 1,5 % pro Transaktion an, zuzüglich weiterer Kosten.
- Beim Barkauf summiert sich das: Die Zahlungen von 10 % und 90 % des Kaufpreises, 2,1 % Maklergebühr und 4 % DLD-Gebühr sind vier einzelne Transaktionen.
- Für die Kontoeröffnung verlangen Banken von Nicht-Residenten eine verzinste Sicherheitseinlage. Sie beginnt je nach Bank, Profil und gewählter Einlagenhöhe bei etwa 30.000 AED. Je höher die Einlage, desto höher fallen die Zinsen aus.
- Zum Konto gehören eine Debit- und eine Kreditkarte. Das Kreditlimit liegt bei etwa 90 % der Einlage. Außerdem sind ein Brokerage-Konto und ein Sparkonto mit Zinsen von bis zu 7 % möglich.
- Für den finalen Eröffnungstermin müssen Sie einmal persönlich vor Ort sein. Vollmachts- oder Remote-Lösungen sind in den VAE nicht zulässig.
- Die VAE melden Kontodaten per CRS an die Steuerbehörden Ihres Wohnsitzstaates. Einen direkten Zugriff auf Ihr Konto aus dem Ausland begründet das nicht.
- Klären Sie Bank und Kontoart, bevor Sie ein Objekt reservieren, nicht erst nach der Anzahlung.
Brauchen Sie ein VAE-Konto zwingend für die Hypothek?
Für die Hypothek selbst nicht, für den Kauf in der Praxis schon. Entscheidend ist die Reihenfolge, in der Sie zahlen müssen.
Mit der Reservierung bzw. der Unterzeichnung des Kaufvertrags wird eine Anzahlung von 10 % des Kaufpreises fällig, unabhängig davon, ob Sie bar kaufen oder finanzieren. Die gesamte Transaktion wird ausschließlich per Scheck abgewickelt, andere Zahlungswege sind nicht möglich. Dafür benötigen Sie ein Bankkonto.
Wenn Sie in den VAE eine Finanzierung erhalten, bekommen Sie auch als Nicht-Resident ein Konto bei der finanzierenden Bank. Dieses Konto steht Ihnen allerdings erst deutlich später zur Verfügung, nämlich nach Unterzeichnung des Kaufvertrags und nachdem weitere Schritte des Finanzierungsprozesses abgeschlossen sind. Die Anzahlung müssen Sie aber schon vorher leisten.
Es gibt zwei Wege, in dieser Phase handlungsfähig zu sein:
1. Eigenes Non-Resident-Konto. Sie eröffnen es unabhängig von der Finanzierung und können Schecks selbst ausstellen.
2. Schecks über Dritte. Escrow-Manager oder Agenturen mit entsprechender Lizenz stellen die Schecks für Sie aus. Dafür fallen Gebühren ab 1,5 % pro Transaktion an, dazu kommen weitere, oft nicht vorab genannte Kosten.
Was das beim Barkauf bedeutet: Es fallen vier Zahlungen an, nämlich 10 % und 90 % des Kaufpreises, 2,1 % Maklergebühr und 4 % DLD-Gebühr. Bei einem Kaufpreis von 1.500.000 AED sind das 150.000 AED, 1.350.000 AED, 31.500 AED und 60.000 AED, insgesamt 1.591.500 AED. Auf diese Summe fällt die Gebühr von mindestens 1,5 % an, also rund 23.900 AED allein an Vermittlungskosten. Wer einmalig ein eigenes Konto eröffnet, vermeidet diese Kosten.
Wer vor der Reservierung ein eigenes Konto eröffnet, spart sich die Gebühren für Schecks über Dritte und genießt zusätzlich Vorteile.
Welche Banken kommen für Nicht-Residenten infrage, und was unterscheidet die Angebote?
Non-Resident-Konten können Sie bei verschiedenen Banken in den VAE eröffnen. Welche Bank in Frage kommt, hängt vor allem von Ihrem Profil ab. Und welche Konditionen Sie erhalten, hängt wesentlich von der Höhe Ihrer Einlage ab. Eine pauschale Bankempfehlung gibt es deshalb nicht. Wichtig ist, worin sich die Angebote unterscheiden:
Sicherheitseinlage. Anders als Residenten hinterlegen Nicht-Residenten bei der Kontoeröffnung eine Einlage als Sicherheit für die Bank. Sie beginnt bei etwa 30.000 AED und kann bei 50.000 AED, 500.000 AED oder darüber liegen. Die Einlage wird verzinst, und je höher sie ist, desto höher fallen die Zinsen aus.
Karten. Zum Konto gehören eine Debit- und eine Kreditkarte. Das Kreditlimit beträgt etwa 90 % der geleisteten Einlage. Die Karten unterscheiden sich bei Leistungen und Upgrades und bei den Gebühren. Die günstigste Variante ist im ersten Jahr gebührenfrei und kostet ab dem zweiten Jahr etwa 200 bis 300 Euro. Höherwertige Karten liegen darüber.
Zusatzleistungen. Mit dem Konto können Sie ein Brokerage-Konto eröffnen und in ETFs, Fonds und Edelmetalle wie Gold und Silber investieren, nur Kryptowährungen sind ausgenommen. Dazu kommt ein Sparkonto mit Zinsen von bis zu 6 %, abhängig vom angelegten Betrag.
Vergleichen Sie die Angebote also nach Einlagenhöhe, Zinsen, Kartenmodell und Gebühren ab dem zweiten Jahr. Alle Angaben sind Richtwerte (Stand Oktober 2026) und können sich je nach Bank, Profil und Einlagenhöhe ändern.
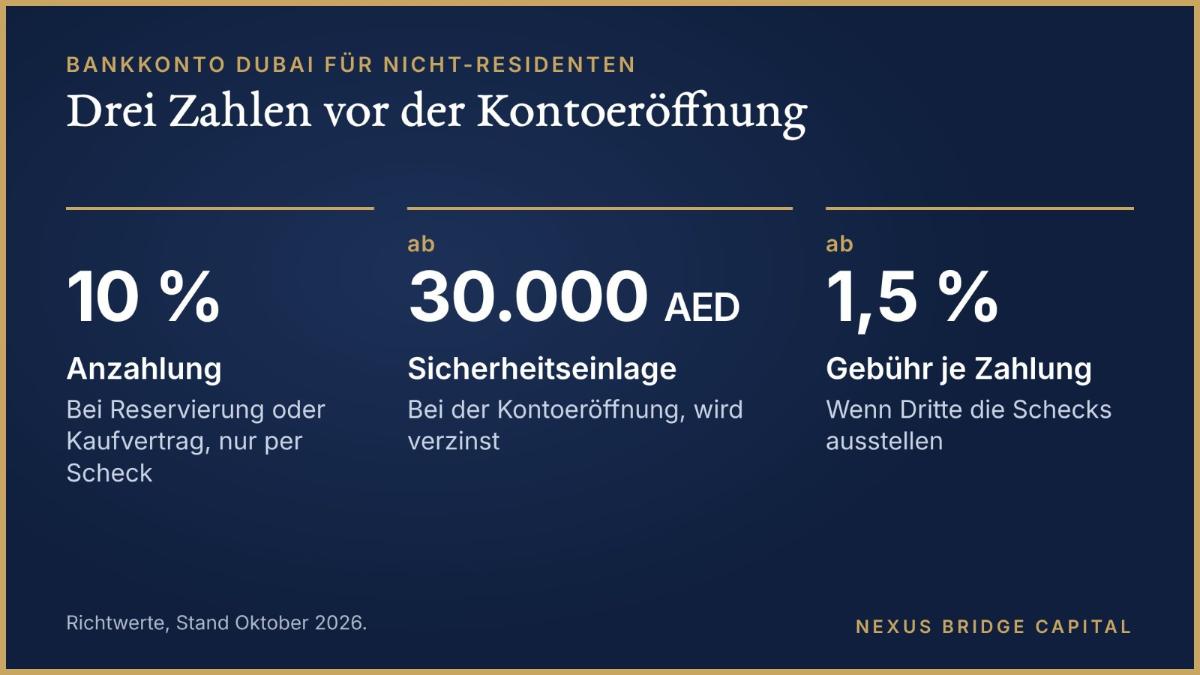
Anzahlung, Sicherheitseinlage und Gebühr: die drei Zahlen, die Sie vor der Kontoeröffnung kennen sollten.
Welche Unterlagen brauchen Sie für die Kontoeröffnung?
Für die Eröffnung eines Non-Resident-Kontos benötigen Sie in der Regel:
| Angestellte | Selbstständige |
| Kopie Ihres gültigen Reisepasses | Kopie Ihres gültigen Reisepasses |
| Kontoauszüge der letzten Monate | Kontoauszüge der letzten Monate |
| Gehaltsabrechnungen der letzten Monate | Kontoauszüge Ihres Geschäftskontos |
| Adressnachweis | Adressnachweis |
| - | Handelsregisterauszug |
Entscheidend ist, dass die Bank Ihre Einkommensstruktur nachvollziehen kann und ein stabiles Profil erkennt. Das Einkommen, das Sie angeben, muss belegt werden. Die Bank braucht diese Sicherheit, bevor sie ein Konto eröffnet.
Die Kontoeröffnung vorbereiten und starten können Sie aus der Ferne. Für den finalen Eröffnungstermin müssen Sie aber einmal persönlich vor Ort sein. Eine Stunde genügt, mehr ist nicht nötig. Hüten Sie sich vor Anbietern, die in den VAE eine Vollmachts- oder Remote-Lösung versprechen. Das widerspricht den Richtlinien der Banken in den VAE, und es kam bereits vor, dass Banken auf diesem Weg eröffnete Konten wieder geschlossen haben. Für andere Länder kann das anders aussehen, für die VAE gilt es nicht.
Eine Absage wegen vermeidbarer Fehler erschwert jeden weiteren Versuch. Reichen Sie vollständige und plausible Unterlagen ein.
Wie lange dauert die Kontoeröffnung?
Die Dauer hängt von der Bank, Ihrem Profil und der Vollständigkeit Ihrer Unterlagen ab. Eine feste Bearbeitungsfrist gibt es nicht, die Prüfung liegt bei der Bank. Wichtiger als Tempo ist ein sauberes Vorgehen: Eine Absage wegen vermeidbarer Fehler, etwa einer nicht eingehaltenen Reihenfolge oder unvollständiger oder nicht plausibler Unterlagen, ist ein echtes Risiko. Bei einer zweiten Anfrage kommt es oft zu Komplikationen bis hin zur Ablehnung. Die erste Absage sollten Sie daher unbedingt vermeiden.
Was gilt beim automatischen Informationsaustausch (CRS)?
Viele Europäer verlagern Vermögen gezielt in die Emirate, und Non-Resident-Konten sind dafür ein gängiger Weg. Dabei sollten Sie zwei Dinge wissen.
Es besteht Transparenz. Die VAE nehmen am Common Reporting Standard (CRS) der OECD teil. Die Banken erfassen bei der Kontoeröffnung Ihre steuerliche Ansässigkeit und melden die Kontodaten jährlich an die zuständige Behörde, die sie an die Steuerbehörden Ihres Wohnsitzstaates weitergibt. Die Datenerhebung begann 2017, der erste Austausch erfolgte 2018. Ein Konto in den VAE ist gegenüber den Finanzbehörden in Deutschland, Österreich oder der Schweiz daher kein verborgenes Konto, und Erträge sowie Bestände gehören wie vorgeschrieben in Ihre Steuererklärung.
Es besteht kein direkter Zugriff. Der Informationsaustausch ist etwas anderes als ein behördlicher Zugriff auf das Konto. Wird ein Konto in Deutschland oder der EU gepfändet, erstreckt sich das nicht automatisch auf Ihre Konten in den VAE. Eine Vollstreckung dort setzt ein eigenes Verfahren nach dem Recht der VAE voraus.
Dieser Beitrag ist keine Steuer- oder Rechtsberatung. Welche Angaben Sie konkret machen müssen, klären Sie mit einem Steuerberater in Ihrem Wohnsitzstaat.
Häufige Fehler bei der Kontoeröffnung und was Sie stattdessen tun sollten
1. Unvollständig oder unstrukturiert anfragen. Fehlende oder nicht plausible Unterlagen führen häufig zur Absage, und die erschwert jeden weiteren Versuch. Bereiten Sie alles vollständig und konsistent vor, bevor Sie die Anfrage stellen.
2. Die Reihenfolge nicht beachten. Gehen Sie die Kontoeröffnung strukturiert und professionell an, damit Sie nicht im Nachgang Probleme bekommen.
3. Einem Anbieter mit Vollmachts- oder Remote-Lösung vertrauen. In den VAE ist ein persönlicher Termin vor Ort nötig, einmal genügt. Anderslautende Angebote riskieren die spätere Kontoschließung.
4. Sich erst nach der Anzahlung ums Konto kümmern. Die 10 % werden bei Reservierung bzw. Kaufvertrag fällig. Starten Sie die Kontoeröffnung deshalb vor der Reservierung.
5. Die steuerliche Meldung unterschätzen. Ein Konto in den VAE ist über den CRS für Ihre Heimatbehörde sichtbar. Erklären Sie Erträge und Bestände wie vorgeschrieben.
Fazit: Das Konto gehört vor die Anzahlung
Ein Non-Resident-Konto ist für die Hypothek selbst nicht zwingend, für den Kauf aber in der Praxis der entscheidende Baustein. Die Anzahlung von 10 % wird bei Reservierung bzw. Kaufvertrag fällig und läuft ausschließlich per Scheck. Das Konto, das Sie mit einer Finanzierung erhalten, kommt erst deutlich später. Wer vorab ein eigenes Konto hat, ist von Anfang an handlungsfähig und vermeidet die Vermittlungsgebühren ab 1,5 % pro Transaktion. Dazu kommen Karten, Brokerage und ein Sparkonto mit Zinsen von bis zu 7 %. Gehen Sie sauber und strukturiert vor, denn eine vermeidbare Absage erschwert jeden weiteren Versuch. Und rechnen Sie damit, dass die VAE Kontodaten per CRS melden.
Häufige Fragen
Kann ich ein Konto in den VAE eröffnen, ohne dorthin zu reisen?
Nein. Der Prozess lässt sich vorbereiten und starten, für den finalen Eröffnungstermin müssen Sie aber einmal persönlich vor Ort sein. Eine Stunde reicht. Vollmachts- oder Remote-Lösungen verstoßen gegen die Bankrichtlinien in den VAE und können zur Kontoschließung führen.
Brauche ich für die Kontoeröffnung einen unterzeichneten Kaufvertrag?
Nein. Sie können das Konto unabhängig vom Kauf eröffnen.
Muss ich mein Konto in den VAE in meiner Steuererklärung angeben?
Das hängt von den steuerlichen Regeln Ihres Ansässigkeitsstaats ab. Dies ist keine Steuerberatung, klären Sie die konkrete Angabepflicht mit einem Steuerberater, unabhängig davon gilt, dass die VAE Kontodaten bereits im Rahmen des CRS an die Behörden Ihres Ansässigkeitsstaats übermitteln.
Kann ich mit einem Konto in den VAE auch Mieteinnahmen aus meiner Immobilie entgegennehmen?
Ja, ein Konto in den VAE wird üblicherweise auch für laufende Mieteinnahmen sowie für die Bezahlung von Service Charges und DEWA-Rechnungen genutzt.
Was passiert nach der Absage der Bank?
Ein zweiter Antrag nach einer Ablehnung führt oft zu Komplikationen und erneuter Ablehnung. Deshalb sollte schon die erste Anfrage vollständig und plausibel sein.
Über die Prüfung dieses Artikels
Verfasst hat diesen Text Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Fachlich geprüft wurde er von Martin Krygier, Manager bei Nexus Bridge Capital und selbst privater Immobilieninvestor in Deutschland und Dubai. Stand: Oktober 2026.
Nexus Bridge Capital wird ausschließlich vom Kunden vergütet und erhält keine Provision von einer finanzierenden Bank. Unser Team um Gründerin und Geschäftsführerin Aziza Krygier begleitet Käufer ohne Bindung an ein einzelnes Bankangebot. Bevor Sie sich für eine Bank oder ein Finanzierungsangebot entscheiden, lohnt sich eine zweite, unverbindliche Einschätzung, die nichts kostet und zu nichts verpflichtet.
Quellen
- Ministry of Finance, Vereinigte Arabische Emirate: "Automatic Exchange of Information (AEOI), FATCA and CRS", mof.gov.ae, CRS-Umsetzung seit 1. Januar 2017, abgerufen im September 2026. https://mof.gov.ae/en/public-finance/international-relations/fatca-and-crs/
- Bundeszentralamt für Steuern: "Common Reporting Standard, Verfahren", bzst.de, abgerufen im September 2026. https://www.bzst.de/DE/Unternehmen/Intern_Informationsaustausch/CommonReportingStandard/Verfahren/verfahren_node.html
- Central Bank of the UAE: Rulebook, Regulations Regarding Mortgage Loans, Artikel 3, Important Ratios, rulebook.centralbank.ae, abgerufen im September 2026. https://rulebook.centralbank.ae/en/rulebook/regulations-regarding-mortgage-loans
- Global Investments: "Opening a Bank Account in Dubai and UAE 2026, Which Banks, Documents Needed", globalinvestments.net, abgerufen im September 2026. https://www.globalinvestments.net/banking/guides/opening-bank-account-dubai-uae