
Bitcoin mit Hebel, aber ohne Liquidationsrisiko?

Bitcoin mit Hebel, aber ohne Liquidationsrisiko?
Grössere Summen in Bitcoin zu investieren, ohne Angst vor der Liquidation haben zu müssen, klingt nach einem Widerspruch, ist aber möglich. Vorausgesetzt, du gehst das Thema Leverage komplett anders an, als es dir die meisten Social-Media-Kanäle verkaufen wollen. Denn eines vorweg: Der Hebel selbst ist fast das unwichtigste Detail bei der ganzen Sache.
Wer bereits 100.000 oder 200.000 Euro in Bitcoin investiert hat, steht vor einer völlig anderen Herausforderung als jemand, der gerade erst mit frischem Kapital einsteigt. Während Einsteiger primär überlegen, wie sie ihr Geld sinnvoll platzieren, geht es für bestehende Investoren darum, mehr aus dem vorhandenen Kapital herauszuholen; risikobewusst und mit klarem Management. Genau hier kommt Leverage ins Spiel. Und genau hier passieren die meisten Fehler.
Die romantische Vorstellung von Leverage und warum sie gefährlich ist
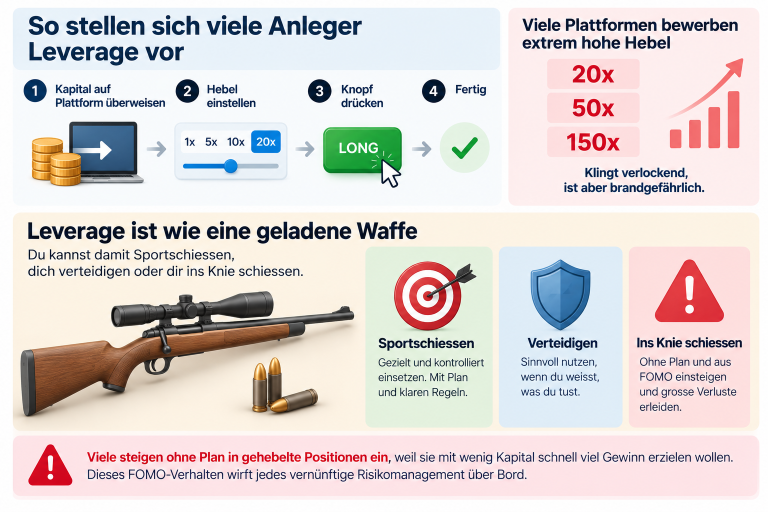
In den Köpfen vieler Anleger sieht das Leverage-Business so aus: Kapital auf eine Plattform überweisen, Hebel einstellen, Knopf drücken, fertig. Manche Plattformen bewerben sogar Hebel von 20x, 50x oder gar 150x. Klingt verlockend, ist aber brandgefährlich.
Stell dir Leverage wie eine geladene Waffe vor. Du kannst damit Sportschiessen, dich verteidigen oder dir ins Knie schiessen. Genau das passiert vielen, die ohne Plan in gehebelte Positionen einsteigen, weil sie mit wenig Kapital schnell viel Gewinn erzielen wollen. Dieses FOMO-Verhalten wirft jedes vernünftige Risikomanagement über Bord.
Quelle: Marc Steiner Investment Academy
Was bei einer Liquidation wirklich passiert
Um zu verstehen, warum Vorsicht geboten ist, hilft ein Blick auf den Mechanismus dahinter. Wenn du Bitcoin als Sicherheit hinterlegst und dir dagegen einen Kredit ziehst, um mehr Bitcoin zu kaufen, entsteht ein Verhältnis zwischen deinem Kollateral und deiner Schuld. Sinkt der Bitcoin-Kurs, verliert deine Sicherheit an Wert. Fällt sie unter eine bestimmte Schwelle, greift die Plattform ein und verkauft dein Kollateral zwangsweise, um den Kredit zu decken. Das ist die gefürchtete Liquidationsschwelle.
Das Problem: Viele legen erst den Hebel fest und schauen danach, wo ihr Liquidationslevel landet. Das ist die komplett falsche Reihenfolge.
So gehst du Leverage richtig an
Statt mit der Hebelfrage zu starten, beginnst du mit ganz anderen Überlegungen: Wie viel Kapital willst du überhaupt einsetzen? Wie viel davon kannst du im schlimmsten Fall verlieren, ohne dass es dein Gesamtportfolio gefährdet? Wie lange soll die Position offen bleiben? Und wo genau liegt dein persönliches Liquidationslevel?
Erst wenn diese Fragen beantwortet sind, ergibt sich daraus automatisch ein Hebel, meist deutlich moderater, als es sich viele erträumen. Mit 2.000 oder 3.000 Euro brauchst du in der Regel gar kein Leverage. Das lohnt sich erst bei grösseren Summen, und selbst dann sollte der gehebelte Anteil nur ein kleiner Baustein im Gesamtportfolio sein.
Ein zweiter entscheidender Punkt: Denke in langen Zeiträumen. Wer mit grösseren Summen arbeitet, sollte nicht jede kleine Kursbewegung mitnehmen wollen, häufiges Hin und Her frisst nur Kapital durch Gebühren und Fehlentscheidungen. Stattdessen sollte eine Position über mehrere Marktphasen hinweg funktionieren, auch mal anderthalb bis zwei Jahre.
Ein praktisches Beispiel dazu: Eine Leverage-Position lässt sich bewusst erst dann aufbauen, wenn im Markt eine gewisse Klarheit herrscht, selbst wenn das bedeutet, dass man einen Teil des Kursanstiegs bereits verpasst hat. Wer beispielsweise erst bei 32.000 Dollar statt bei 16.000 Dollar eingestiegen ist, hat zwar theoretisch 100 Prozent Kursgewinn liegen lassen. Dafür stand die Entscheidung auf einer analysierbaren, wahrscheinlichkeitsbasierten Grundlage und genau das ist der Kern von echtem Risikomanagement.
Die unterschätzte Kostenfrage
Neben dem Risiko spielt ein weiterer Faktor eine zentrale Rolle: die laufenden Kosten. Wer sich Kapital leiht, zahlt darauf Zinsen und die Höhe dieser Zinsen unterscheidet sich je nach gewähltem Weg erheblich.
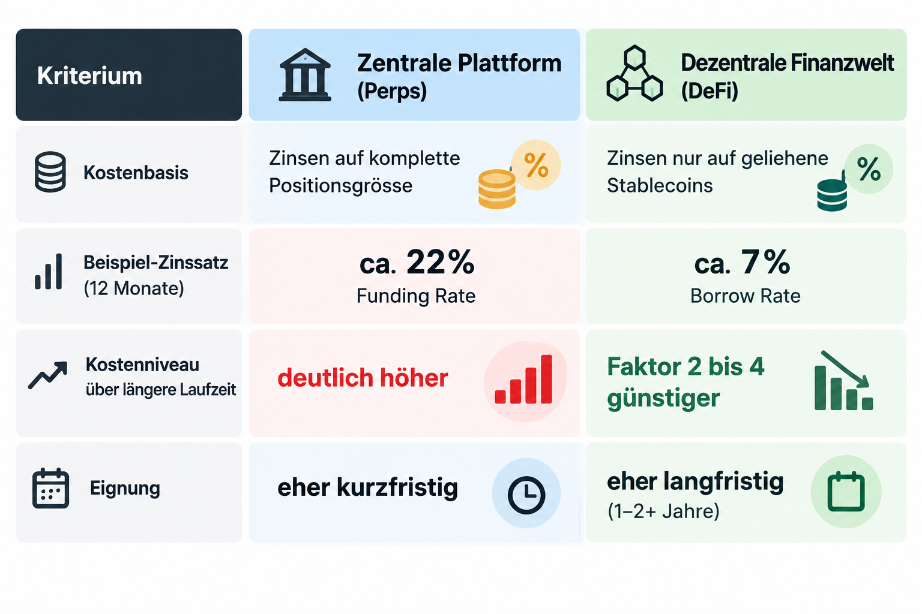
Grundsätzlich gibt es zwei Varianten: den Weg über zentrale Plattformen mit sogenannten Perpetual Futures (Perps) oder den Weg über die dezentrale Finanzwelt (DeFi), bei dem echte oder gewrappte Bitcoin als Sicherheit hinterlegt und dagegen Kredite gezogen werden.
Quelle: Marc Steiner Investment Academy
Bei einem Rechenbeispiel mit 10.000 Dollar Einsatz und einem resultierenden Hebel von 3x (Positionsgrösse 30.000 Dollar) zeigt sich über zwölf Monate ein deutlicher Unterschied: Während auf zentralen Plattformen die Funding Rate auf die gesamte Positionsgrösse anfällt, wird in der dezentralen Finanzwelt nur auf den tatsächlich geliehenen Betrag verzinst. Über längere Laufzeiten hinweg macht das laut praktischer Erfahrung einen Kostenunterschied vom Zwei- bis Vierfachen aus.
Fazit: Struktur schlägt Schnelligkeit
Leverage ist kein Trick, um schnell reich zu werden, es ist ein Werkzeug, das nur dann funktioniert, wenn die Reihenfolge stimmt. Erst Risikomanagement, dann Kostenstruktur, dann Hebel. Wer diese Reihenfolge umdreht und mit dem grösstmöglichen Hebel startet, spielt russisches Roulette mit dem eigenen Portfolio.
Bevor du also das nächste Mal über eine gehebelte Bitcoin-Position nachdenkst, frag dich: Wie viel darf ich maximal verlieren? Wie lange will ich investiert bleiben? Und über welchen Weg entstehen die geringsten laufenden Kosten? Erst wenn diese drei Fragen beantwortet sind, macht es überhaupt Sinn, über den passenden Hebel nachzudenken.
Hier geht es zum Youtube Video: https://www.youtube.com/watch?v=FxKbSs-lKhE&t=7s
DISCLAIMER: Der Inhalt ist KEINE Finanzberatung und widerspiegelt meine persönliche Meinung und Erfahrung wider. Alle Angaben sind ohne Gewähr und sollten nicht als Grundlage für Investmententscheidungen gesehen werden. Kenne die Risiken beim Investieren in Kryptowährungen und kontaktiere einen Fachexperten. Alle Zahlen beziehen sich auf den Zeitraum um den 3. Oktober 2026.
Ab welcher Investitionssumme lohnt sich Leverage überhaupt?
Bei kleineren Beträgen von 2.000 bis 3.000 Euro ergibt gehebeltes Investieren in der Regel wenig Sinn, da das Risiko im Verhältnis zum möglichen Gewinn zu hoch ist. Sinnvoller wird es erst bei grösseren Portfolios, bei denen die gehebelte Position nur einen kleinen Anteil ausmacht.
Ist Leverage dasselbe wie Trading?
Nein. Leverage ist ein Werkzeug zur Kapitaleffizienz über einen längeren Zeitraum, während Trading auf kurzfristige, häufige Positionswechsel setzt. Wer Leverage sinnvoll einsetzen will, denkt in Monaten oder Jahren, nicht in Stunden.
Was passiert genau bei einer Liquidation?
Wenn der Wert deiner hinterlegten Sicherheit unter eine bestimmte Schwelle im Verhältnis zu deinem Kredit fällt, verkauft die Plattform automatisch deine Sicherheit, um den Kredit zu decken. Diesen Punkt solltest du vor dem Aufbau einer Position genau kennen.
Warum ist die dezentrale Finanzwelt oft günstiger als zentrale Plattformen?
Bei zentralen Plattformen mit Perpetual Futures fallen Finanzierungskosten meist auf die gesamte Positionsgrösse an, während in der dezentralen Finanzwelt nur der tatsächlich geliehene Betrag verzinst wird. Über längere Laufzeiten summiert sich dieser Unterschied deutlich.
Sollte ich als Anfänger mit Leverage starten?
Nein. Leverage gilt als Königsdisziplin und setzt ein solides Verständnis von Risikomanagement, Marktmechanismen und Kostenstrukturen voraus. Ohne diese Grundlagen ist das Risiko eines Totalverlusts sehr hoch.