Immobilie in Dubai vererben: Warum „steuerfrei“ nur die halbe Wahrheit ist

Immobilie in Dubai vererben: Warum „steuerfrei“ nur die halbe Wahrheit ist.
Die Emirate erheben keine Erbschaftsteuer. Das steht in jeder Broschüre, und es stimmt. Nur heißt das nicht, dass Ihre Immobilie in Dubai steuerfrei an Ihre Erben in Deutschland geht. Bei einer Immobilie im Wert von 5 Millionen Dirham sind es für ein einziges Kind rechnerisch rund 146.000 Euro (vereinfachte Rechnung ohne weiteres Vermögen). Und die Steuer wird fällig, lange bevor die Immobilie in den VAE überhaupt verkauft werden kann.
Dieser Text zeigt Ihnen, wann Deutschland zugreift, was es kostet und was Sie jetzt klären sollten. Er ist keine Steuerberatung.
Das Wichtigste in Kürze
- Die VAE erheben keine Erbschaftsteuer. Deutschland besteuert bei unbeschränkter Steuerpflicht den weltweiten Erwerb, also auch die Immobilie in den VAE.
- Unbeschränkte Steuerpflicht entsteht schon, wenn Erblasser oder Erwerber Inländer ist. Wohnt ein erbendes Kind in Deutschland, unterliegt dessen Erbteil der deutschen Steuer, auch wenn Sie seit Jahren in Dubai leben.
- Deutsche Staatsangehörige gelten nach dem Wegzug noch fünf Jahre als Inländer. In dieser Zeit ist der gesamte Erwerb aller Erben in Deutschland steuerpflichtig.
- Ein Erbschaftsteuerabkommen mit den VAE gibt es nicht. Weil dort keine Steuer anfällt, gibt es auch nichts anzurechnen.
- Die persönlichen Freibeträge gelten auch für die Immobilie in den VAE. Die Steuerbefreiung für das Familienheim gilt dagegen nur für Objekte in der EU und im Europäischen Wirtschaftsraum.
- Die Steuer wird fällig, aber die Immobilie ist nach dem Todesfall zunächst blockiert. Ein in den VAE registriertes Testament ist deshalb entscheidend.
Warum Deutschland trotzdem zugreift
Grundlage ist § 2 des Erbschaftsteuergesetzes. Unbeschränkte Steuerpflicht besteht für den gesamten Vermögensanfall, wenn der Erblasser zur Zeit seines Todes oder der Erwerber zum Zeitpunkt des Erwerbs Inländer ist. Zwei Punkte werden dabei regelmäßig unterschätzt.
Erstens genügt eine Seite. Es reicht, dass ein erbendes Kind in Deutschland wohnt. Dieses Kind versteuert seinen Erbteil in Deutschland, auch wenn Sie seit Jahren in Dubai leben, die Immobilie dort liegt und Ihr Testament bei den DIFC Courts registriert ist. Kinder, die nicht in Deutschland wohnen, sind davon nur betroffen, wenn Sie selbst als Erblasser noch als Inländer gelten (siehe zweiter Punkt).
Zweitens wirkt der Wegzug nicht sofort. Deutsche Staatsangehörige gelten nach der erweiterten unbeschränkten Steuerpflicht noch fünf Jahre nach der Aufgabe ihres deutschen Wohnsitzes als Inländer. Wer im Sommer 2026 den letzten deutschen Wohnsitz aufgibt, ist erbschaftsteuerlich bis in den Sommer 2031 hinein erfasst. In dieser Zeit unterliegt der gesamte Erwerb aller Erben der deutschen Steuer, auch der von Kindern in Dubai. Für viele ist das die wichtigste Einzelinformation zu diesem Thema.
Und die andere Seite? Deutschland hat mit den VAE kein Erbschaftsteuerabkommen. Die Anrechnung ausländischer Erbschaftsteuer nach § 21 setzt voraus, dass im Ausland eine der deutschen entsprechende Steuer tatsächlich festgesetzt und gezahlt wurde. In den VAE geschieht das nicht. Die dortige Steuerfreiheit führt damit nicht zu einer geringeren, sondern zu einer ungemilderten deutschen Belastung.
In den VAE fällt keine Erbschaftsteuer an. In Deutschland fällt sie nach den üblichen Regeln an, sobald Erblasser oder Erwerber Inländer ist.
Ein Blick über die Grenze: Österreich erhebt seit dem 1. August 2008 keine Erbschaft- und Schenkungsteuer mehr, für bestimmte Schenkungen unter Lebenden besteht weiterhin eine Meldepflicht beim Finanzamt. In der Schweiz erheben die Kantone (die Schweizer Bundesländer) die Erbschaftsteuer selbst. Ehegatten sind in allen Kantonen befreit, direkte Nachkommen in den meisten, Ausnahmen sind zum Beispiel Waadt, Neuenburg und Appenzell Innerrhoden. Ausländische Immobilien werden in der Schweiz in der Regel nicht besteuert, weil dort das Belegenheitsprinzip gilt. Wie das im Einzelfall aussieht, klären Sie mit einem Steuerberater im jeweiligen Land. Von Deutschland, Österreich und der Schweiz greift beim Erbfall einer Immobilie in den VAE damit regelmäßig nur Deutschland zu.
Was das in Euro bedeutet
Wie viel das konkret ist, zeigt ein Beispiel.
Beispielrechnung, Immobilie im Wert von AED 5.000.000
| Erwerber | Wert in Euro | Steuerpflichtiger Erwerb (nach Freibetrag) | Satz | Erbschaftsteuer |
| Ehegatte | EUR 1.168.443 | EUR 668.443 | 19 % | rund EUR 127.000 |
| Ein Kind | EUR 1.168.443 | EUR 768.443 | 19 % | rund EUR 146.000 |
| Ein Enkel | EUR 1.168.443 | EUR 968.443 | 19 % | rund EUR 184.000 |
| Ein Neffe | EUR 1.168.443 | EUR 1.148.443 | 30 % | rund EUR 345.000 |
So lesen Sie die Tabelle: Vom Wert der Immobilie in Euro wird zuerst der persönliche Freibetrag abgezogen. Er hängt vom Verwandtschaftsgrad ab: Ehegatte EUR 500.000, Kind EUR 400.000, Enkel (Eltern leben noch) EUR 200.000, Neffe EUR 20.000. Nur der Rest, der steuerpflichtige Erwerb, wird besteuert. Beispiel Kind: EUR 1.168.443 minus EUR 400.000 ergibt EUR 768.443, darauf 19 Prozent sind rund EUR 146.000. Der Freibetrag gilt je Erwerber und Erblasser. Erwerbe vom selben Erblasser innerhalb von zehn Jahren werden zusammengerechnet. Erbt eine Person noch weiteres Vermögen, wird der Freibetrag dort mit verbraucht.
Umgerechnet zum Kurs vom 9. September 2026 mit 4,2792 Dirham je Euro. Der Satz richtet sich nach der Höhe des gesamten steuerpflichtigen Erwerbs. Das ist eine vereinfachte Darstellung ohne weiteres Vermögen, ohne Nachlassverbindlichkeiten, ohne Versorgungsfreibetrag und ohne den Härteausgleich an den Tarifgrenzen. Die tatsächliche Belastung hängt vom gesamten Erwerb ab, nicht von der Immobilie allein.
Die Rechnung zeigt zugleich, warum die Größenordnung entscheidet. Eine Immobilie für AED 2.000.000 entspricht rund EUR 467.000. Sie geht an einen Ehegatten vollständig im Freibetrag auf und löst bei einem Kind rund EUR 4.700 aus. Erst oberhalb der Freibeträge wird das Thema groß, und zwar schnell.
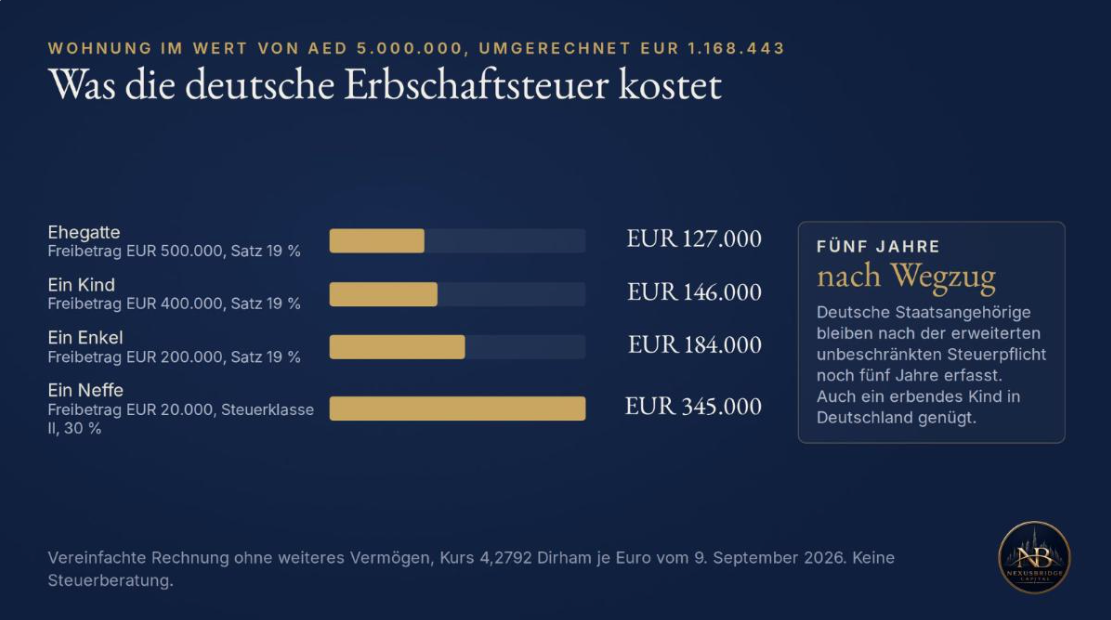
Erbschaftsteuer auf eine Wohnung im Wert von AED 5.000.000
Freibeträge und Steuersätze im Überblick
| Erwerber | Steuerklasse | Persönlicher Freibetrag | Satz im ersten Tarifsprung |
| Ehegatte oder eingetragener Lebenspartner | I | EUR 500.000 | 7 % bis EUR 75.000 über dem Freibetrag |
| Kind oder Stiefkind | I | EUR 400.000 | 7 % bis EUR 75.000 über dem Freibetrag |
| Enkel, wenn die Eltern noch leben | I | EUR 200.000 | 7 % bis EUR 75.000 über dem Freibetrag |
| Eltern und Großeltern beim Erwerb von Todes wegen (bei Schenkung Steuerklasse II) | I | EUR 100.000 | 7 % bis EUR 75.000 über dem Freibetrag |
| Geschwister, Nichten, Neffen, Schwiegerkinder | II | EUR 20.000 | 7 % bis EUR 75.000 über dem Freibetrag |
| Alle übrigen Erwerber | III | EUR 20.000 | 30 % |
In der Steuerklasse I steigt der Satz über die Stufen 7, 11, 15 und 19 Prozent bis zu einem steuerpflichtigen Erwerb von EUR 6.000.000. Ehegatten steht zusätzlich ein Versorgungsfreibetrag zu, der um den Kapitalwert erhaltener Versorgungsbezüge gekürzt wird.
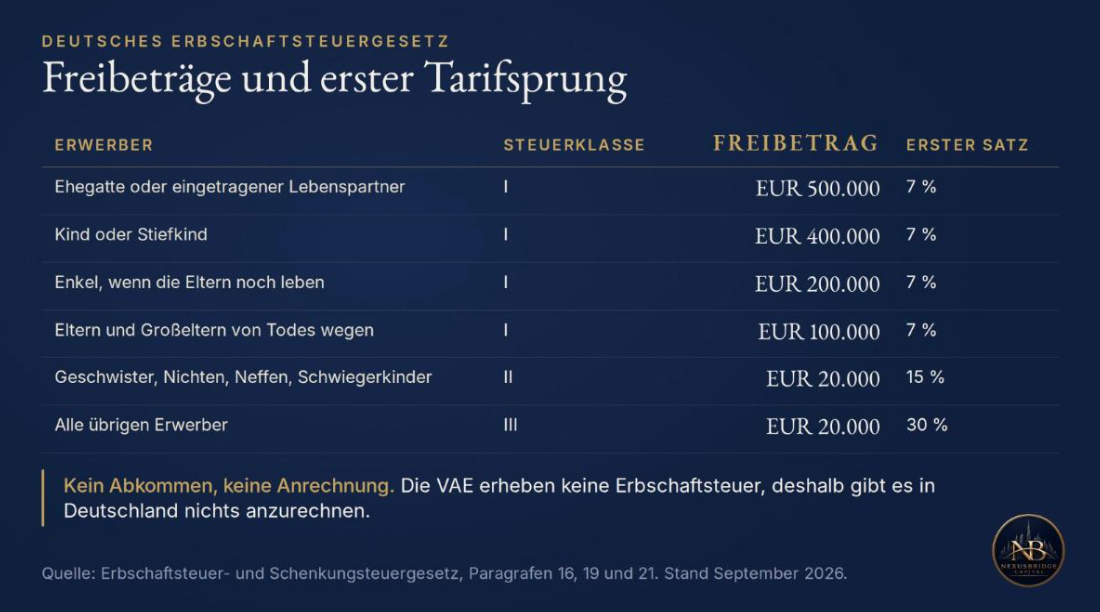
Freibeträge und erster Tarifsprung nach Steuerklassen
Das Familienheim: Die Vergünstigung, die in den VAE nicht greift
Gibt es keine Entlastung? Für inländische Immobilien gibt es eine besonders wichtige: die Befreiung für das Familienheim. Sie befreit den Erwerb der selbst genutzten Immobilie durch den überlebenden Ehegatten vollständig und durch Kinder bis 200 Quadratmeter Wohnfläche. Ist die Immobilie größer, wird bei Kindern nur der darüber hinausgehende Teil besteuert. Voraussetzung ist unter anderem, dass der Erblasser dort bis zu seinem Tod selbst gewohnt hat und der Erwerber die Immobilie zehn Jahre lang selbst nutzt.
Der Gesetzeswortlaut beschränkt die Befreiung ausdrücklich auf ein Grundstück im Inland, in einem Mitgliedstaat der Europäischen Union oder in einem Staat des Europäischen Wirtschaftsraums. Die VAE sind keines von beiden. Eine Immobilie in den VAE, in der ein Ehepaar tatsächlich gelebt hat, kann diese Befreiung deshalb nicht erhalten, unabhängig von den Umständen.
Wichtig: Die persönlichen Freibeträge bleiben davon unberührt. Sie gelten auch für die Immobilie in den VAE. Es entfällt nur die zusätzliche Befreiung für das selbst genutzte Familienheim. Bei einer selbst bewohnten Immobilie in Deutschland bliebe sie für den überlebenden Ehegatten vollständig steuerfrei, bei der Immobilie in den VAE versteuert er alles, was über seinen Freibetrag von EUR 500.000 hinausgeht.
Wie die Immobilie bewertet wird
Eine Zahl fehlt noch: Welchen Wert setzt das Finanzamt überhaupt an? Für inländische Immobilien gibt es standardisierte Bewertungsverfahren. Für Immobilien im Ausland gilt das nicht. Maßgeblich ist der gemeine Wert, also der Preis, der bei einer Veräußerung im gewöhnlichen Geschäftsverkehr zu erzielen wäre, bezogen auf den Todestag. Daraus ergeben sich drei praktische Folgen.
Die Erben müssen den Wert belegen. Bei Auslandsimmobilien besteht eine erhöhte Mitwirkungspflicht. Das Finanzamt kennt den Immobilienmarkt in den VAE in der Regel nicht und wird eine nachvollziehbare Wertangabe verlangen, in der Praxis ein Gutachten oder eine belegte Ableitung aus Vergleichstransaktionen. Der Screenshot eines Inseratspreises genügt nicht.
Der Stichtag ist hart. Bewertet wird der Todestag, nicht der Tag der Erbauseinandersetzung und nicht der Tag eines späteren Verkaufs. Fällt der Markt danach, ändert das an der Bemessungsgrundlage nichts.
Der Wechselkurs zählt mit. Der Verkehrswert in Dirham wird zum Kurs des Stichtags in Euro umgerechnet. Ein starker Euro senkt die Bemessungsgrundlage, ein schwacher Euro erhöht sie.
Das Liquiditätsproblem: Die Steuer ist fällig, die Immobilie blockiert
Jetzt kommt das Problem, das die meisten Erben am härtesten trifft. Die deutsche Erbschaftsteuer ist in Euro zu zahlen. Sie wird festgesetzt und fällig, unabhängig davon, ob die Immobilie schon verkauft ist. In den VAE kommen die Erben aber nicht einfach an die Immobilie heran.
Nach dem Tod des Eigentümers sind Immobilie und Konten in der Regel zunächst blockiert. Bevor etwas verkauft, vermietet oder abgehoben werden kann, muss die Erbfolge in den VAE nachgewiesen und die Immobilie beim zuständigen Land Department auf die Erben umgeschrieben werden. Das ist kein Formalakt, sondern ein komplizierter und langwieriger Prozess mit Behörden und Gerichten, Nachweisen und Beglaubigungen, der sich sehr lange hinziehen kann. Bis er abgeschlossen ist, haben die Erben in Deutschland weder Zugriff auf die Konten in den VAE noch auf die Mieteinnahmen.
Erst wenn diese Hürden genommen sind, kann ein Verkaufsprozess überhaupt beginnen: Käufersuche, Kaufvertrag, Trustee-Termin und, falls eine Hypothek besteht, deren Ablösung. Der Erlös kommt in Dirham und muss mit den üblichen Nachweisen zur Mittelherkunft nach Deutschland transferiert werden. Die deutsche Steuer wartet in dieser Zeit nicht.
Deshalb ist ein in den VAE registriertes Testament so entscheidend. Es legt von vornherein fest, wer erbt, und kann den Weg zur Umschreibung deutlich verkürzen. Ohne Testament beginnt der lange Weg erst nach dem Todesfall, in einer Situation, in der Ihre Familie ohnehin belastet ist und die deutsche Steuer bereits läuft. Wer eine Immobilie in den VAE besitzt und Erben in Deutschland hat, sollte das Testament deshalb jetzt regeln und nicht auf später verschieben.
Dazu kommt die Frage, aus welchen Mitteln die Steuer bezahlt wird, solange die Immobilie blockiert ist. Auch eine Stundung ist nicht selbstverständlich. Ob und unter welchen Voraussetzungen sie möglich ist, klärt im Einzelfall ein Steuerberater mit dem Finanzamt.
Ohne in den VAE registriertes Testament sind Immobilie und Konten nach einem Todesfall für lange Zeit blockiert.
Fazit: Steuerfrei ist nur die eine Seite
In den VAE fällt auf den Erbfall keine Steuer an. In Deutschland fällt sie an, sobald Erblasser oder Erwerber Inländer ist, und für deutsche Staatsangehörige noch fünf Jahre nach dem Wegzug. Ein Abkommen, das den Zugriff begrenzen würde, existiert nicht, und weil in den VAE nichts gezahlt wird, gibt es auch nichts anzurechnen. Die persönlichen Freibeträge gelten auch für die Immobilie in den VAE, die Befreiung für das Familienheim scheidet für ein Objekt außerhalb der EU und des Europäischen Wirtschaftsraums aus.
Prüfen Sie deshalb früh vier Dinge: Wer erbt, und wo leben die Erben? Ist ein Testament in den VAE registriert? Wie hoch wäre die Steuer bei einem realistischen Verkehrswert? Und woher kommt das Geld, wenn sie fällig wird, bevor die Immobilie verkauft werden kann? Das klären Sie am besten gemeinsam mit einem Steuerberater. Wenn Sie das Testament in den VAE regeln möchten, sprechen Sie uns an.
Häufige Fragen
Ich lebe in Dubai. Fällt für meine Kinder in Deutschland trotzdem Erbschaftsteuer an?
Für das Kind, das in Deutschland wohnt, ja. Die unbeschränkte Steuerpflicht knüpft an den Inländerstatus an. Es genügt, dass ein erbendes Kind in Deutschland wohnt, für dessen Erbteil. Zusätzlich gilt für deutsche Staatsangehörige die erweiterte unbeschränkte Steuerpflicht: Nach dem Wegzug gelten Sie noch fünf Jahre als Inländer. In dieser Zeit ist der gesamte Erwerb aller Erben in Deutschland steuerpflichtig, auch der von Kindern in Dubai.
Kann ich die in den VAE gezahlte Erbschaftsteuer in Deutschland anrechnen lassen?
Nein, weil in den VAE keine Erbschaftsteuer erhoben wird. Die Anrechnung nach dem deutschen Gesetz setzt eine im Ausland tatsächlich festgesetzte und gezahlte entsprechende Steuer voraus. Die dortige Steuerfreiheit führt deshalb nicht zu einer geringeren, sondern zu einer ungemilderten deutschen Belastung.
Gilt die Steuerbefreiung für das Familienheim auch für meine Immobilie in Dubai?
Nein. Das Gesetz begrenzt diese Befreiung auf Objekte im Inland, in der Europäischen Union und im Europäischen Wirtschaftsraum. Eine Immobilie in den VAE erfüllt diese Voraussetzung nicht, auch dann nicht, wenn sie tatsächlich als Familienwohnung genutzt wurde. Die persönlichen Freibeträge gelten aber weiterhin.
Wie wird die Immobilie bewertet?
Mit dem gemeinen Wert, also dem am Todestag erzielbaren Verkaufspreis, umgerechnet zum Kurs dieses Tages. Die typisierten Bewertungsverfahren für inländische Immobilien gelten nicht. Bei Auslandsimmobilien besteht eine erhöhte Mitwirkungspflicht der Erben, in der Praxis über ein Gutachten oder eine belegte Ableitung aus Vergleichstransaktionen.
Löst eine Schenkung zu Lebzeiten das Problem?
Sie kann es entschärfen, weil die persönlichen Freibeträge alle zehn Jahre neu zur Verfügung stehen. Es gelten aber dieselben Steuerklassen und Sätze, die Befreiung für das Familienheim scheidet für die VAE ebenso aus, und für die Übertragung fallen dort Kosten beim Land Department an. Ob und in welcher Form sich das rechnet, ist eine Einzelfallfrage für Ihren Steuerberater.
Über die Prüfung dieses Artikels
Verfasst hat diesen Text Martin Krygier, Manager bei Nexus Bridge Capital und selbst privater Immobilieninvestor in Deutschland und Dubai. Fachlich geprüft wurde er von Denise Tanrikul, Managing Partner bei Nexus Bridge Capital. Nexus Bridge Capital arbeitet honorarbasiert: Unser Honorar zahlt der Kunde, nicht die Verkäuferseite, und wir erhalten von keiner Bank und keinem Bauträger eine Provision. Wird ein Mandat nicht erfolgreich abgeschlossen, wird ein bereits fällig gewordenes Honorar zurückerstattet. Die Darstellung des deutschen Erbschaftsteuerrechts gibt den Stand September 2026 wieder. Ob der Abschlag für vermietete Wohnimmobilien für die VAE greift, ist nicht abschließend geklärt. Der Artikel ersetzt keine Steuerberatung und keine Rechtsberatung im Einzelfall; für die Umsetzung ziehen Sie bitte einen Steuerberater hinzu. Stand: September 2026.
Quellen
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragraf 2 zur persönlichen Steuerpflicht einschließlich der erweiterten unbeschränkten Steuerpflicht
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragraf 13 Absatz 1 zur Befreiung des Familienheims, begrenzt auf Inland, EU und Europäischen Wirtschaftsraum
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragraf 13d zum Abschlag für zu Wohnzwecken vermietete Grundstücke
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragrafen 16 und 19 zu Freibeträgen und Steuersätzen sowie Paragraf 21 zur Anrechnung ausländischer Steuer
- Urteil des Europäischen Gerichtshofs vom 12. Oktober 2023 in der Rechtssache C-670/21 zur Kapitalverkehrsfreiheit gegenüber Drittstaaten
- Jahressteuergesetz 2024, Änderung des Paragrafen 13d Erbschaftsteuergesetz
- Bewertungsgesetz, Paragrafen 9 und 31 zur Bewertung ausländischen Grundbesitzes mit dem gemeinen Wert
- Bundeszentralamt für Steuern, Übersicht der deutschen Abkommen auf dem Gebiet der Erbschaftsteuer
- Bundesdekret-Gesetz Nr. 41 von 2022 über den Zivilstand von Nicht-Muslimen, Artikel 11, sowie DIFC Courts Wills Service