
PKV-Wechsel: Warum von 400 Euro Ersparnis oft nur 47 Euro bleiben

Vergleichsrechner zeigen meist nur Beiträge – Steuern und Arbeitgeberanteil fehlen oft.
Stell dir vor, du siehst eine Werbeanzeige, die dir 400 Euro monatliche Ersparnis beim Wechsel von der gesetzlichen in die private Krankenversicherung verspricht. Klingt verlockend, oder? Genau mit solchen Zahlen wird derzeit kräftig geworben, seit die Gesundheitsreform die Belastungen für Gutverdiener in der gesetzlichen Krankenversicherung (GKV) spürbar erhöht hat. Schon 2026 liegt die Beitragsbemessungsgrenze bei 5812,50 Euro monatlich, der GKV-Höchstbeitrag bei durchschnittlichem Zusatzbeitrag bei 1017,19 Euro - Pflegeversicherung noch nicht mitgerechnet.
Doch bevor du wegen so einer Rechnung voreilig den Anbieter wechselst, solltest du genauer hinschauen. Denn die Differenz zwischen GKV- und PKV-Beitrag ist zwar rechnerisch korrekt, beantwortet aber nicht die Frage, die für dich eigentlich zählt: Wie viel von dieser Ersparnis landet am Ende wirklich zusätzlich auf deinem Konto? Die Antwort überrascht viele - und sie zeigt, warum du dich niemals allein von der großen Zahl in der Werbung leiten lassen solltest.
Warum aus 400 Euro Beitragsunterschied nicht 400 Euro mehr Netto werden
Wenn du als Angestellter über einen Wechsel nachdenkst, kommen gleich zwei Faktoren ins Spiel, die die vermeintliche Ersparnis erheblich schrumpfen lassen: dein Arbeitgeber und das Finanzamt.
Der Arbeitgeber-Effekt
In der gesetzlichen Krankenversicherung tragen Arbeitgeber und Arbeitnehmer den allgemeinen Beitrag und den Zusatzbeitrag grundsätzlich jeweils zur Hälfte. Auch wenn du privat versichert bist, beteiligt sich dein Arbeitgeber innerhalb bestimmter gesetzlicher Grenzen an deinen Beiträgen. Das bedeutet: Sparst du durch den Wechsel insgesamt 400 Euro gegenüber der GKV, profitierst nicht nur du davon - auch dein Arbeitgeber spart einen erheblichen Teil mit.
Vereinfacht gerechnet bleiben von den 400 Euro Beitragsunterschied für dich als Arbeitnehmer erstmal nur rund 200 Euro eigener Vorteil übrig, wenn man von einer hälftigen Aufteilung ausgeht. Aber auch das ist noch längst nicht deine tatsächliche Nettoersparnis.
Der Steuer-Effekt
Kranken- und Pflegeversicherungsbeiträge wirken sich auf deine Einkommensteuer aus. Bei der PKV wird dabei zwischen dem Gesamtbeitrag und dem steuerlich berücksichtigungsfähigen Anteil für die Basisabsicherung unterschieden. Seit 2026 werden die entsprechenden PKV-Beiträge bei privat versicherten Arbeitnehmern elektronisch berücksichtigt, wobei steuerfreie Arbeitgeberzuschüsse gegengerechnet werden.
Wechselst du als Gutverdiener von der GKV in eine günstigere PKV, sinkt damit häufig auch dein steuerlich berücksichtigungsfähiger Krankenversicherungsaufwand. Du sparst zwar Beitrag - verlierst aber gleichzeitig einen Teil deines bisherigen Steuervorteils.
Die 400-Euro-Rechnung einmal komplett durchgerechnet
Nimm als Beispiel einen gutverdienenden Angestellten ohne Kinder, mit hohem Grenzsteuersatz, Kirchensteuer und Solidaritätszuschlag. Auf dem Papier liegt der Beitragsunterschied zwischen GKV und PKV bei 400 Euro monatlich. Nach Abzug des Arbeitgeberanteils bleiben davon rund 200 Euro eigener Vorteil. Rechnest du anschließend noch den veränderten Steuereffekt ein, schmilzt der Vorteil in unserem Modell auf gerade einmal etwa 47 Euro monatliche Nettoersparnis zusammen.
Diese Zahl ist natürlich individuell und hängt von deinem Einkommen, deinem Grenzsteuersatz, Kirchensteuer, Solidaritätszuschlag und vor allem vom steuerlich anerkannten Basisanteil deines gewählten PKV-Tarifs ab. Aber das Prinzip bleibt gleich: 400 Euro weniger Versicherungsbeitrag sind nicht automatisch 400 Euro mehr Netto.
| Rechenschritt | Betrag |
|---|---|
| Beitragsunterschied GKV vs. PKV | 400 Euro |
| Nach Abzug Arbeitgeberanteil | ca. 200 Euro |
| Nach Berücksichtigung des Steuereffekts | ca. 47 Euro |
Ein Selbstbehalt senkt den PKV-Beitrag, doch Arztrechnungen zahlst du dann teils selbst.
Selbstständige profitieren mehr - aber auch nicht wie in der Werbung versprochen
Bist du selbstständig, fällt der erste Effekt weg. Du bekommst normalerweise keinen Arbeitgeberzuschuss und trägst deine Krankenversicherung komplett allein. Liegt der Unterschied zwischen GKV und PKV bei 400 Euro, kommt diese Ersparnis bei dir zunächst vollständig an.
Doch auch hier verändert sich gleichzeitig die steuerliche Abzugsfähigkeit. Gerade wenn du gut verdienst und einen hohen Grenzsteuersatz hast, kann ein erheblicher Teil der vermeintlichen Ersparnis durch die zusätzliche Steuerbelastung wieder aufgezehrt werden. Als Selbstständiger profitierst du also stärker als ein Angestellter - aber auch bei dir gilt: 400 Euro Beitragsersparnis sind nicht gleich 400 Euro mehr Netto.
Ist die private Krankenversicherung deshalb uninteressant?
Ganz im Gegenteil. Die richtige Schlussfolgerung lautet nicht, dass sich die PKV finanziell nicht lohnt. Wenn du nach Abzug von Arbeitgeberanteil und Steuern tatsächlich 50, 100 oder 150 Euro monatlich weniger zahlst und dafür einen deutlich besseren Versicherungsschutz bekommst, kann das für dich sehr attraktiv sein. Entscheidend ist nur, dass genau dieser reale Nettoeffekt kommuniziert wird - nicht die geschönte Bruttozahl.
Eine private Krankenversicherung solltest du ohnehin nicht wählen, weil sie heute gerade besonders günstig ist. Für eine Entscheidung, die dich über Jahrzehnte begleitet, zählen andere Kriterien deutlich mehr:
- dein aktueller Gesundheitszustand
- deine Familienplanung
- der tatsächliche Leistungsumfang
- die Qualität des Tarifs
- die langfristige Beitragsentwicklung
- die Finanzierung im Ruhestand
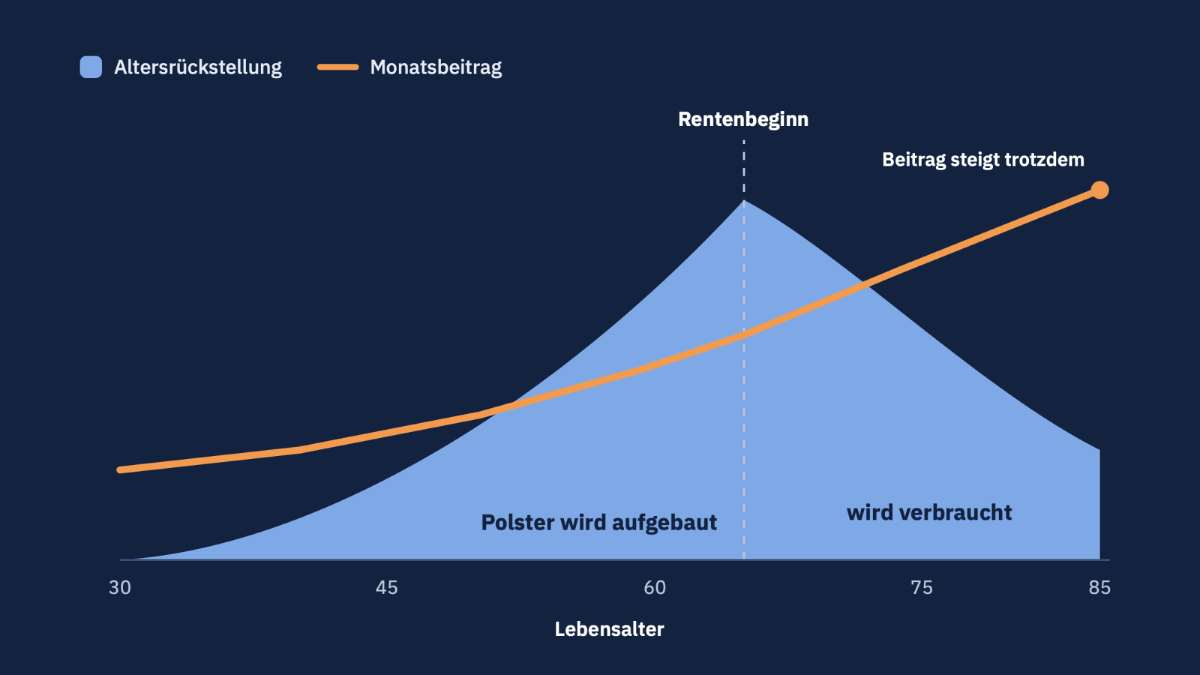
Mit Altersrückstellungen sorgt die PKV vor – Beiträge steigen im Alter trotzdem oft.
Fazit: Schau nicht auf die 400 Euro
Die Gesundheitsreform wird dafür sorgen, dass noch mehr Gutverdiener über einen Wechsel in die private Krankenversicherung nachdenken - und hohe Ersparnisse werden dabei zu einem immer stärkeren Verkaufsargument. Lass dich davon nicht blenden. Eine seriöse Rechnung zeigt dir immer drei Werte: den Beitragsunterschied, deinen persönlichen Vorteil nach Arbeitgeberanteil und deinen tatsächlichen Vorteil nach Steuern. Erst die letzte Zahl beantwortet, was der Wechsel für dich wirklich bringt.
Bevor du dich also von einer großen Zahl in der Werbung beeindrucken lässt, frag konkret nach: Wie viel bleibt bei mir persönlich nach Arbeitgeberanteil und Steuern übrig? Und passt der Tarif langfristig zu meiner Lebenssituation? Nimm dir die Zeit für diese Rechnung - sie entscheidet darüber, ob sich der Wechsel für dich über Jahrzehnte wirklich lohnt.
Lohnt sich ein PKV-Wechsel trotz der geringeren Nettoersparnis überhaupt noch?
Ja, weil es hier um Gesundheit und nicht um den letzten Euro geht. Was könnte da wichtiger sein als, im Ernstfall schneller an die besten Ärzte des Landes zu kommen? Es geht hier um viel mehr als nur um ein paar Euro zu vergleichen.
Warum spart mein Arbeitgeber bei einem PKV-Wechsel mit?
Weil er sich auch bei privat versicherten Angestellten innerhalb gesetzlicher Grenzen an den Krankenversicherungsbeiträgen beteiligt, sinkt sein Zuschuss automatisch mit, wenn der Gesamtbeitrag niedriger ausfällt.
Warum wirkt sich ein PKV-Wechsel auf meine Steuer aus?
Weil sich der steuerlich absetzbare Anteil deiner Krankenversicherungsbeiträge nach dem Basisabsicherungsanteil deines neuen Tarifs richtet, der bei einer günstigeren PKV oft niedriger liegt als dein bisheriger GKV-Beitrag.
Profitieren Selbstständige stärker von einem Wechsel als Angestellte?
Nein, weil sie am Ende des Tages ja komplett für sich alleine zahlen müssen und nicht die Hälfte dazu bekommen.
Welche Kriterien sind bei der PKV-Wahl wichtiger als der aktuelle Beitrag?
Gesundheitszustand, Familienplanung, Leistungsumfang, Tarifqualität, langfristige Beitragsentwicklung und die Finanzierung im Ruhestand solltest du stärker gewichten als den heutigen Beitragspreis.