
So sparen Gutverdiener legal Steuern - und bauen dabei Vermögen auf

Wie du als Spitzenverdiener jährlich min. 10.000 € Steuern sparen kannst
Wer viel verdient, zahlt viel Steuern - und hat damit auch die größten Hebel, legale Vorteile zu nutzen.
Während Geringverdiener vor allem von Freibeträgen profitieren, brauchen Gutverdiener eine klarere Strategie: klug wählen, was absetzbar ist, gezielt investieren und die eigene Finanzplanung konsequent steuertauglich aufsetzen.
Die gute Nachricht: Der Aufwand lohnt sich. Mit den richtigen Entscheidungen holst du dir erhebliche Summen vom Finanzamt zurück und lenkst Geld in deinen Vermögensaufbau statt in die Steuerkasse.
Dieser Ratgeber zeigt dir die effektivsten Stellschrauben - von der optimalen Steuerklassenwahl bis zu Investitionen mit Extra-Bonus.
1. Steuerlast clever senken im Alltag
Der deutsche Staat bietet zahlreiche Möglichkeiten, die eigene Steuerlast legal zu senken.
Steuerklasse und Splitting optimal nutzen
Verheiratete und eingetragene Lebenspartner haben einen starken Starthebel: das Ehegattensplitting. Dabei werden die Einkommen beider Partner addiert, halbiert und erst dann besteuert. Das senkt die Progression - besonders dann, wenn einer deutlich weniger verdient. Auch die Wahl der Steuerklassen kann spürbar wirken: Die Kombination III und V ist empfehlenswert, wenn ein Partner mindestens 60 Prozent des Haushaltseinkommens erzielt.
Werbungskosten konsequent ausschöpfen
Gut bezahlte Jobs gehen oft mit Kosten einher, die du absetzen kannst. Pendelst du, greift die Pendlerpauschale mit 38 Cent pro einfachen Kilometer. Die gleichen Sätze gelten für Dienstreisen mit dem privaten Pkw. Für Dienstreisen ab 24 Stunden kannst du zudem 28 Euro Verpflegungspauschale pro Tag ansetzen. Führst du eine Zweitwohnung am Arbeitsort, lässt sich die doppelte Haushaltsführung steuerlich geltend machen.
Geldwerte Vorteile statt klassischer Gehaltserhöhung
Gerade bei hohen Einkommen kommt von einer Brutto-Erhöhung netto oft wenig an. Verhandle daher gezielt über geldwerte Vorteile - etwa einen Dienstwagen oder Zuschüsse zur Kinderbetreuung. Solche Bausteine können unterm Strich deutlich attraktiver sein als ein weiterer Gehaltssprung.
Absetzbare Ausgaben planen: Altersvorsorge, Gesundheit, Haushalt, Spenden
Altersvorsorge gezielt nutzen
Mit Beiträgen zur privaten Altersvorsorge senkst du heute Steuern und sicherst morgen deinen Lebensstandard. Die Riester-Rente bietet eine staatliche Zulage von bis zu 175 Euro jährlich, zusätzlich kannst du Beiträge bis 2.100 Euro als Sonderausgaben absetzen. Für Beiträge zur Basis- bzw. Rürup-Rente können seit 2023 100 Prozent steuerlich berücksichtigt werden - bis zu einem Höchstbetrag von 30.826 Euro pro Person, bzw. 61.652 Euro für Ehepaare. Auch betriebliche Altersvorsorge wirkt stark, weil sie deinen Bruttolohn reduziert und damit die Steuerlast drückt. Weitere private Rentenversicherungsbeiträge zählen als Vorsorgeaufwendungen, wobei hier auch gesetzliche Renten-, Kranken- und Pflegeversicherungen einfließen. Prüfe, ob du die Höchstbeträge bereits ausschöpfst oder welche Vorsorgeform für dich noch spürbare Vorteile liefert.
Private Krankenversicherung vorauszahlen
Als Privatversicherter kannst du Beiträge für bis zu drei Jahre im Voraus leisten und sofort steuerlich berücksichtigen lassen. In den Folgejahren bleibt dann mehr Spielraum für andere Vorsorgeaufwendungen. Das summiert sich über mehrere Jahre zu spürbaren Steuereffekten.
Haushalt und Handwerker absetzen
Zeit sparen und Steuern sparen geht gleichzeitig:
- Haushaltsnahe Dienstleistungen (z. B. Reinigungskraft, Gartenpflege): bis zu 4.000 € Ersparnis pro Jahr (bei 20.000 € Kosten)
- Handwerkerleistungen (nur Arbeitskosten, ohne Material): bis zu 1.200 € Ersparnis pro Jahr (bei 6.000 € Kosten)
Spenden bewusst einsetzen
Spenden sind doppelt sinnvoll: Du unterstützt gezielt, was dir wichtig ist, und senkst deine Steuer. Bis zu 20 Prozent deines Jahreseinkommens sind absetzbar. Besonders interessant sind Spenden an politische Parteien: 50 Prozent der Spende werden bis zu 1.650 Euro pro Jahr direkt von deiner Steuerschuld abgezogen. Darüber hinausgehende Beträge können nochmals bis zu 1.650 Euro vom zu versteuernden Einkommen abgezogen werden. Für Spenden ab 300 Euro brauchst du eine Zuwendungsbescheinigung, darunter reichen Kontoauszüge. Auch eine Aufwandsspende ist möglich, wenn dir der Verein den Zeiteinsatz bestätigt.
Außergewöhnliche Belastungen kennen
Krankheits-, Pflege- oder Unterhaltskosten können unter bestimmten Voraussetzungen als außergewöhnliche Belastungen angesetzt werden. Je höher dein Einkommen, desto höher die zumutbare Belastung, die du selbst tragen musst - erst darüber hinaus wirken die Kosten steuermindernd. Auch planbare Maßnahmen wie eine Augenlaser-OP können je nach Situation als zumutbare Belastung absetzbar sein.
2. Mit Investitionen doppelt profitieren
Aktienanlagen und Sparerpauschbetrag
Kapitalerträge oberhalb des Sparerpauschbetrags von 1.000 Euro pro Jahr werden voll besteuert. Verheiratete können gemeinsam den doppelten Betrag nutzen. Plane Ausschüttungen und Verkäufe so, dass der Freibetrag optimal ausgeschöpft wird - der Rest deiner Strategie sollte auf langfristigen Vermögensaufbau ausgerichtet sein.
Vermietungsimmobilien: Kosten absetzen, Werte hebeln
Eine vermietete Immobilie eröffnet große Steuervorteile. Mieteinnahmen sind zwar zu versteuern, aber du kannst Renovierungs- und Instandhaltungskosten, Darlehenszinsen, Makler- und Anwaltskosten, Kontoführungsgebühren sowie Bürokosten absetzen. Zusätzlich schreibst du die Immobilie über die Jahre ab: Für Objekte, die vor 1925 gebaut wurden, mit 2,5 Prozent pro Jahr, jüngere Gebäude mit 2 Prozent pro Jahr. Der Joker: Nach zehn Jahren kannst du die Immobilie steuerfrei verkaufen - die Wertsteigerung bleibt bei dir.
Denkmalimmobilien: Steuervorteile mit Ansage
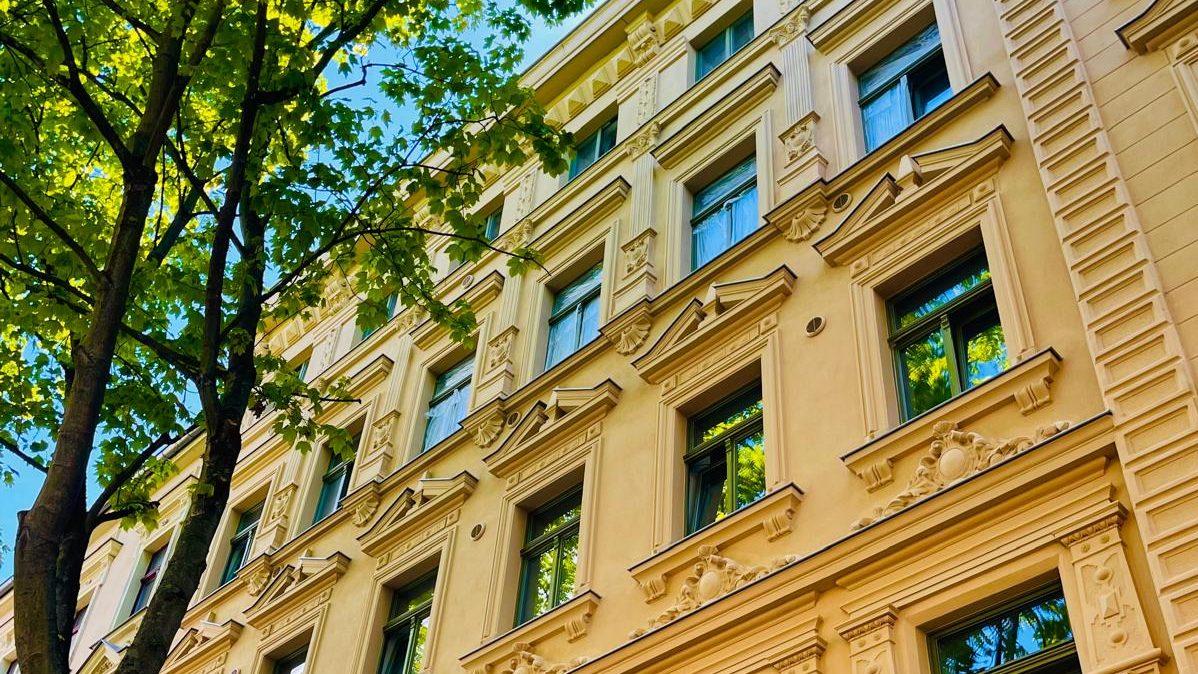
Durch den Paragraph 7i im Einkommensteuergesetz ist es möglich, bei Denkmalimmobilien bis zu 100 Prozent der Sanierungskosten steuerlich geltend zu machen.
Wählst du eine Denkmalimmobilie, greift die Denkmal-AfA. Sie erlaubt eine Abschreibung von bis zu 100 Prozent der Sanierungskosten über zwölf Jahre. Im Regelfall sind das etwa 75 % des Kaufpreises. Je nach zu versteuerndem Einkommen sparst du so jährlich einen fünfstelligen Bereich an Steuern, welche direkt in deinen Vermögensaufbau fließen. Förderprogramme machen dieses Segment zusätzlich attraktiv.
| Kriterium | Vermietete Standard-Immobilie | Denkmalimmobilie |
|---|---|---|
| Laufende Absetzung | 2 Prozent p.a. bzw. 2,5 Prozent bei Baujahr vor 1925 | Zusätzlich 100 Prozent der Sanierungskosten über 12 Jahre |
| Verkauf | Nach 10 Jahren steuerfrei | Nach 10 Jahren steuerfrei möglich, empfehlenswert frühestens nach 12 Jahren |
| Zusätzliche Förderung | Keine speziellen Programme | Förderprogramme häufig möglich |
Vermögen weitergeben: Freibeträge bei Schenkungen
Bei Schenkungen bleiben bis 20.000 Euro pauschal steuerfrei, für Familienmitglieder gelten deutlich höhere Freibeträge, z.B. bis zu 500.000 Euro für Ehepartner. Wichtig: Die Freibeträge können alle zehn Jahre erneut genutzt werden. So lässt sich selbst eine hochpreisige Immobilie planvoll in Etappen übertragen, ohne dass Steuern anfallen.
Fazit: Die wichtigste Erkenntnis
Steuern sparen als Gutverdiener bedeutet, Chancen systematisch zu nutzen - im Alltag über Werbungskosten, Vorsorge und geldwerte Vorteile, und strategisch über Investitionen wie vermietete Immobilien oder Denkmalobjekte. Je eher du dir eine klare Linie gibst, desto schneller fließt Geld in dein Vermögen statt zum Finanzamt. Probier heute den ersten Schritt: Liste deine größten Hebel, setze dir klare Beträge und starte mit einer Maßnahme, die du in dieser Woche umsetzen kannst.
Lohnt sich ein Steuerberater wirklich?
Ja, vor allem wenn du viel verdienst. Die Möglichkeiten sind vielfältig und individuell - ein Profi hilft dir, die optimale Kombination aus Abzügen, Vorsorge und Investitionen zu finden.
Ist eine Gehaltserhöhung immer schlechter als ein geldwerter Vorteil?
Nicht zwingend. Bei hohen Einkommen bringen geldwerte Vorteile wie Dienstwagen oder Zuschüsse oft mehr Nettoeffekt. Rechne beide Varianten durch und verhandle gezielt Alternativen.
Ab wann lohnt sich eine Denkmalimmobilie?
Denkmalimmobilien lohnen sich besonders für Spitzensteuersatzzahler.