BRSG II: Ab 2027 erhält dein Unternehmen bis zu 360 € Förderung pro Mitarbeiter

Betriebsrentenstärkungsgesetz (BRSG II) - Was du als Arbeitgeber ab 2027 wissen musst
Der Staat zahlt dir ab 2027 bis zu 360 € pro Mitarbeiter und Jahr, wenn du für Geringverdiener in deinem Team eine Betriebsrente finanzierst. Das Geld beantragst du nicht mühsam, du verrechnest es direkt mit der Lohnsteuer. Trotzdem lassen viele kleine Unternehmen diese Chance liegen, weil sie das Förderinstrument schlicht nicht kennen.
Mit dem Zweiten Betriebsrentenstärkungsgesetz (BRSG II) wird die Förderung deutlich attraktiver. Dazu kommen neue Regeln zu Opting-out, zur Abfindung kleiner Anwartschaften und zur Fortsetzung von Verträgen nach Pflegezeit oder Sabbatical. Hier erfährst du, was bereits gilt, was sich zum 1. Januar 2027 ändert und was du als Geschäftsführer bis zum Jahresende erledigen solltest.
Das BRSG II im Überblick
Das Gesetz soll die Betriebsrente vor allem in kleinen und mittleren Unternehmen und bei Gering- und Normalverdienern verbreiten. Es wurde im Januar 2026 verkündet und tritt in Stufen in Kraft:
| Ab wann | Was gilt |
|---|---|
| 22.01.2026 | Opting-out per Betriebsvereinbarung, Öffnung der Sozialpartnermodelle, neue Abfindungsgrenzen, digitale Meldungen an den Pensions-Sicherungs-Verein |
| 01.07.2026 | Fortsetzungsrecht für Lebensversicherungen nach Zeiten ohne Gehalt (z. B. Pflegezeit, Sabbatical) |
| 01.01.2027 | Höherer Förderbetrag für Geringverdiener (§ 100 EStG), dynamische Einkommensgrenze, vorzeitige Betriebsrente auch bei Teilrente |
Die wichtigste Änderung: 360 € Förderbetrag
Der Geringverdiener-Förderbetrag (§ 100 EStG) ist das stärkste Argument für eine arbeitgeberfinanzierte Betriebsrente. So funktioniert er: Du zahlst für einen Mitarbeiter mit niedrigerem Einkommen zusätzlich zum Gehalt einen Beitrag in die Betriebsrente und holst dir 30 % davon über die Lohnsteuer-Anmeldung zurück.
| bis 2026 | ab 2027 | |
|---|---|---|
| Geförderter Arbeitgeberbeitrag pro Jahr | bis 960 € | bis 1.200 € |
| Förderbetrag (30 %) | max. 288 € | max. 360 € |
| Einkommensgrenze | fest 2.575 € brutto/Monat | 3 % der Beitragsbemessungsgrenze: voraussichtlich 3.186 € im Monat* |
*Berechnet aus der vom Bundeskabinett am 07.10.2026 beschlossenen Beitragsbemessungsgrenze 2027. Der Bundesrat muss noch zustimmen.
Die Grenze steigt somit auf einen Schlag um rund 600 €. Dadurch fallen selbst viele Vollzeitkräfte in Service, Verwaltung oder Handwerk, die bisher knapp darüber lagen, 2027 neu in die Förderung. Und weil die Grenze an die Beitragsbemessungsgrenze gekoppelt ist, wächst sie künftig jedes Jahr automatisch mit.
Diese Voraussetzungen musst du erfüllen
- Der laufende Arbeitslohn liegt im Monat der Zahlung nicht über der Einkommensgrenze.
- Der Mitarbeiter ist bei dir im ersten Dienstverhältnis beschäftigt, sein Lohn unterliegt dem Lohnsteuerabzug in Deutschland.
- Der Beitrag fließt in eine Direktversicherung, Pensionskasse oder einen Pensionsfonds. Unterstützungskasse und Direktzusage sind ausgeschlossen.
- Der Tarif darf nicht gezillmert sein. Bei der Zillmerung werden die Abschluss- und Vertriebskosten gleich in den ersten Jahren mit den Beiträgen verrechnet, der Vertrag ist anfangs kaum etwas wert. Für den Förderbetrag müssen die Kosten gleichmäßig auf alle Beiträge verteilt sein.
- Du zahlst mindestens 240 € im Jahr zusätzlich zum ohnehin geschuldeten Gehalt in die Betriebsrente des Mitarbeiters. Eine reine Entgeltumwandlung reicht nicht. Möglich ist aber eine Mischfinanzierung: Wandelt der Mitarbeiter selbst Gehalt um und du zahlst mindestens 240 € im Jahr dazu, wird dein Arbeitgeberanteil gefördert.
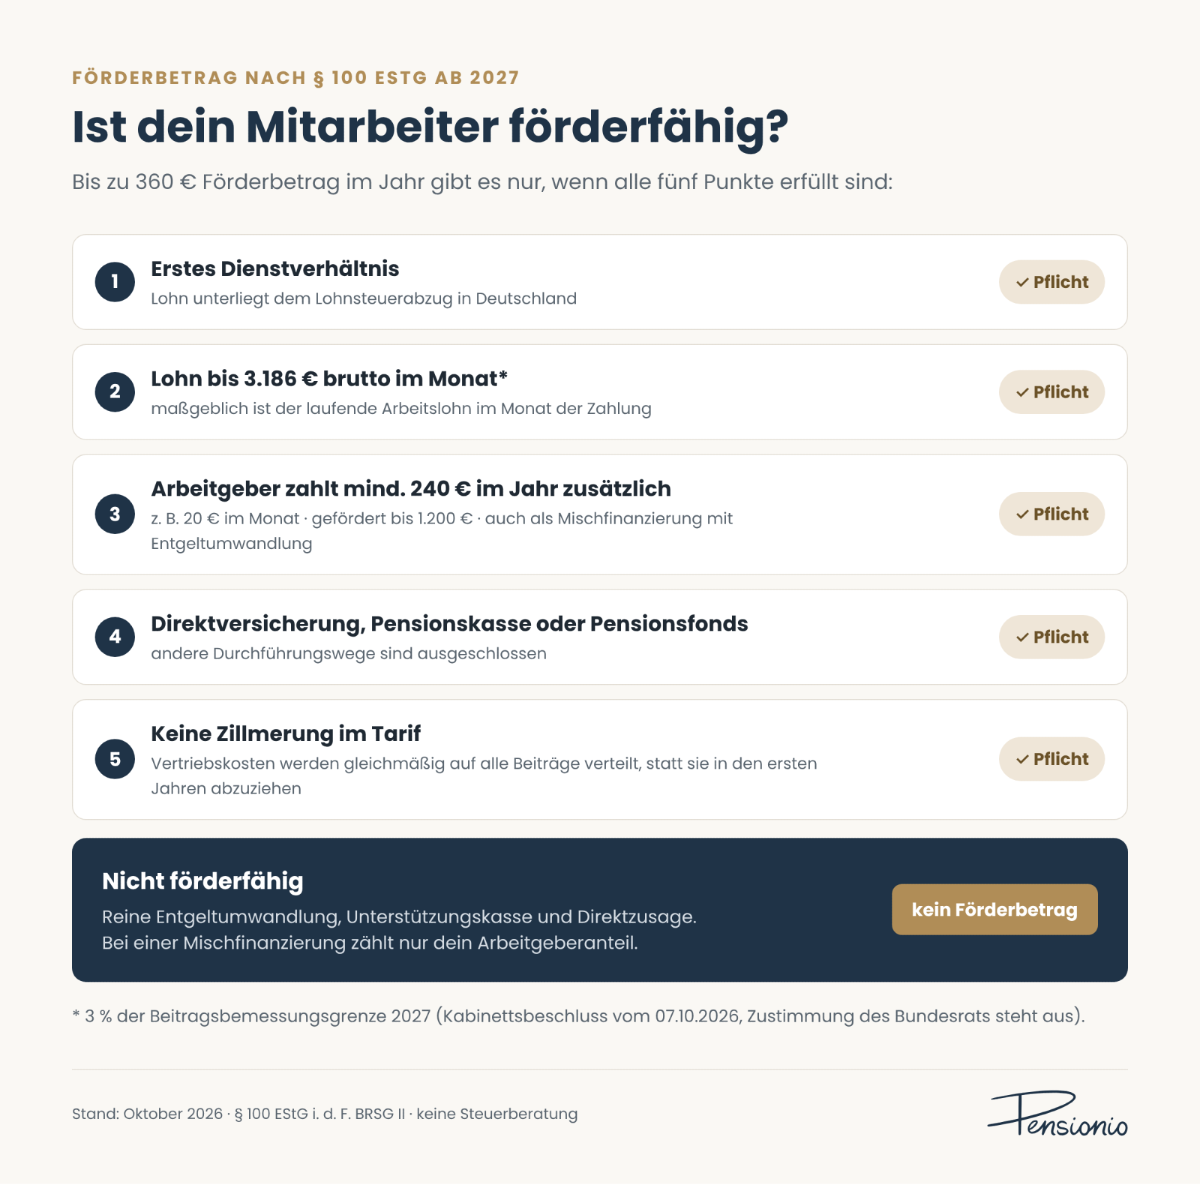
Ist dein Mitarbeiter förderfähig? Die 5 Voraussetzungen für den Förderbetrag nach § 100 EStG
Rechenbeispiel: Die Müller GmbH mit 8 Mitarbeitern
Drei Mitarbeiter verdienen je 2.900 € brutto im Monat. Bisher lagen sie über der Grenze von 2.575 €, ab 2027 sind sie förderfähig. Die GmbH zahlt für jeden 100 € im Monat zusätzlich in eine Direktversicherung, also 1.200 € im Jahr.
- Förderbetrag: 30 % von 1.200 € = 360 € (direkt mit der Lohnsteuer verrechnet)
- Effektiver Aufwand nach Förderung: 840 € pro Mitarbeiter und Jahr
Abzüglich der ca. 30 % (Körperschaft- und Gewerbesteuer), da der Aufwand von 840 € eine Betriebsausgabe darstellt:
- Effektiver Aufwand nach Förderung und Steuer: 588 € pro Mitarbeiter und Jahr
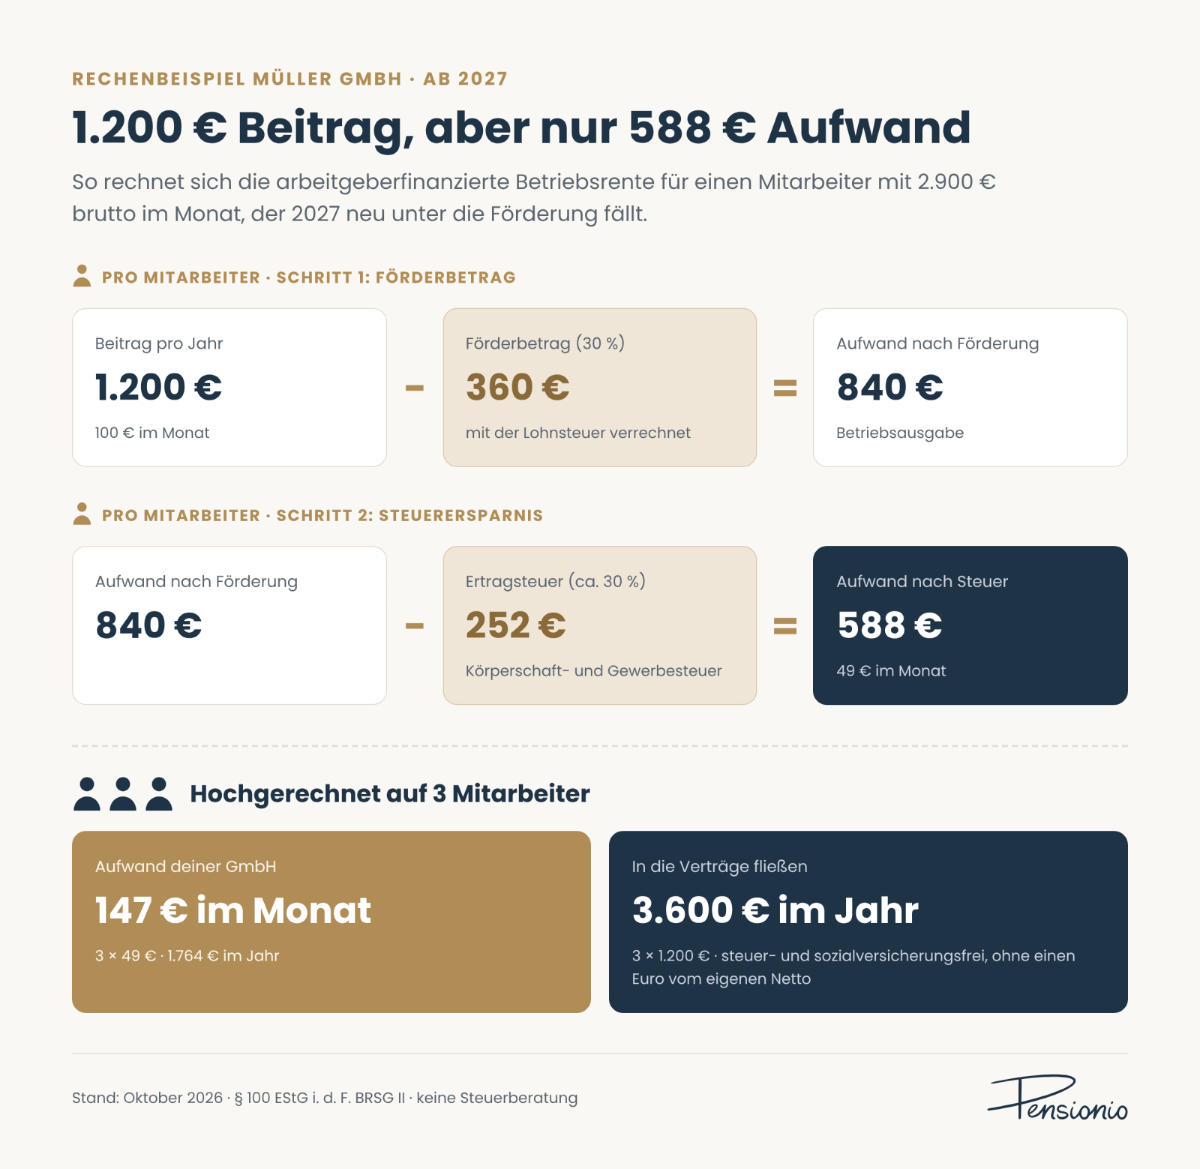
Rechenbeispiel: 1.200 € Beitrag, aber nur 588 € Aufwand pro Mitarbeiter und Jahr
Das Ergebnis in Kurzfassung:
- Für die Mitarbeiter: 1.200 € pro Jahr steuer- und sozialversicherungsfrei in die Altersvorsorge, ohne einen Euro vom eigenen Netto zu investieren.
- Für die GmbH: Nur 588 € pro Jahr an Aufwand nach Steuer.
Für rund 147 € im Monat bekommen alle drei Mitarbeiter jeweils 100 € in ihre betriebliche Altersvorsorge. Richtig eingesetzt, bindet der § 100 EStG Mitarbeiter durch einen klaren Nutzen und ist im Vergleich zu einer Gehaltserhöhung deutlich effizienter.
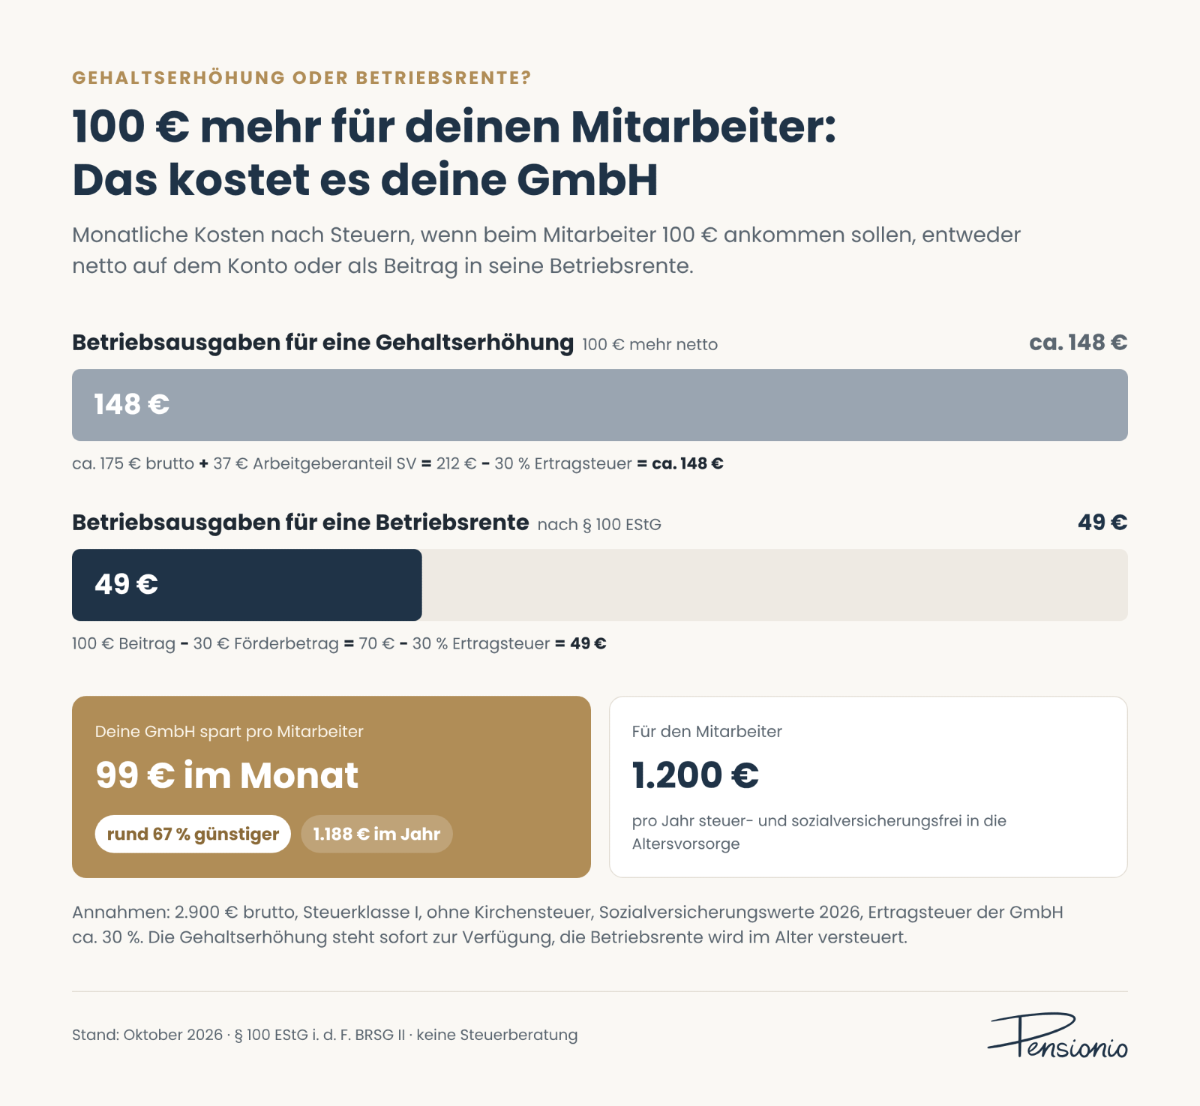
Gehaltserhöhung oder Betriebsrente: 148 € gegenüber 49 € Betriebsausgaben für 100 € mehr beim Mitarbeiter
Weitere Änderungen im Überblick
Neben dem Förderbetrag bringt das BRSG II einige weitere Neuerungen. Für kleine GmbHs sind sie selten entscheidend, du solltest sie aber kennen:
- Automatische Entgeltumwandlung (Opting-out): Neue Mitarbeiter wandeln automatisch einen Teil ihres Gehalts in eine Betriebsrente um. Wer das nicht will, muss aktiv widersprechen. Dafür brauchst du eine Betriebsvereinbarung und musst mindestens 20 % Zuschuss geben. Ohne Betriebsrat gibt es keine Betriebsvereinbarung, deshalb ist das für die meisten kleinen GmbHs kein Thema.
- Sozialpartnermodell: Bei diesem Modell legen Gewerkschaft und Arbeitgeberverband die Betriebsrente fest. Es gibt keine garantierte Rentenhöhe, dafür haftest du als Arbeitgeber nicht für die Leistung. Neu ist, dass auch Arbeitgeber ohne Tarifbindung mitmachen können. Das geht aber nur, wenn ein passender Tarifvertrag es erlaubt und die Tarifparteien zustimmen.
- Kleine Betriebsrenten abfinden: Ehemalige Mitarbeiter mit sehr kleinen Ansprüchen kannst du künftig einmalig auszahlen, statt den Vertrag jahrzehntelang mitzuführen. Ohne Zustimmung des Mitarbeiters geht das bis 59,33 € Monatsrente bzw. 7.119 € Kapital. Mit seiner Zustimmung sind es bis 79,10 € bzw. 9.492 € (Werte 2026). Das spart dir Verwaltungsaufwand.
- Betriebsrente schon bei Teilrente: Ab 2027 können Mitarbeiter, die eine Teilrente aus der gesetzlichen Rentenversicherung beziehen, auch ihre Betriebsrente früher bekommen. Das erleichtert den schrittweisen Übergang in den Ruhestand. Wichtig: Ein Anspruch auf eine anteilige Betriebsrente entsteht dadurch nicht.
- Fortsetzungsrecht: Ab 01.07.2026 gilt das bisher nur für die Elternzeit geltende Fortsetzungsrecht auch nach Pflegezeit oder Sabbatical. Hat der Mitarbeiter während der Auszeit nichts eingezahlt, kann er den Vertrag innerhalb von drei Monaten danach zu den alten Bedingungen fortsetzen. Eine neue Gesundheitsprüfung ist dafür nicht nötig.
- Digitale Meldungen an den Pensions-Sicherungs-Verein: Der PSV sichert Betriebsrenten ab, falls ein Arbeitgeber insolvent wird. Meldungen und Kommunikation laufen künftig digital, das spart Papierkram.
Was bringt es dir selbst?
Direkt profitierst du ehrlicherweise kaum. Als beherrschender Gesellschafter-Geschäftsführer fällst du nicht unter das Betriebsrentengesetz, und der Förderbetrag zielt auf Geringverdiener. Indirekt hilft dir aber die höhere Beitragsbemessungsgrenze: Über eine Direktversicherung kann deine GmbH bis zu 8 % davon steuerfrei für dich einzahlen (§ 3 Nr. 63 EStG). 2026 sind das 8.112 € im Jahr, 2027 steigt der Rahmen auf voraussichtlich 8.496 € im Jahr bzw. 708 € im Monat, vorbehaltlich der Zustimmung des Bundesrats. Wer mehr investieren will, nutzt zusätzlich eine Unterstützungskasse.
Und warum dir als GGF vermutlich auch das neue Altersvorsorgedepot nichts bringt, liest du in unserem Artikel: https://www.expertenmarkt.de/magazin/altersvorsorgedepot-warum-die-meisten-gmbh-geschaftsfuhrer-leer-ausgehen
Fazit: Jetzt planen, ab Januar profitieren
Das BRSG II ist kein großer Wurf, macht die arbeitgeberfinanzierte Betriebsrente aber attraktiver. Mit 360 € Förderung pro Mitarbeiter und der höheren Einkommensgrenze bekommst du ab 2027 einen Benefit, den der Staat zu 30 % mitbezahlt und der sich ohne großen Aufwand umsetzen lässt. Wer bis Jahresende plant, startet im Januar direkt. Dein Check bis zum 31.12.:
- Welche Mitarbeiter verdienen 2027 höchstens 3.186 € brutto im Monat?
- Zahlst du für sie schon einen zusätzlichen Arbeitgeberbeitrag, und lässt er sich auf 1.200 € im Jahr aufstocken?
- Erfüllt der bestehende Tarif die Vorgaben (Direktversicherung, Pensionskasse oder Pensionsfonds, gleichmäßig verteilte Vertriebskosten)?
- Gibt es kleine Anwartschaften ehemaliger Mitarbeiter, die du abfinden kannst?
- Schöpfst du 2027 deinen eigenen steuerfreien Rahmen von voraussichtlich 8.496 € im Jahr aus?
PS: Ist dir bewusst, wie viele Möglichkeiten du hast, Steuern und Kosten einzusparen? Als GmbH-Geschäftsführer hast du mehr als 15 Hebel, um Steuern und Kosten zu senken, für dich und für dein Team. Mit unserem Rechner siehst du in weniger als 60 Sekunden, wie hoch dein persönliches Optimierungs-Potenzial ausfällt: https://pensionio.de/optimierungsrechner
Muss ich als Arbeitgeber etwas tun, weil das BRSG II in Kraft ist?
Pflichten entstehen kaum, das Gesetz erweitert vor allem Möglichkeiten. Prüfen solltest du den Förderbetrag und die Abfindung kleiner Anwartschaften. Bei Beitragsfreistellungen ab dem 1. Juli 2026 sollte der Mitarbeiter über sein Fortsetzungsrecht informiert werden – kläre mit deinem Versicherer, wer das übernimmt.
Kann ich den Förderbetrag auch für eine Entgeltumwandlung bekommen?
Für eine reine Entgeltumwandlung nicht. Gefördert wird nur, was du als Arbeitgeber zusätzlich zum Gehalt zahlst. Kombiniert ihr beides, gilt der Förderbetrag für den Arbeitgeberanteil, sofern er mindestens 240 € im Jahr beträgt.
Gilt der Förderbetrag auch für eine Unterstützungskasse?
Nein, förderfähig sind nur Direktversicherung, Pensionskasse und Pensionsfonds.
Was passiert, wenn ein Mitarbeiter im Laufe des Jahres über die Grenze rutscht?
Maßgeblich ist der laufende Arbeitslohn im Monat der Beitragszahlung. Liegt er darüber, entfällt der Förderbetrag für diesen Monat. Der Vertrag selbst läuft weiter.
Profitiere ich als Gesellschafter-Geschäftsführer selbst vom BRSG II?
Kaum direkt. Indirekt steigt 2027 aber dein steuerfreier Rahmen in der Direktversicherung auf voraussichtlich 8.496 €, weil die Beitragsbemessungsgrenze steigt.
Rechtlicher Hinweis: Wir sind Versicherungsmakler, nach § 34d Abs. 1 GewO zugelassen, und erbringen selbst keine Steuer- oder Rechtsberatung. Die in diesem Artikel aufgeführten Berechnungen, Vergleiche und Tipps zum Zweiten Betriebsrentenstärkungsgesetz dienen der praxisnahen Einordnung und stellen keine verbindliche Rechtsauskunft dar. Ob und wie sich die dargestellten Überlegungen auf deine konkrete Situation übertragen lassen, hängt vom Einzelfall ab und muss von einem Steuerberater oder Rechtsanwalt geprüft werden.